猜你想问
燕京啤酒最新业绩表现如何?
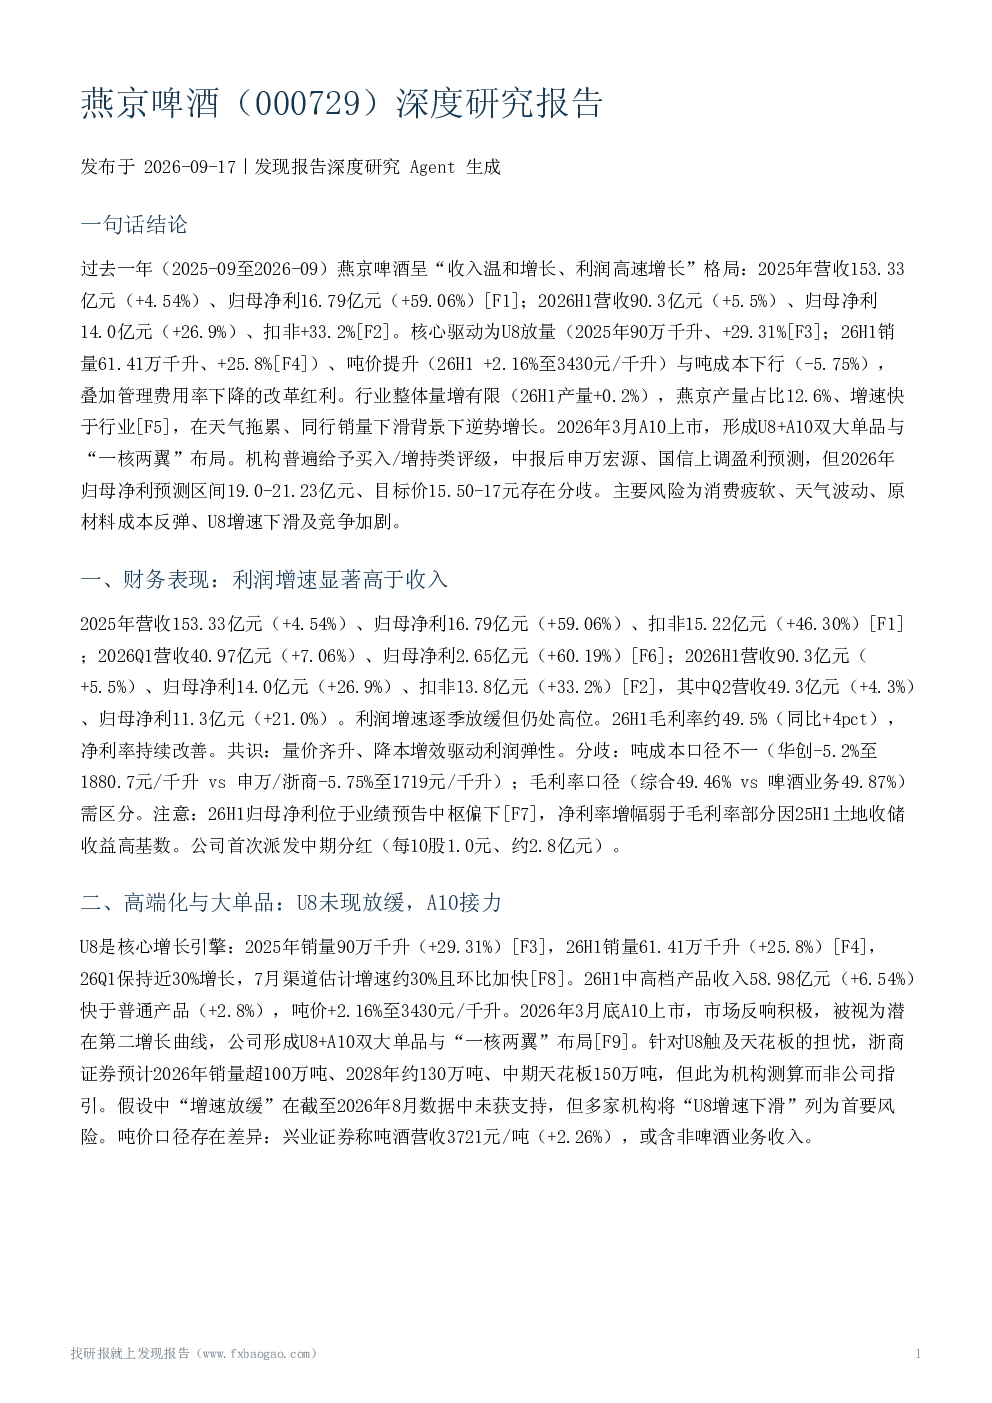
燕京啤酒2025年营收153.33亿元,同比增长4.54%;归母净利16.79亿元,同比增长59.06%。2026年上半年营收90.3亿元,同比增长5.5%;归母净利14.0亿元,同比增长26.9%。业绩呈现收入温和增长、利润高速增长的格局。主要驱动因素包括U8产品放量、吨价提升以及吨成本下行,同时管理费用率下降的改革红利也贡献了利润增长。燕京啤酒产量占全国规模以上啤酒企业总产量的12.6%,增速明显快于行业整体。
燕京啤酒的核心增长动力是什么?
燕京啤酒的核心增长动力主要来自U8产品的放量。2025年U8销量达到90万千升,同比增长29.31%;2026年上半年销量为61.41万千升,同比增长25.8%。U8作为燕京啤酒的核心增长引擎,持续保持高速增长态势。此外,吨价提升和吨成本下行也对利润增长起到重要作用。2026年上半年,中高档产品收入58.98亿元,同比增长6.54%,快于普通产品,吨价提升2.16%。燕京啤酒通过U8+A10的双大单品策略,形成了“一核两翼”的布局,为未来的增长打开了新的想象空间。
啤酒行业发展趋势如何?
2026年上半年,全国规模以上啤酒企业产量同比增长0.2%,增长主要来自价格提升和产品结构升级。燕京啤酒产量为244.6万千升,同比增长4.18%,明显快于行业平均水平。啤酒行业正经历从量增为主向价升和结构升级转变的阶段,燕京啤酒通过高端化战略和产品创新,在行业竞争中展现出相对优势。未来,啤酒行业将继续向高端化、健康化方向发展,产品结构的优化和品牌价值的提升将成为企业竞争的关键。
燕京啤酒的市场现状如何?
燕京啤酒目前的市场现状表现为基本面持续改善,盈利能力显著提升。公司通过U8产品的持续放量、吨价的提升以及吨成本的下降,实现了利润的高速增长。同时,燕京啤酒积极推进改革降费,销售费用率和管理费用率持续下降,净利率大幅提升。在区域扩张方面,燕京啤酒在北部、南部和中部地区的收入分别同比增长3.6%、7.7%和13.2%,非基地市场表现强劲。燕京啤酒在高端啤酒市场展现出较强的竞争力,但同时也面临行业竞争加剧和市场环境变化带来的挑战。
燕京啤酒面临哪些风险?
燕京啤酒面临的主要风险包括消费疲软和天气波动可能对啤酒销售造成影响,行业竞争加剧可能导致市场份额下降,原材料成本反弹可能压缩利润空间,U8增速下滑以及A10市场表现不及预期可能影响未来的增长潜力。此外,26H1业绩落在预告中枢偏下,高增长预期存在兑现风险,区域市场竞争也带来不确定性。燕京啤酒需要密切关注市场变化,加强产品创新和渠道管理,以应对潜在的风险挑战。