猜你想问
品高股份深度研究报告核心内容是什么?
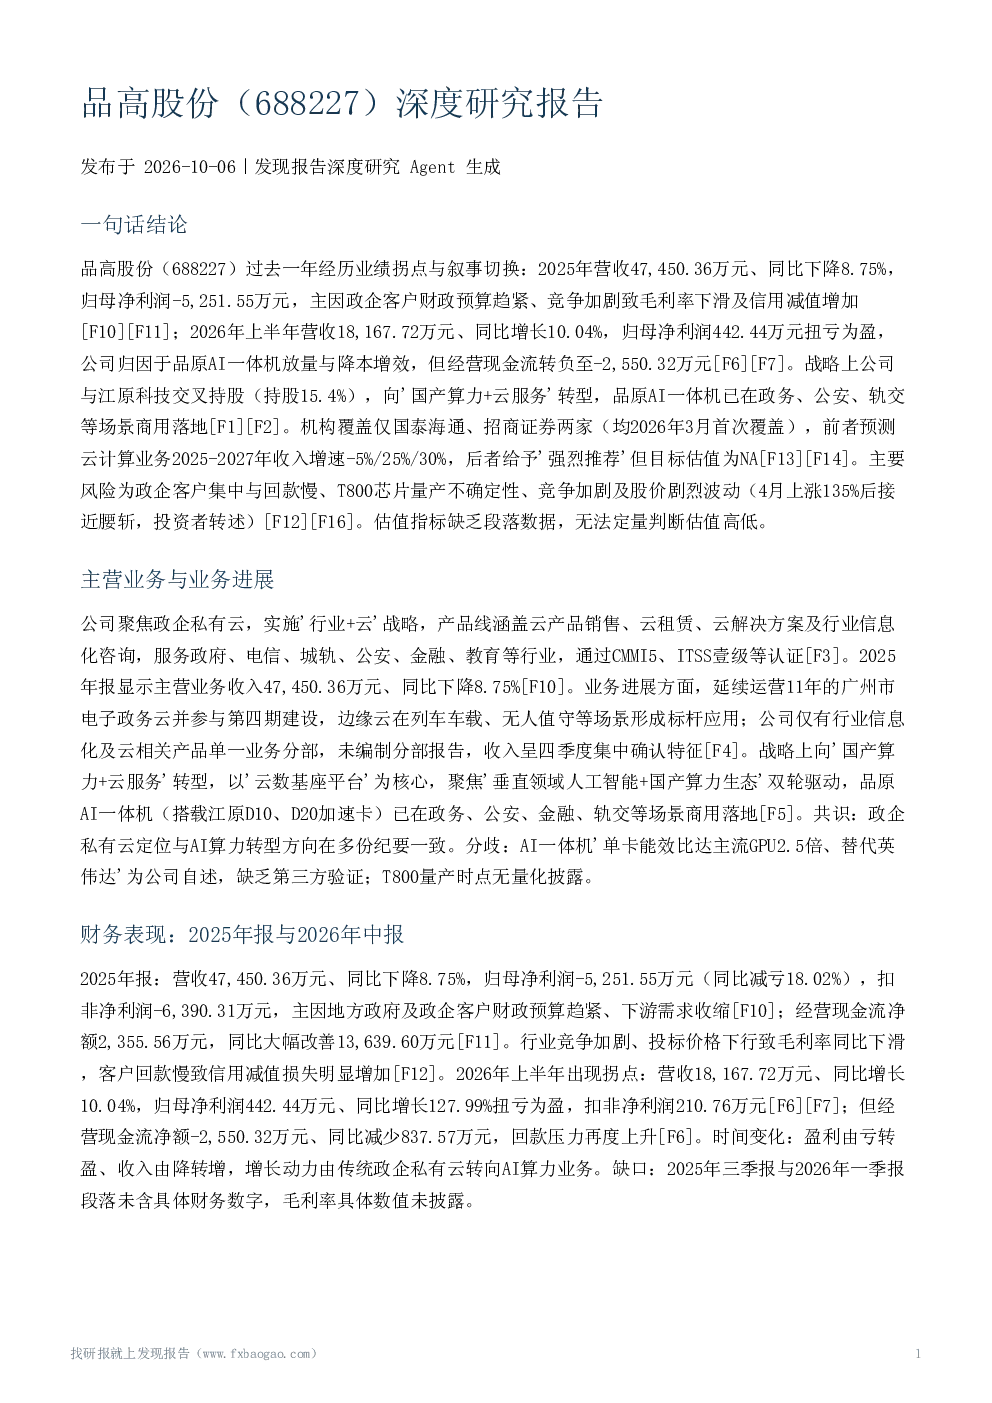
品高股份深度研究报告显示,公司过去一年经历业绩拐点与叙事切换。2025年因政企客户财政预算趋紧、竞争加剧致业绩下滑,2026年上半年归因于品原AI一体机放量与降本增效扭亏为盈,但经营现金流转负。公司聚焦政企私有云,实施'行业+云'战略,产品线涵盖云产品销售、云租赁、云解决方案及行业信息化咨询。战略上向'国产算力+云服务'转型,以'云数基座平台'为核心,聚焦'垂直领域人工智能+国产算力生态'双轮驱动,品原AI一体机已在政务、公安、金融、轨交等场景商用落地。
政企私有云赛道的发展趋势如何?
政企私有云赛道发展趋势显示,随着政企数字化转型的加速,私有云市场需求持续增长。品高股份作为国内最早基础架构云平台之一,自研云操作系统BingoCloudOS支持几乎全部国产芯片和操作系统,在私有云领域具备技术壁垒。公司通过实施'行业+云'战略,聚焦政务、电信、城轨、公安、金融、教育等行业,并战略上向'国产算力+云服务'转型,以'云数基座平台'为核心,聚焦'垂直领域人工智能+国产算力生态'双轮驱动,展现了私有云与AI、国产算力结合的发展方向。同时,行业竞争加剧、投标价格下行持续压缩毛利率,需关注市场竞争与价格压力。
品高股份报告重点分析了哪些方向?
品高股份报告重点分析了公司业绩表现、竞争地位与差异化能力、战略转型方向及风险因素。业绩方面,2025年营收47,450.36万元、同比下降8.75%,归母净利润-5,251.55万元,但2026年上半年扭亏为盈。竞争地位方面,公司自研云操作系统BingoCloudOS具备技术壁垒,与江原科技交叉持股构建国产智算生态,军工领域资质齐全。战略转型方面,公司聚焦'国产算力+云服务'转型,以'云数基座平台'为核心,聚焦'垂直领域人工智能+国产算力生态'双轮驱动。风险因素包括客户集中、回款风险、技术迭代风险、市场与政策风险、股价波动风险等。
当前政企私有云市场现状如何?
当前政企私有云市场现状显示,市场需求持续增长,但竞争加剧、投标价格下行压缩毛利率。品高股份作为国内私有云领域的重要参与者,通过实施'行业+云'战略,服务政府、电信、城轨、公安、金融、教育等行业,具备一定的竞争优势。然而,公司面临政企客户集中、收入四季度集中确认、财政预算趋紧直接压制收入与回款等挑战。同时,行业竞争加剧,投标价格下行持续压缩毛利率,需关注市场竞争与价格压力。此外,公司战略转型向'国产算力+云服务'发展,但T800芯片量产进度存在不确定性,需关注技术迭代风险。
品高股份报告提示了哪些主要风险?
品高股份报告提示的主要风险包括:客户集中与季节性,收入四季度集中确认,财政预算趋紧直接压制收入与回款;回款风险,政企客户回款周期较长,存在坏账风险;技术迭代风险,T800芯片量产进度存在不确定性,原Q3/Q4量产预期可能变化;市场与政策风险,行业竞争加剧、投标价格下行持续压缩毛利率,信创及军工订单兑现不确定性;股价波动风险,市场对T800流片结果存在预期分歧,股价波动较大。此外,公司仅有单一业务分部且豁免披露前五名客户、供应商及应收账款对象名称,无法进行分产品收入拆分与客户集中度量化分析,需关注潜在风险。