猜你想问
君正股份2026年盈利增长主要得益于什么?
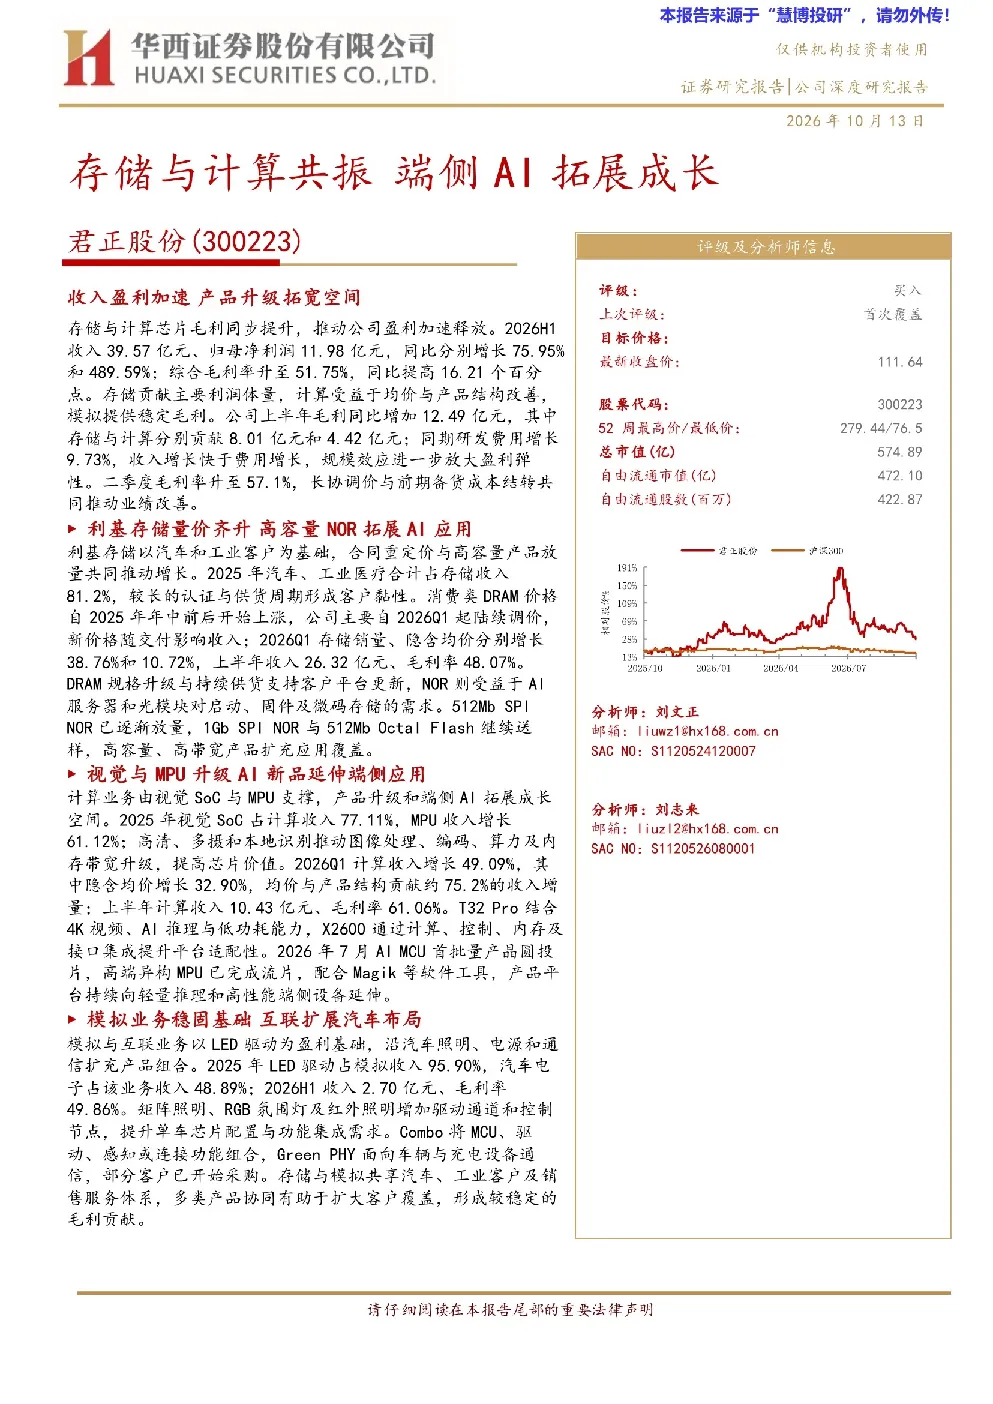
君正股份2026年上半年盈利大幅增长,主要得益于存储与计算芯片毛利的同步提升。公司形成了“计算+存储+模拟”三大业务板块,分别由IPC、MPU、NOR、DRAM、SRAM、Flash等芯片构成,主要服务汽车、工业医疗等客户。存储业务贡献主要利润增量,计算业务毛利率提升幅度最大,模拟业务提供稳定毛利贡献。2026H1毛利同比增加12.49亿元,其中存储与计算分别贡献8.01亿元和4.42亿元。
君正股份的计算芯片如何向端侧AI延伸?
君正股份的计算业务由IPC和MPU构成,IPC面向摄像头,MPU面向显控、识别、打印机等设备。IPC产品升级和端侧AI拓展成长空间,T32Pro结合4K视频、AI推理与低功耗能力,X2600通过计算、控制、内存及接口集成提升平台适配性。AIMCU首批量产晶圆投片,高端异构MPU已完成流片,产品平台持续向轻量推理和高性能端侧设备延伸。
AI需求如何驱动君正股份的存储业务成长?
君正股份深耕车规、工规客户,存储业务以DRAM、SRAM和Flash为核心。利基存储市场扩张为公司的产品与客户拓展提供空间,2025年全球利基存储市场规模为158亿美元,预计2026年为189亿美元、2030年为295亿美元。DRAM规格迁移与持续供货支持客户升级,高容量NOR受益AI需求,NAND拓展系统存储,SRAM市场地位与产品延续性巩固客户合同调价与产能+研发共同推动盈利。
君正股份模拟业务的市场现状如何?
君正股份的模拟业务以LED驱动为核心,并向集成控制与互联功能延伸。2025年模拟收入5.06亿元,其中LED驱动4.85亿元。汽车照明升级提高驱动价值量,控制与互联集成拓宽产品覆盖,成本管理与产品协同支撑稳定毛利。模拟业务在汽车互联领域拓展空间,通过技术升级和产品组合优化,持续提升市场竞争力。
君正股份研报中提示的主要风险有哪些?
君正股份研报中提示的主要风险包括:计算芯片及存储价格回落风险,可能导致产品毛利率下降;需求与合同调价不及预期风险,影响公司收入增长;新品验证和量产进度不及预期风险,可能延缓业务拓展;晶圆及封测供给与成本波动风险,可能增加生产成本。这些风险需关注,但具体影响程度需结合市场变化综合判断。