猜你想问
康师傅2026年上半年业绩表现如何?
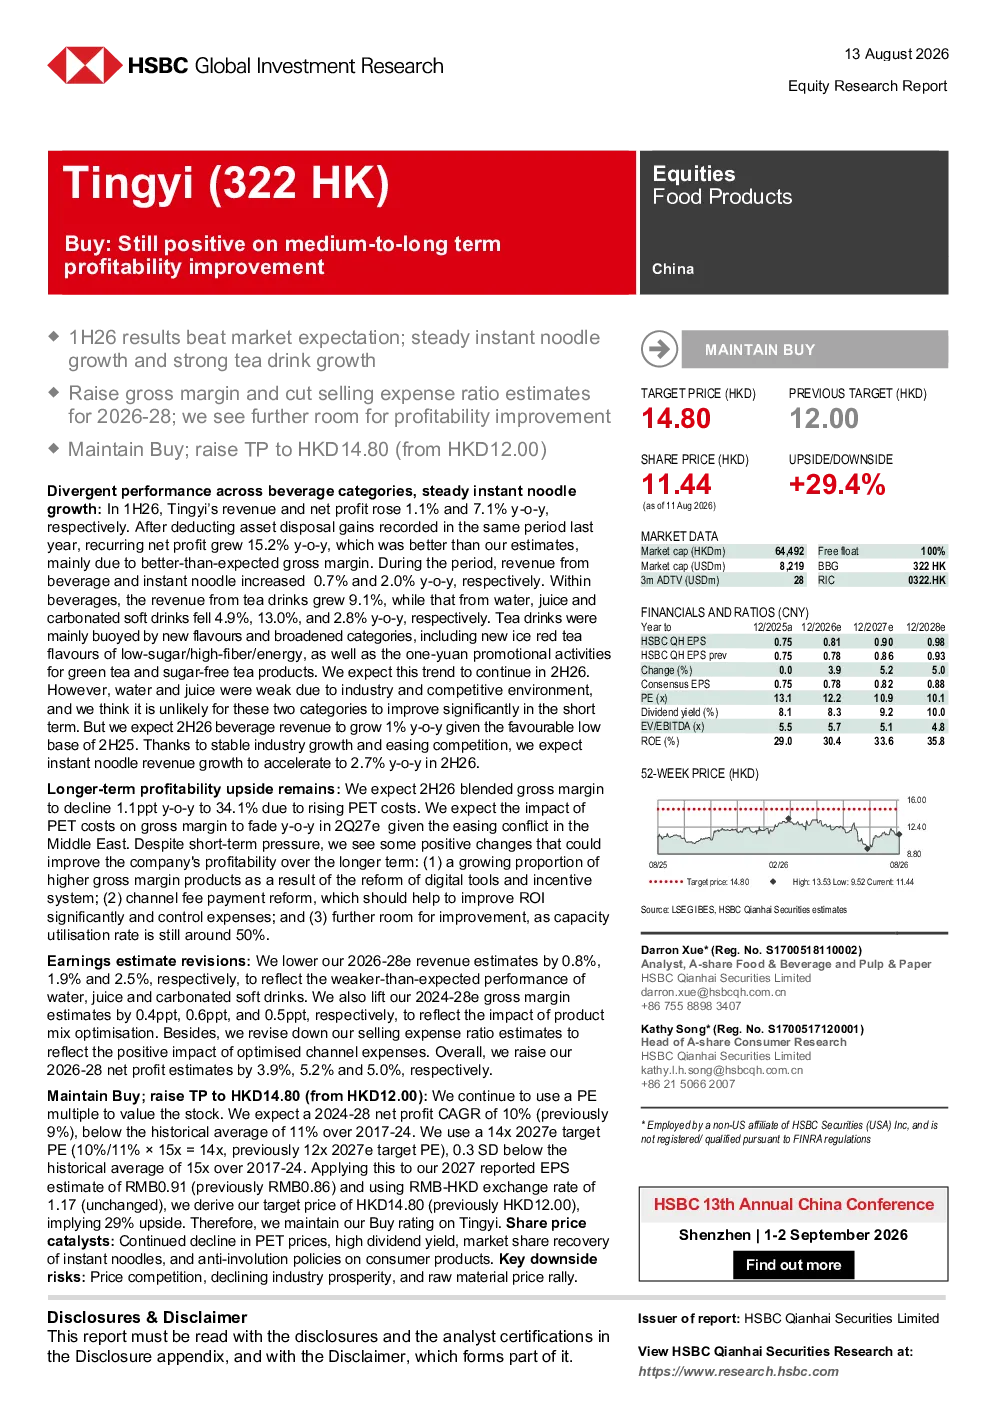
2026年上半年,康师傅营收同比增长1.1%,净利润增长7.1%,扣除非经常性损益后净利润同比增长15.2%,超出预期。主要得益于毛利率的改善,饮料业务收入同比增长9.1%,方便面业务收入同比增长2.0%
康师傅饮料业务增长的主要驱动力是什么?
康师傅饮料业务收入同比增长9.1%,主要受新口味和品类拓展的推动,包括低糖高纤能量冰红茶等新品,以及绿茶和无糖茶产品的促销活动。这些创新和促销策略预计将在2026年下半年持续,推动业务增长。
康师傅方便面业务未来发展趋势如何?
康师傅方便面业务收入同比增长2.0%,受益于行业稳定发展和竞争缓和。预计2026年下半年方便面业务收入将加速增长至2.7%。公司通过提升产能利用率、数字化工具和激励机制改革,以及渠道费用支付改革等措施,有望进一步提高方便面业务的盈利能力。
康师傅中长期盈利能力改善的关键因素有哪些?
康师傅将通过数字化工具和激励机制改革,提升高毛利率产品占比;通过渠道费用支付改革,提高投资回报率并控制费用;以及进一步提升产能利用率。此外,中东地区冲突缓和预计将从2027年第二季度起逐步减弱PET成本对毛利率的负面影响,有助于提升长期盈利能力。
康师傅面临的主要风险有哪些?
康师傅面临的主要风险包括价格竞争、行业景气度下降以及原材料价格上涨。公司需要密切关注市场竞争态势,优化成本结构,并加强供应链管理,以应对潜在的市场风险。
你可能感兴趣
汇丰前海证券-深圳国际(00152.HK):买入,短期盈利逆风已定价,2028年起盈利有望大幅上行
汇丰前海证券2026-09-30
汇丰前海证券:小米(1810 HK)买入评级 下调目标价至53.40港元
汇丰前海证券2026-03-25
汇丰前海证券-生益科技:2Q26业绩超预期,产品结构优化+产能扩张驱动增长;维持买入评级
汇丰前海证券2026-08-19
管理层对FY17前景持乐观态度,由于强劲的预期盈利增长而上调至买入
交银国际2017-06-26
汇丰前海证券-第24届新兴市场情绪调查:无熊之地-医疗保健行业股票报告
医药生物汇丰前海证券2026-07-21
汇丰前海证券- separator fundamentals are tightening, setting the stage for a sustained price recovery
汇丰前海证券2026-08-18
2026年汇丰前海证券AI药物研发行业观点
医药生物汇丰前海证券2026-08-05
周报:对美股上涨仍持乐观态度
长城证券2021-09-09
东亚前海机械:10月挖机销量同比增长8.1%,国内销量边际改善,出口仍具韧性
机械设备东亚前海证券2022-11-13