猜你想问
小米最新研报的主要内容是什么?
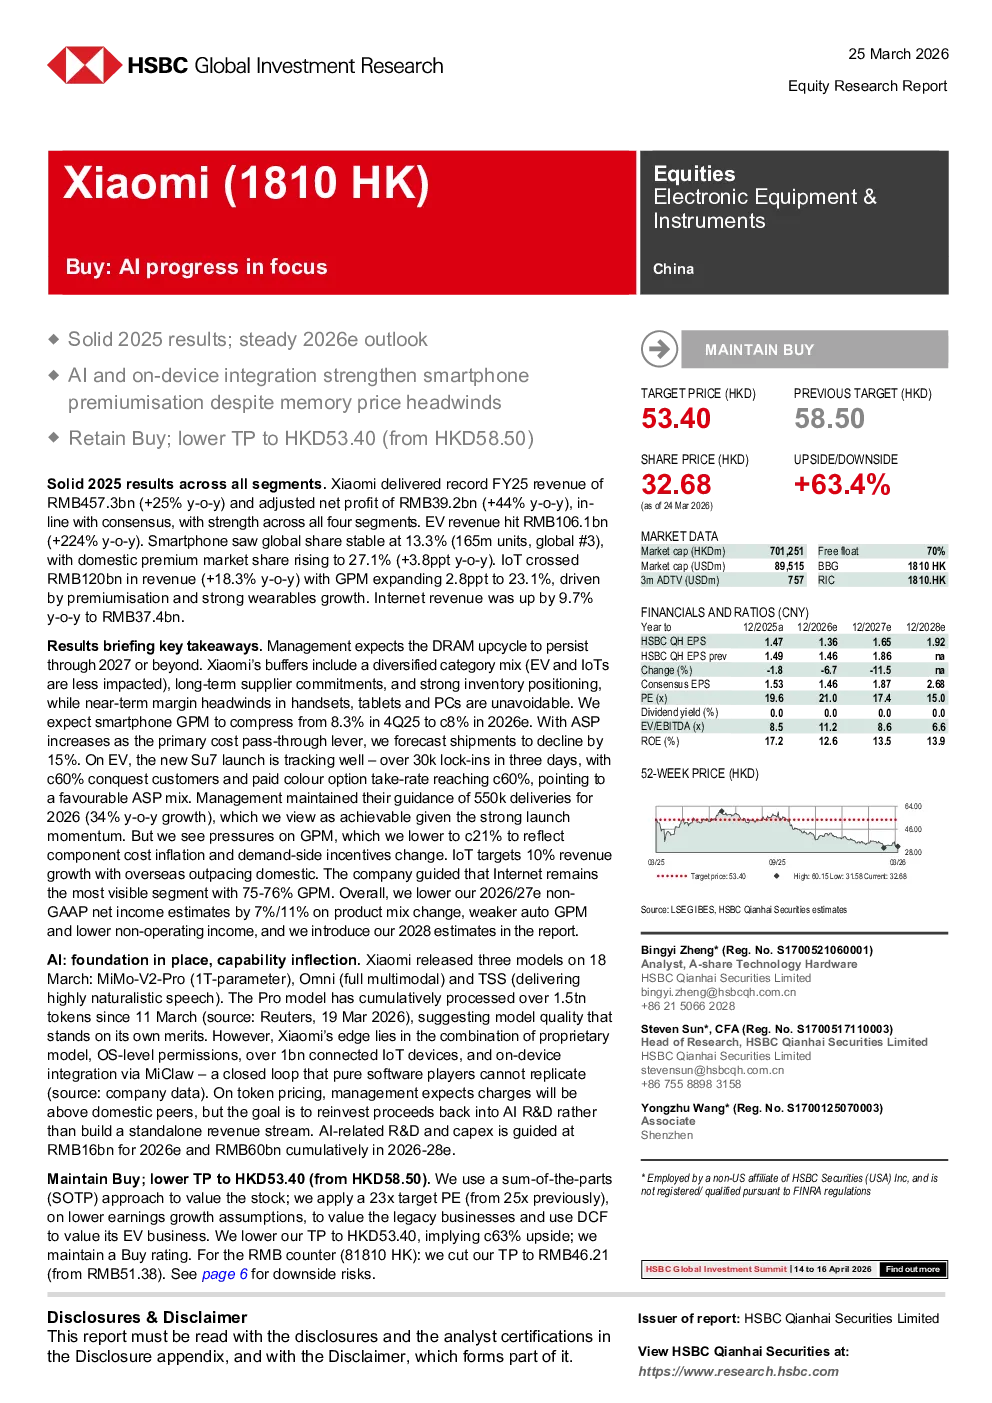
汇丰前海证券发布小米研报,维持买入评级,将目标价从58.50港元下调至53.40港元。报告显示小米2025财年收入同比增长25%,达到4573亿元人民币,调整后净利润同比增长44%。各业务板块均表现强劲,电动汽车收入同比增长224%,智能手机市场份额稳定,物联网收入突破1200亿元,毛利率提升至23.1%。
小米各业务板块的发展趋势如何?
小米各业务板块呈现多元化发展态势。电动汽车收入增长强劲,同比增长224%达到1061亿元。智能手机全球市场份额稳定在13.3%,国内高端市场份额上升至27.1%。物联网收入突破1200亿元,同比增长18.3%,毛利率提升2.8个百分点至23.1%,主要受高端化和可穿戴设备推动。互联网服务收入同比增长9.7%,达到374亿元。
研报重点分析了小米的哪些方面?
研报重点分析了小米的产品组合变化、各业务板块的盈利能力及未来增长潜力。报告指出小米通过多元化的产品组合(电动汽车和物联网受影响较小)应对市场变化,同时关注智能手机、平板电脑和PC的短期利润率压力。此外,报告还分析了小米在人工智能领域的布局,包括发布的三款模型及研发投入。
当前小米的市场表现如何?
小米市场表现稳健,2025财年实现收入和净利润双增长,各业务板块均表现强劲。电动汽车成为增长亮点,收入同比增长224%。智能手机市场份额稳定,国内高端市场表现突出。物联网业务收入突破1200亿元,毛利率提升。互联网服务收入稳步增长。整体来看,小米在多个赛道展现出持续发展能力。
研报提示了哪些风险?
研报提示了小米面临的风险,包括产品组合变化带来的不确定性、电动汽车毛利率疲软、非经营性收入降低等。此外,报告指出智能手机、平板电脑和PC短期利润率压力不可避免。DRAM价格周期可能持续至2027年或更长时间,对相关业务产生影响。
你可能感兴趣
受惠於全球「宅经济」及欧美房地产巿场逐步复苏,且与小米合作并加快智能家具商业化,上调目标价至每股3.28港元,重申「买入」评级
软库中华证券研究部2021-09-17
重申买入评级,下调目标价至6.7港元
大和证券2020-01-15
重申买入评级,下调目标价至5港元
大和证券2019-12-23
维持买入评级,下调目标价至9.8港元
大和证券2019-11-30
重申买入评级,下调目标价至95港元
大和证券2019-10-26
上调至买入评级,下调目标价至70港元
大和证券2019-11-16
对行业发展放缓和成本管理的担忧加剧;维持长线买入评级,但下调目标价至38.38港元
交银国际2017-04-28
下调目标价至30港元,维持“买入”评级
大和证券2026-08-21
下调目标价至34.23港元,维持“买入”评级
花旗2026-08-21