猜你想问
药明康德2026年H1业绩表现如何?
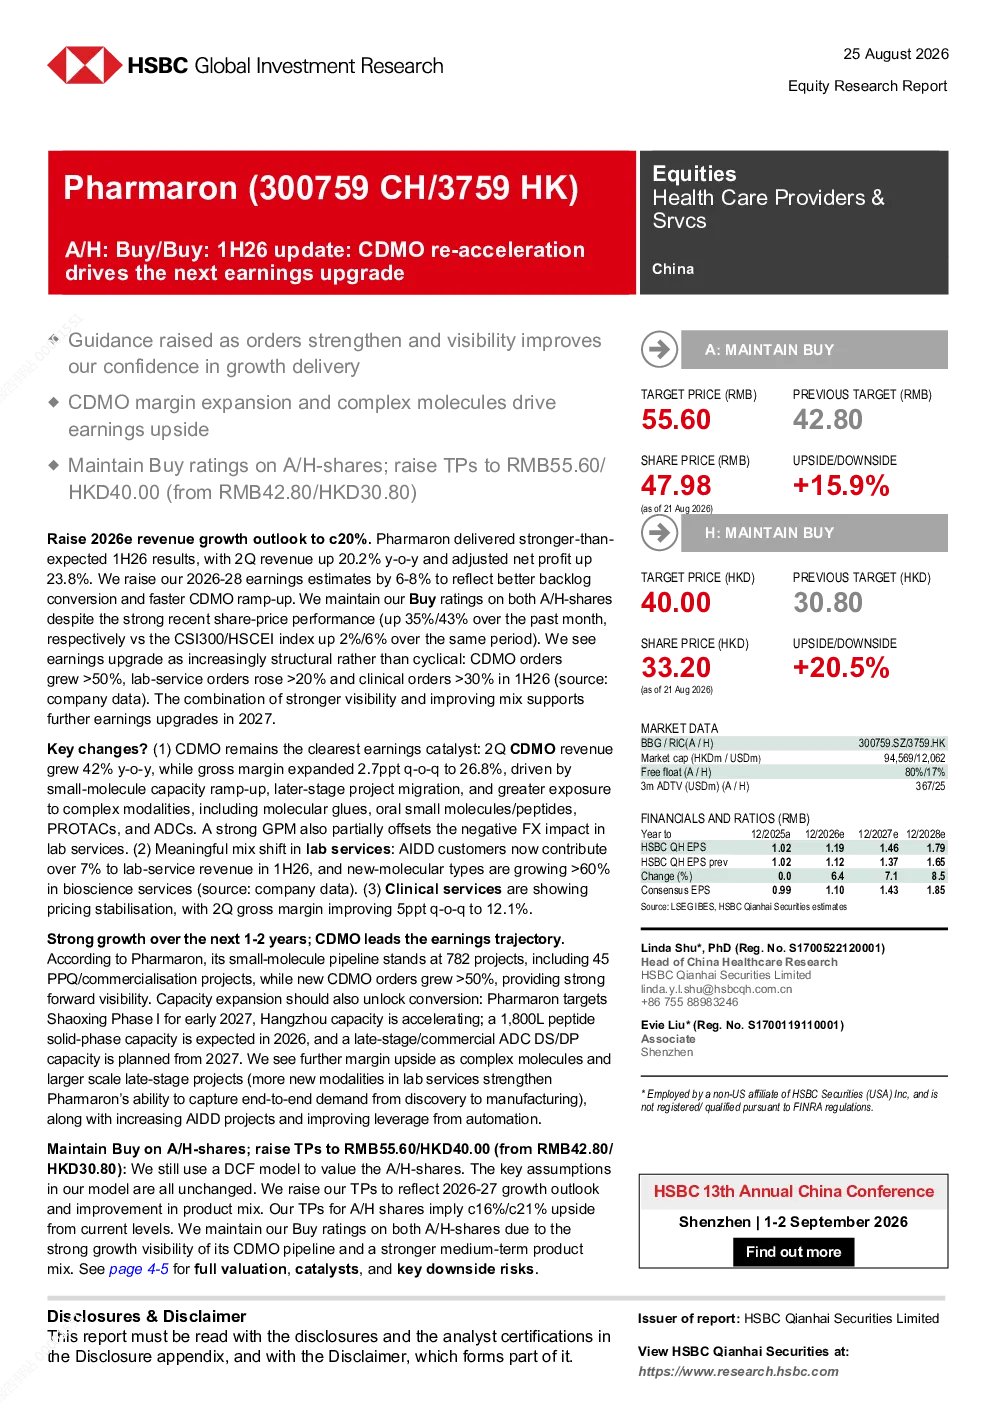
药明康德2026年H1业绩超预期,收入同比增长20.2%,调整后净利润同比增长23.8%。公司上调了2026年全年收入增长指引至15-20%,主要受强劲订单和在小分子CDMO管线进展的支撑。报告上调了2026-2028年的盈利预测,反映更好的订单转化和更快的CDMO产能扩张。
小分子CDMO业务对药明康德盈利有何影响?
小分子CDMO业务是药明康德最清晰的盈利催化剂。2026年Q2 CDMO收入同比增长42%,毛利率环比提升2.7个百分点至26.8%。小分子CDMO管线项目数量为782个,其中45个项目处于PPQ/商业化阶段。新增CDMO订单同比增长超过50%,显示出强劲的业务增长势头。
药明康德未来赛道发展趋势如何?
药明康德在CDMO赛道的发展趋势积极。公司持续扩大小分子CDMO产能,订单转化加快,未来几年有望实现强劲增长。实验室服务方面,AIDD客户贡献的收入占比已超过7%,生物科学服务中新型分子类型增长超过60%,临床服务毛利率也环比提升5个百分点至12.1%,显示出多元化业务的发展潜力。
当前药明康德的市场现状如何?
当前药明康德的市场现状表现良好。公司业绩超预期,收入和利润均实现同比增长,CDMO业务增长强劲,订单饱满。公司在小分子CDMO领域具有领先地位,管线项目丰富,产能扩张迅速。此外,实验室服务和生物科学服务也展现出良好的增长态势,整体市场竞争力较强。
药明康德研报是否存在风险提示?
药明康德研报提示的风险主要集中在行业竞争加剧和客户集中度较高方面。随着CDMO行业进入快速发展期,竞争日益激烈,可能影响公司市场份额和盈利能力。此外,部分客户集中度较高,一旦客户需求变化或合作关系调整,可能对公司业绩产生不利影响。需要关注行业动态和客户结构变化带来的潜在风险。
你可能感兴趣
汇丰前海证券:小米(1810 HK)买入评级 下调目标价至53.40港元
汇丰前海证券2026-03-25
汇丰前海证券-生益科技:2Q26业绩超预期,产品结构优化+产能扩张驱动增长;维持买入评级
汇丰前海证券2026-08-19
疫情使A/H估值进一步分化;上调H股至“买入”,维持A股“持有”评级
浦银国际2022-05-03
上半年业绩爆发性增长,大投行战略成效显著,调整目标价至6.8港元,重申买入评级
第一上海证券2015-08-26
北美地区销售明显好转,欧洲地区表现依然令人满意,上调评级至“买入”,上调目标价至0.83港元/股
软库中华金融服务2022-04-13
上调新秀丽目标价至18.2港元,重申买入评级,第三季度业务趋势改善
大和证券2026-10-13
国际业务触底与中国市场崛起初步实现,重申‘买入’评级,上调目标价至每股1.35港元
软库中华证券研究部2021-04-30
业绩爆发性增长,料2015年业务空间广阔,提升目标价至7.1 港元,重申买入评级
第一上海证券2015-03-12
海外Club Med延续2H21强势且复苏步伐胜预期,维持「买入」评级,上调目标价至每股14.45港元
软库中华金融服务2022-05-13
跟踪报告:前三季度业绩大超预期,上调评级至买入
信息技术国信证券2017-10-16