猜你想问
深圳国际研报核心内容是什么?
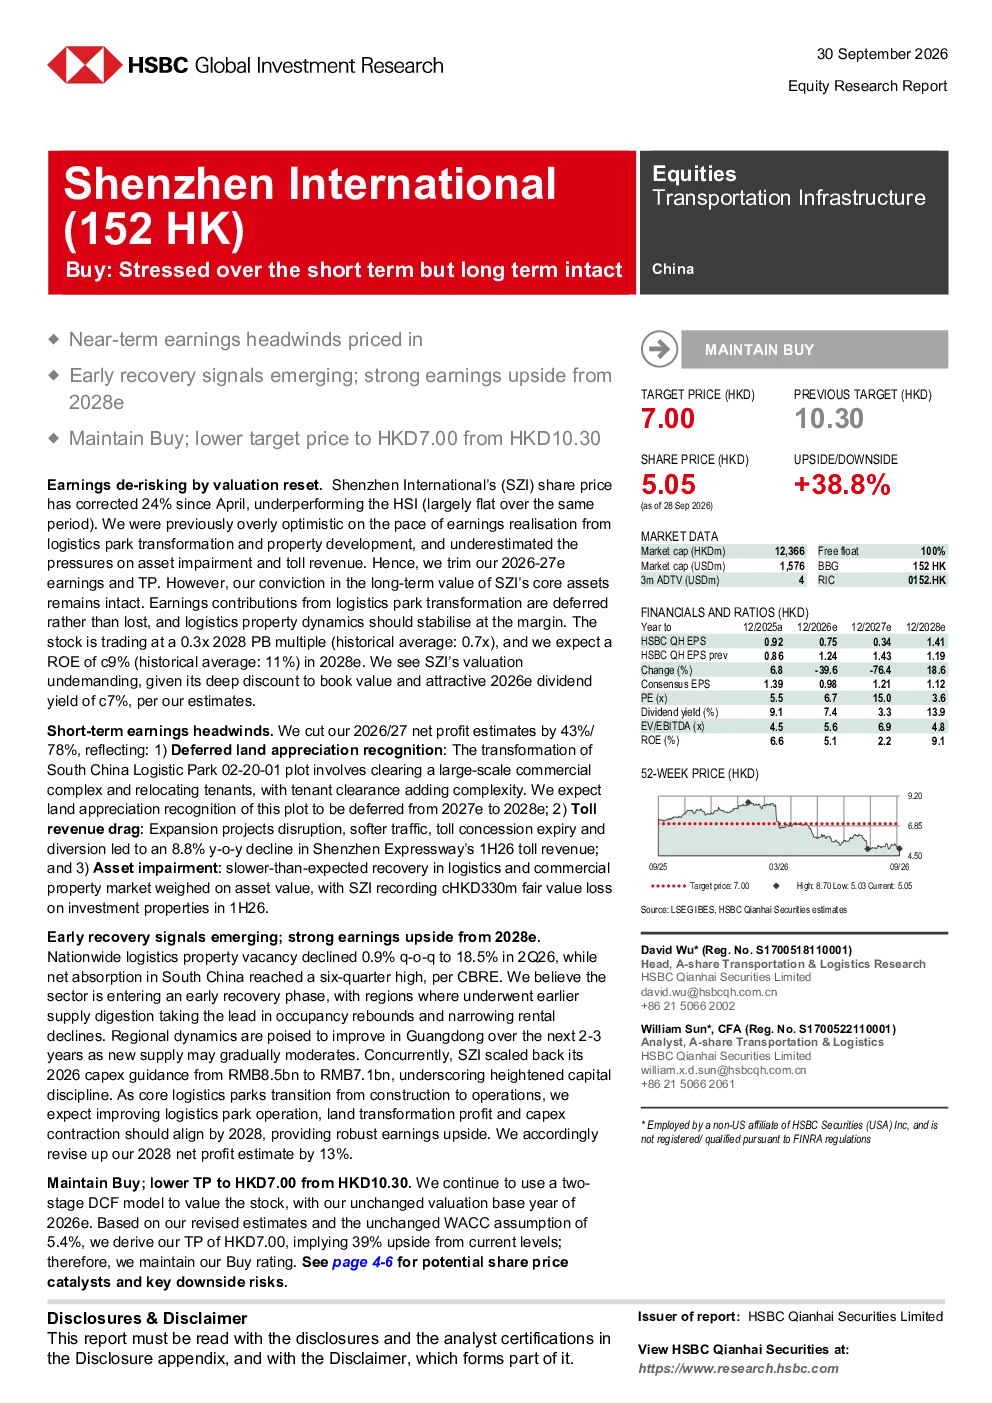
深圳国际研报指出短期业绩承压但长期价值稳固,股价下跌主因是市场对公司物流园转型和地产开发收益预期过高,低估了资产减值和收费收入压力。尽管下调了2026-2027年盈利预测和目标价至港币7.00,但仍维持“买入”评级,因长期核心资产价值未减损,转型收益只是延期而非消失,物流地产动态有望边际稳定。
物流地产行业发展趋势如何?
物流地产市场进入早期复苏阶段,二季度空置率降至18.5%,南中国吸纳量创六期新高,广东地区供应过剩问题有望缓解。但短期仍面临转型不及预期、资产减值风险、高速公路交通量低于预期等挑战。长期看,行业供需关系将逐步改善,为物流地产企业带来发展机遇。
研报重点分析了深圳国际的哪些方面?
研报重点分析了深圳国际的短期业绩压力与长期价值,包括物流园转型进度、土地增值确认延期、收费收入拖累、资产减值影响等短期因素,以及物流地产市场复苏、资本开支收缩、运营改善等长期机遇。报告强调公司转型收益只是延期而非消失,长期盈利潜力依然显著。
当前市场对深圳国际的判断是什么?
当前市场对深圳国际的判断存在分歧,股价自4月以来下跌24%,主要因市场预期过高且低估风险。研报认为公司短期承压但长期价值稳固,核心资产价值 intact,转型收益只是延期,物流地产动态有望边际稳定。报告维持“买入”评级,目标价港币7.00,显示其估值具吸引力。
研报提示了哪些风险?
研报提示的短期风险包括南中国物流园转型不及预期、资产减值风险、高速公路交通量低于预期等。长期看需关注行业竞争加剧、政策变化等宏观因素。报告强调公司短期挑战与长期机遇并存,需警惕资产减值和运营效率提升不及预期的风险。
你可能感兴趣
汇丰前海证券:康师傅(00322.HK):买入,对中长期盈利能力改善仍持乐观态度
汇丰前海证券2026-08-13
汇丰前海证券:小米(1810 HK)买入评级 下调目标价至53.40港元
汇丰前海证券2026-03-25
汇丰前海证券-生益科技:2Q26业绩超预期,产品结构优化+产能扩张驱动增长;维持买入评级
汇丰前海证券2026-08-19