猜你想问
这份研报的核心内容是什么?
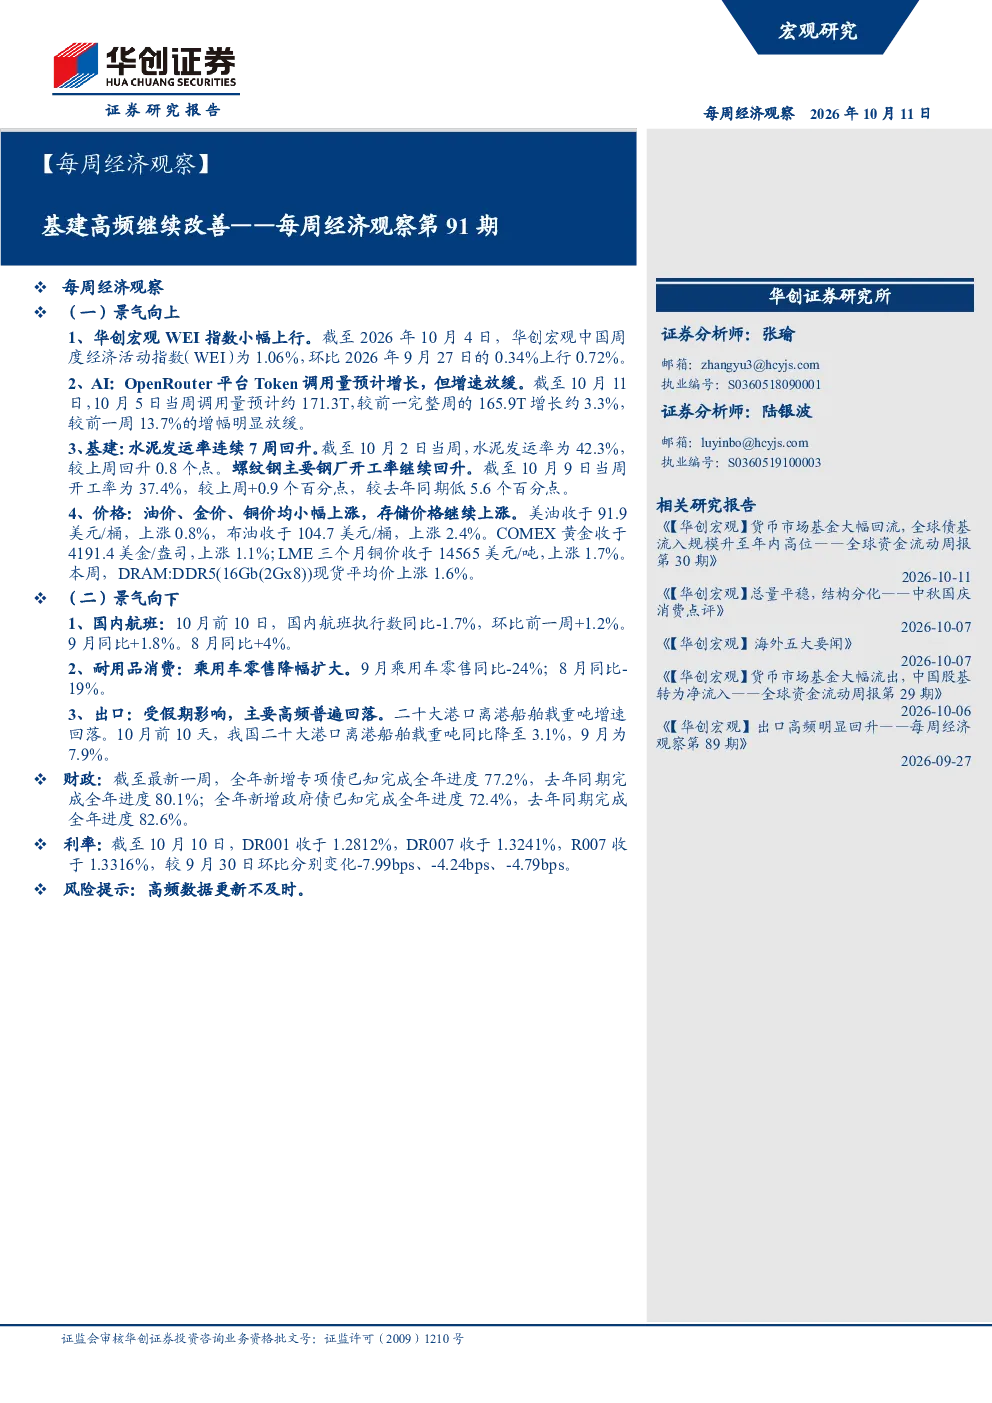
这份研报的核心内容是分析当前经济景气度的改善情况,特别是基建领域高频数据的持续改善。报告指出华创宏观WEI指数小幅上行,环比上升0.72%,但部分消费和出行数据边际回落。同时,报告还关注了资产配置、AI应用发展、厄尔尼诺现象、需求、生产、贸易、物价、利率债以及资金面等多个方面的经济数据和政策动态。
报告对AI行业发展趋势有何分析?
报告对AI行业发展趋势进行了分析,指出OpenRouter平台Token调用量预计增长,但增速放缓,Token Price Index(TPI)为每百万Token 1.94美元,较前一周下降约9.1%。这表明AI应用发展迅速,但市场热度可能有所降温,需要关注Token调用量增速放缓和Token单位价格回落的情况。
报告重点分析了哪些方向?
报告重点分析了基建高频数据、资产配置、AI应用、厄尔尼诺现象、需求、生产、贸易、物价、利率债以及资金面等多个方向。其中,基建高频数据的持续改善是报告关注的重点之一,同时报告也分析了股票相对债券的配置性价比、A股估值分化、ERP处于历史偏高分位等问题。
当前市场现状如何判断?
当前市场现状表现为经济景气度有所改善,尤其基建领域高频数据持续改善,但部分消费和出行数据边际回落。资产配置方面,股票相对债券仍具备配置性价比,但A股估值分化,ERP处于历史偏高分位。AI应用发展迅速,但Token调用量增速放缓,Token单位价格回落。此外,厄尔尼诺现象持续,可能对全球经济和金融市场产生影响。
研报有哪些风险提示?
研报提示的风险包括经济景气度改善可能不及预期、部分消费和出行数据边际回落可能引发新的经济下行压力、AI应用发展迅速但Token调用量增速放缓可能影响市场热度、厄尔尼诺现象持续可能对全球经济和金融市场产生不利影响、以及地方政府债务结存限额的使用可能存在不确定性等。
你可能感兴趣
【每周经济观察】第29期:出口高频边际走弱
华创证券2024-08-05
【每周经济观察】第79期:出口高频明显回落
华创证券2026-07-19
每周经济观察2020 年第 3 期:25 张图跟踪高频数据,缓升的猪价,狂飙的专项债
华创证券2020-01-20
每周经济观察第21期:多数出口货量高频回落
商贸零售华创证券2025-05-26
每周经济观察第73期:出口高频景气度回升
华创证券2026-06-07
每周经济观察第86期:出口高频明显回落
华创证券2026-09-06
【每周经济观察】第62期:出口高频回落
华创证券2026-03-15
出口高频维持景气:【每周经济观察】第57期
公用事业华创证券2026-02-01
每周经济观察第81期:出口高频大幅反弹
华创证券2026-08-02
每周经济观察第89期:出口高频明显回升
华创证券2026-09-27