猜你想问
这份研报主要讲了什么内容?
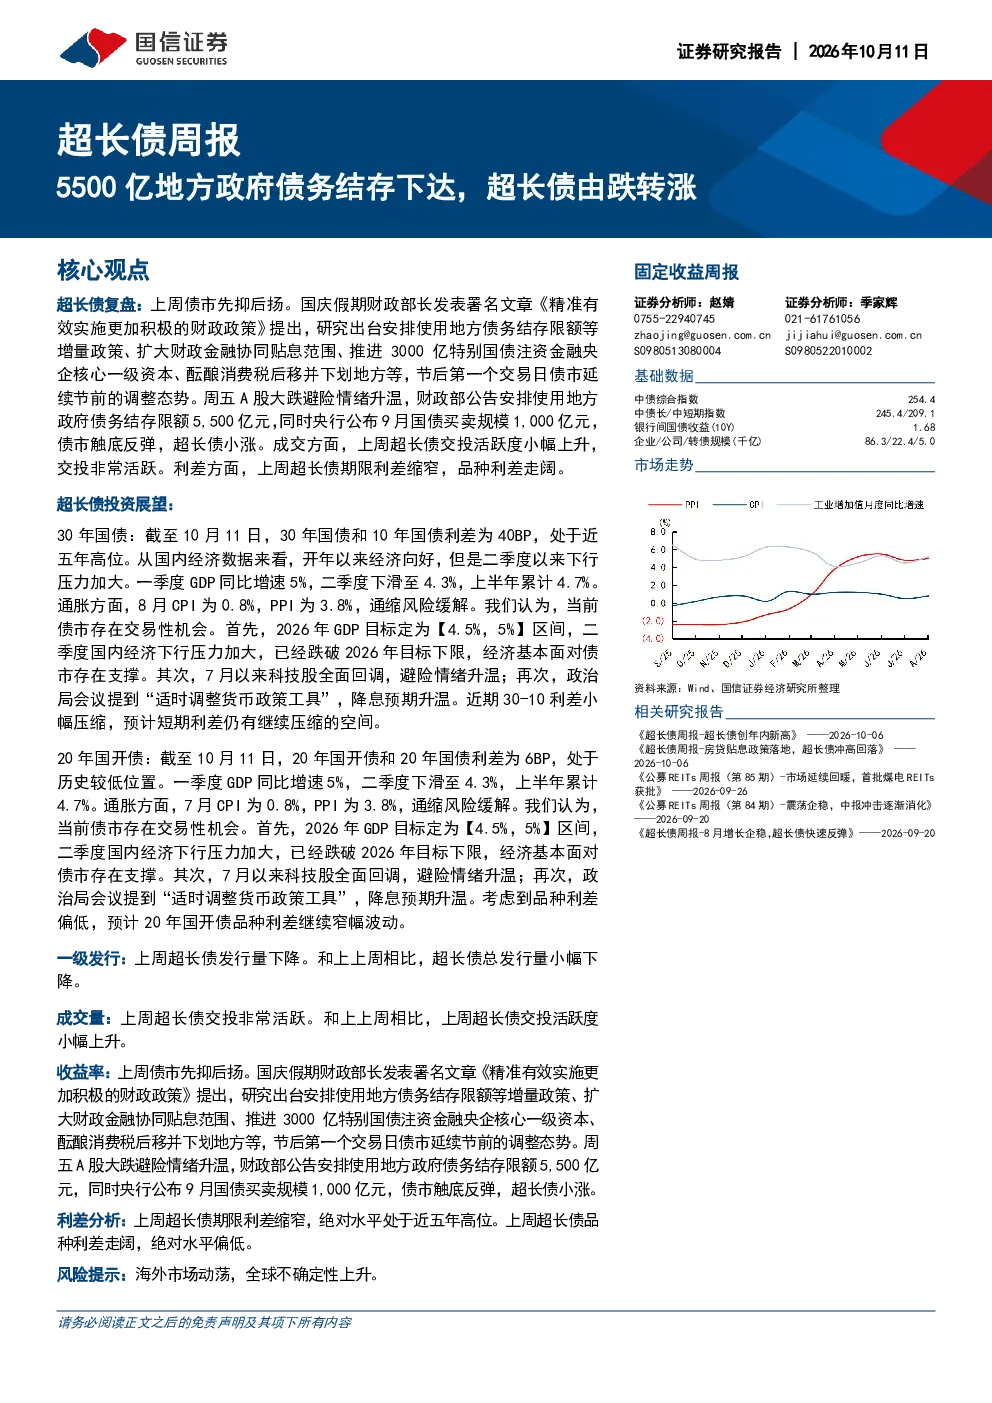
这份研报分析了上周债市的波动情况,重点探讨了超长债由跌转涨的原因。报告指出,国庆假期财政部长提出的积极财政政策以及财政部公告使用地方政府债务结存限额5,500亿元,是推动债市触底反弹的关键因素。同时,央行公布9月国债买卖规模1,000亿元也起到了积极作用。报告还分析了超长债的成交、收益率、利差等数据,并对30年国债和20年国开债的投资机会进行了展望。
超长债行业未来发展趋势如何?
超长债行业的发展趋势与宏观经济环境和政策支持密切相关。报告显示,当前30年国债与10年国债利差处于近五年高位,经济下行压力加大支撑债市。同时,科技股回调升温避险情绪,政治局会议提降息预期也为债市提供了支撑。未来,若经济继续下行或政策持续利好,超长债市场有望获得进一步发展空间。
研报重点分析了哪些方向?
研报重点分析了超长债的投资机会和基本概况。在投资机会方面,报告对30年国债和20年国开债进行了详细分析,指出30年国债与10年国债利差处于高位,经济下行压力和降息预期为其提供了投资机会;20年国开债与20年国债利差处于历史低位,经济下行压力和避险情绪升温也为其提供了机会。此外,报告还分析了超长债的存量、品种和期限结构,以及一级市场和二级市场的表现。
当前债市的市场现状如何?
当前债市呈现先抑后扬的态势。报告数据显示,上周债市在节后首个交易日延续调整,但随着财政部公告使用地方政府债务结存限额和央行公布国债买卖规模,债市触底反弹,超长债小幅上涨。成交方面,超长债交投活跃度小幅上升;利差方面,期限利差缩窄,品种利差走阔。这些数据表明债市正在逐步恢复稳定。
研报提到了哪些风险提示?
研报提示的主要风险是海外市场动荡和全球不确定性上升。虽然当前债市有所回暖,但全球经济形势依然复杂多变,这可能对债市产生不利影响。投资者在关注超长债投资机会的同时,也需要警惕这些潜在风险,做好风险管理。
你可能感兴趣
5500亿元地方政府债务结存限额下达,强化企业科技创新主体地位——政策周度观察
东方财富2026-10-11
2025年11月城投化债及转型跟踪:5000亿地方政府债务结存限额集中落地,新增产业主体明显增多
远东资信2025-12-17
锂钴周报:澳矿定价模式转变 锂盐价格由涨转跌
华泰期货2023-10-22
南华油品发运数据周报:——当周发运明显有增量,BDTI运价指数环比由跌转涨
南华期货2025-02-21
可转债周报:市场由涨转跌,转债表现优于正股
东吴证券2018-11-09
化工及新能源材料行业周报:纯MDI、TDI价格由涨转跌需求不及预期
基础化工国都证券2025-02-24
大类资产与基金周报:商品跌幅较大,商品基金由涨转跌
太平洋证券2024-08-13
钢材周报:无视库存去化利好,钢矿由涨转跌
铜冠金源期货2019-11-11
量化周报:大盘日线由涨转跌
国盛证券2019-11-17
新能源及有色金属周报:镍价震荡走弱,不锈钢由涨转跌
华泰期货2025-08-17