猜你想问
这份可转债周报的核心内容是什么?
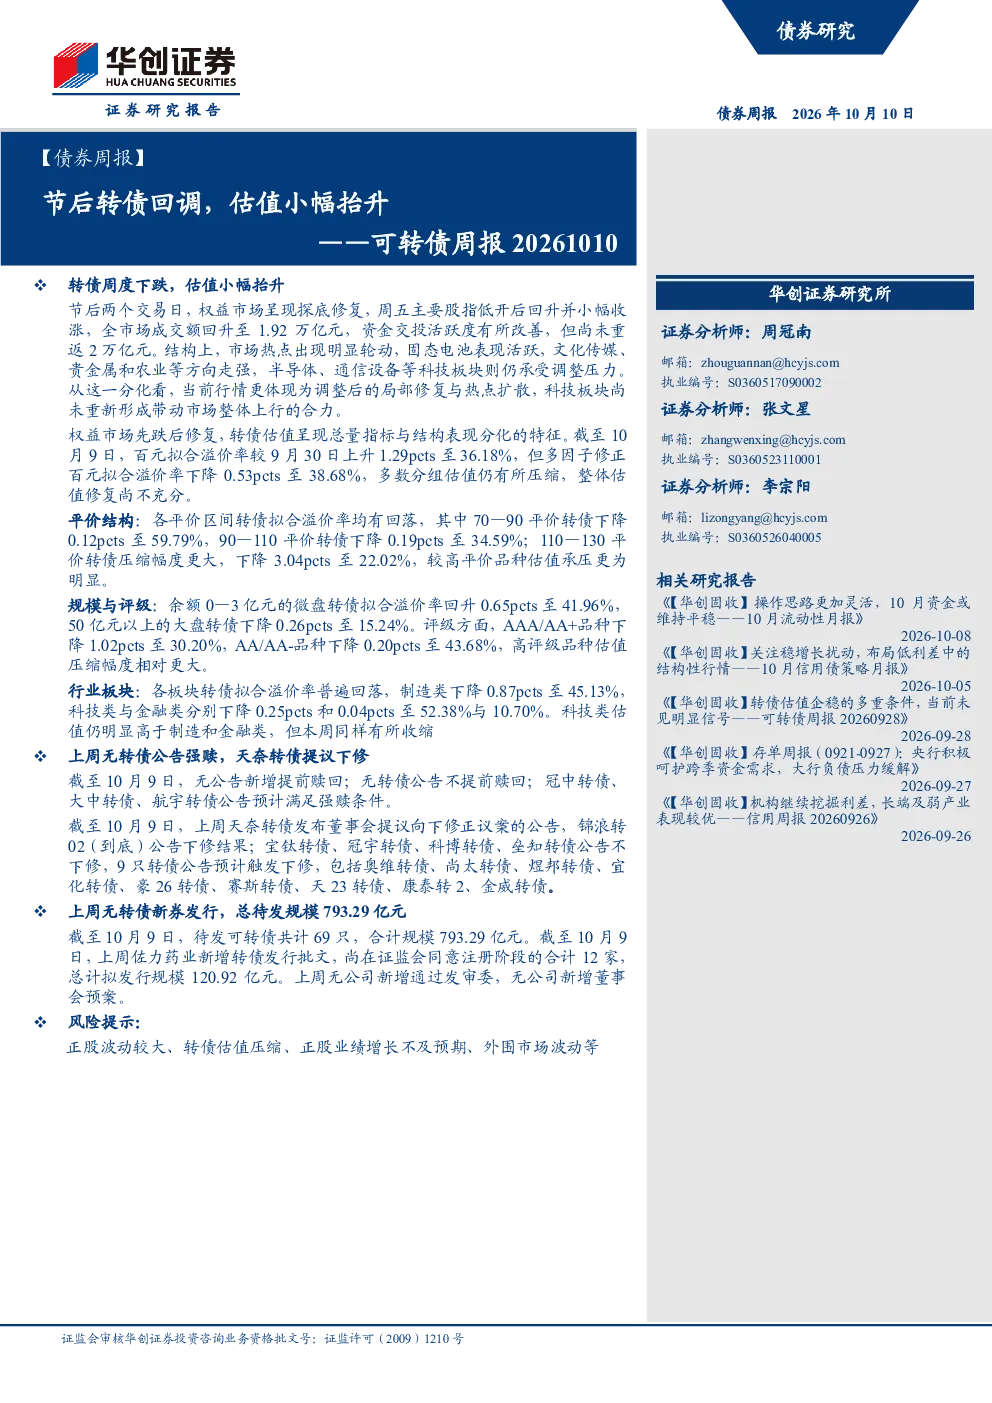
本报告回顾了节后两个交易日可转债市场的表现,指出权益市场探底修复,转债市场下跌但估值小幅抬升。百元拟合溢价率上升1.29pct至36.18%,多因子修正百元拟合溢价率下降0.53pct至38.68%,多数分组估值压缩,整体估值修复不充分。平价结构方面,110—130平价转债压缩幅度最大(3.04pct至22.02%)。规模与评级方面,微盘转债溢价率回升(41.96%),大盘转债下降(15.24%),高评级品种压缩幅度更大(AAA/AA+下降1.02pct至30.20%)。行业板块方面,制造类、科技类、金融类溢价率分别下降0.87pct、0.25pct和0.04pct至45.13%、52.38%和10.70%,科技类估值仍高于其他板块。
报告对可转债行业发展趋势有何分析?
报告指出科技类转债估值仍高于其他板块,但整体估值修复不充分。制造类、科技类、金融类溢价率有所下降,显示行业分化。微盘转债溢价率回升,大盘转债下降,高评级品种压缩幅度更大,反映投资者对风险偏好的变化。未来需关注行业景气度与正股基本面,结合估值水平进行配置。
报告重点分析了哪些方向?
报告重点分析了市场估值表现、条款动态与供给情况。估值方面,百元拟合溢价率与多因子修正溢价率变化,以及各平价区间、规模、评级、行业板块的溢价率变动,揭示了市场修复不充分的现状。条款方面,关注强赎、下修等关键节点,如冠中转债、大中转债、航宇转债满足强赎条件,天奈转债提议向下修正等。供给方面,分析待发规模与注册阶段情况,为投资者提供发债节奏参考。
当前可转债市场现状如何判断?
当前市场现状表现为节后回调但估值小幅抬升,整体估值修复不充分。多因子修正溢价率下降,多数分组估值压缩,但百元拟合溢价率上升,显示市场情绪波动与结构性机会并存。平价结构、规模、评级、行业板块均呈现分化特征,投资者需结合自身风险偏好选择配置方向。
报告提示了哪些风险?
报告提示正股波动风险,尤其关注业绩不及预期的标的;估值压缩风险,高溢价率转债可能面临回调压力;业绩不及预期风险,需结合正股基本面进行判断;外围市场波动风险,可能影响A股整体表现。建议投资者关注低价与双低策略,控制仓位,分散配置以应对市场不确定性。