猜你想问
这份研报主要分析了什么内容?
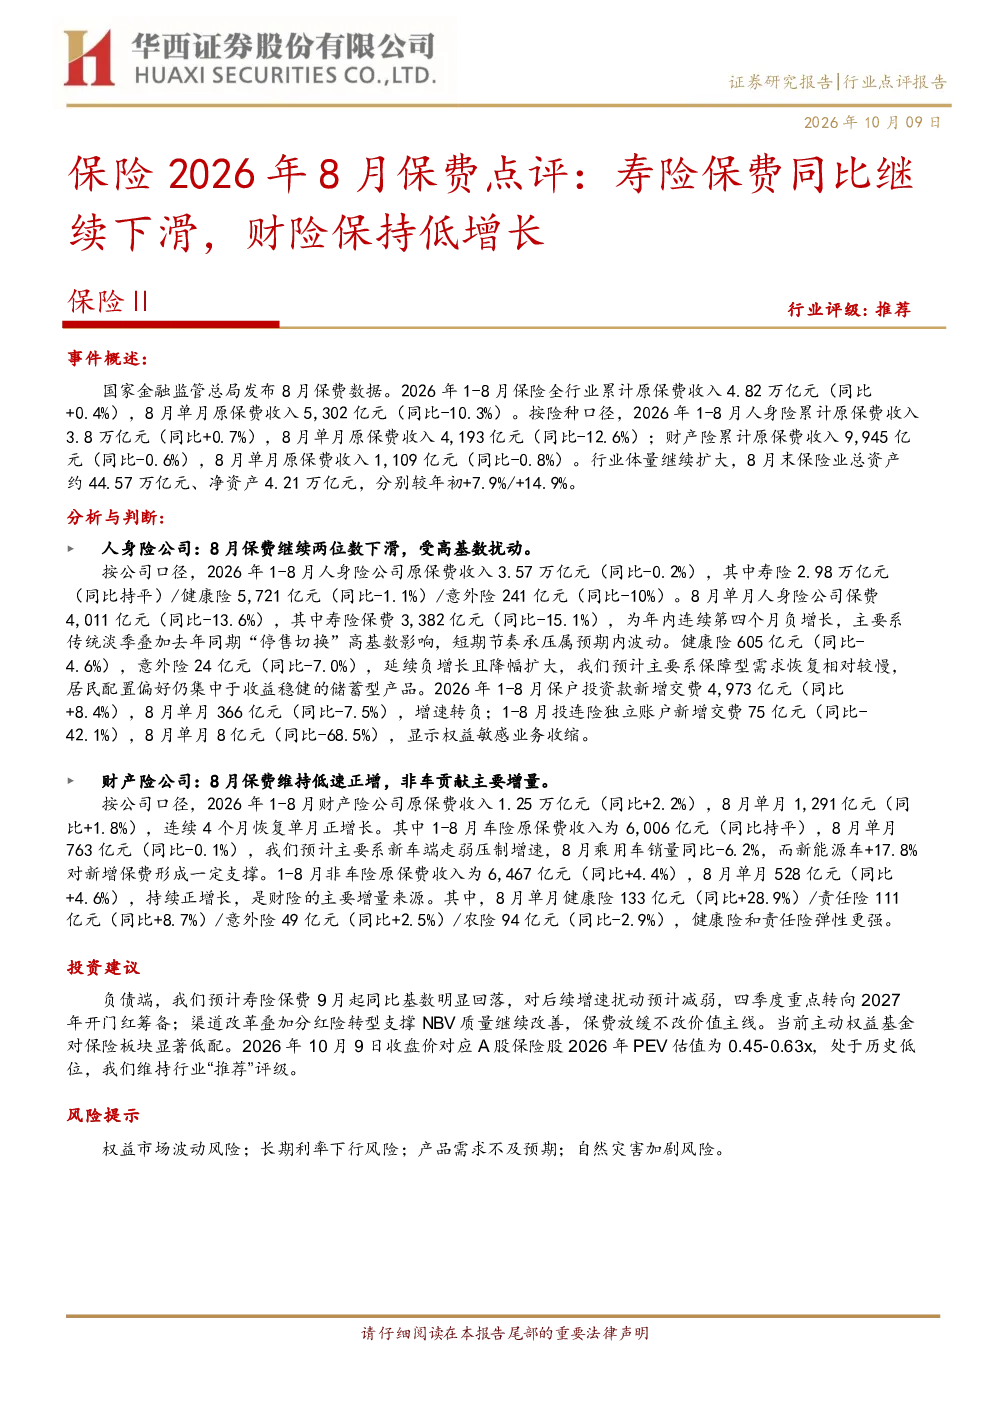
这份研报主要分析了2026年8月的保险行业保费数据。数据显示,1-8月保险全行业累计原保费收入4.82万亿元,同比+0.4%;8月单月原保费收入5,302亿元,同比-10.3%。人身险方面,1-8月累计原保费收入3.8万亿元,同比+0.7%;8月单月原保费收入4,193亿元,同比-12.6%。寿险8月保费同比-15.1%,为年内连续第四个月负增长,主要受传统淡季和高基数影响。财产险方面,1-8月累计原保费收入9,945亿元,同比-0.6%;8月单月原保费收入1,109亿元,同比-0.8%,但非车险持续正增长。
保险行业未来发展趋势如何?
保险行业未来发展趋势显示,人身险保费增速放缓,寿险受传统淡季和高基数影响持续下滑,但渠道改革和分红险转型支撑NBV质量改善。财产险保费增速保持低速正增长,非车险贡献主要增量,健康险和责任险弹性更强。行业体量继续扩大,总资产和净资产均有所增长。预计寿险保费增速在四季度将受基数效应减弱影响,行业整体仍具价值投资潜力。
研报重点分析了哪些方向?
研报重点分析了寿险保费下滑的原因和财险保费增长的结构。寿险方面,8月保费同比-15.1%,主要受传统淡季和高基数影响,尤其是去年同期的“停售切换”高基数效应。财险方面,车险增速受新车端走弱压制,非车险持续正增长,健康险和责任险弹性更强。此外,研报还关注了保户投资款和投连险业务的变化,显示权益敏感业务收缩。
当前保险市场现状如何判断?
当前保险市场现状表现为寿险保费增速持续放缓,财险保费保持低速正增长。人身险公司8月保费同比-12.6%,寿险保费同比-15.1%,为年内连续第四个月负增长。财产险公司8月保费同比-0.8%,但非车险持续正增长,是主要增量来源。行业整体体量仍在扩大,总资产和净资产均有所增长,但增速有所放缓。
研报提示了哪些风险?
研报提示了以下风险:权益市场波动风险可能导致保险板块主动权益基金配置降低;长期利率下行风险可能影响保险资金投资收益;产品需求不及预期可能导致保费收入增长放缓;自然灾害加剧风险可能增加保险赔付支出。这些风险需关注,但研报未涉及具体投资建议。