猜你想问
这份研报的核心内容是什么?
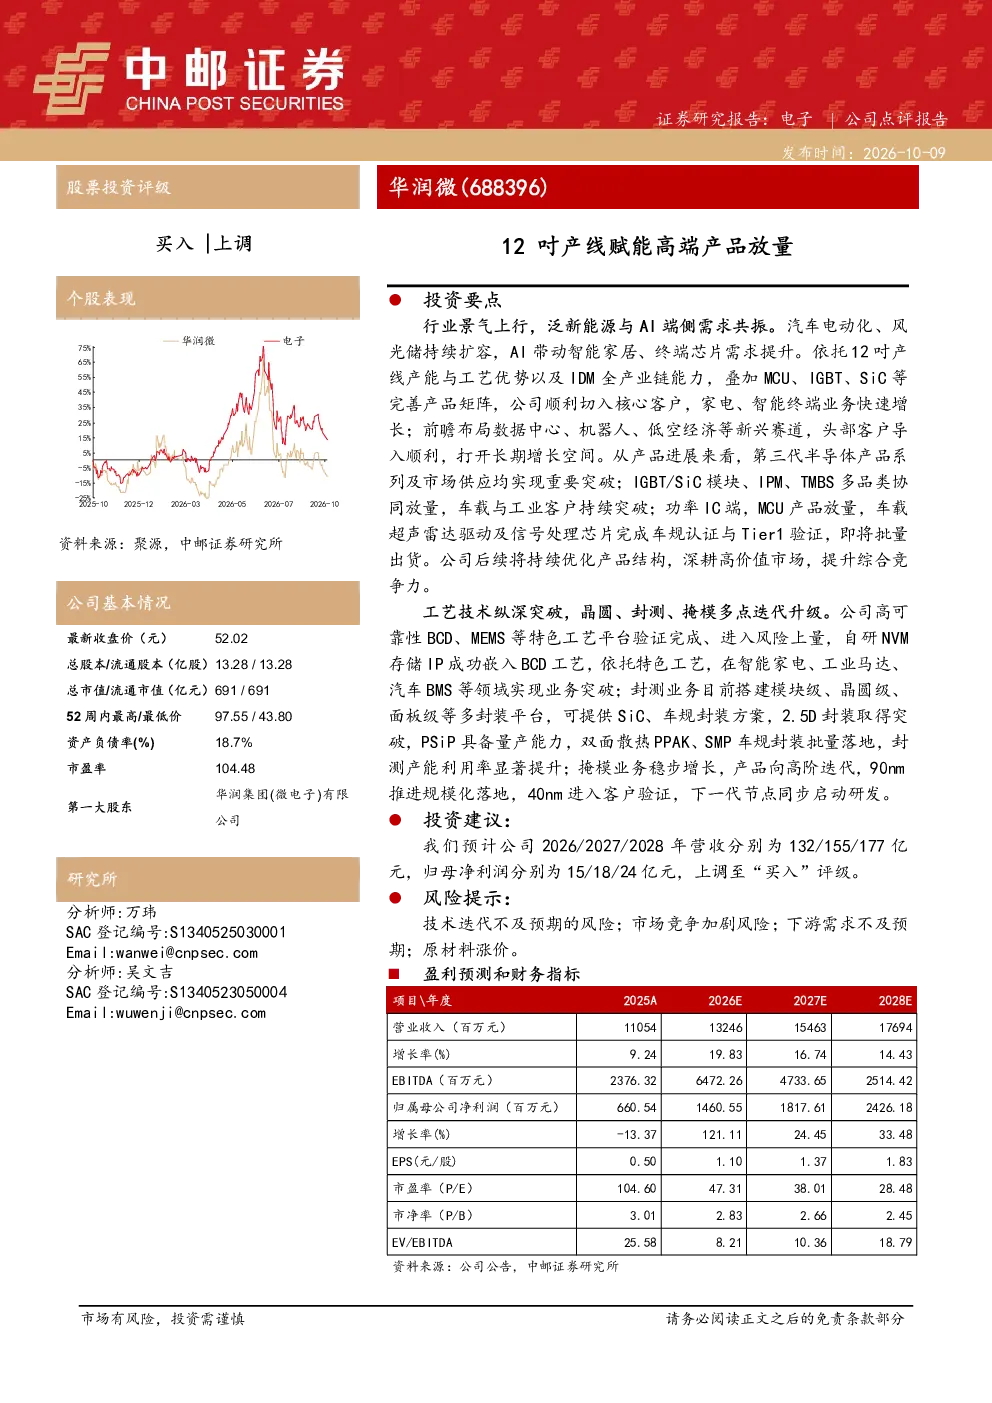
本报告聚焦于公司依托12吋产线产能与工艺优势,推动高端产品放量。报告指出,公司凭借IDM全产业链能力切入核心客户,在家电、智能终端等领域业务快速增长,并前瞻布局数据中心、机器人、低空经济等新兴赛道。第三代半导体产品系列实现重要突破,IGBT/SiC模块等多品类协同放量,车载与工业客户持续拓展。同时,公司在高可靠性BCD、MEMS等特色工艺平台及封测业务方面取得显著进展,2.5D封装技术取得突破,车规级封装批量落地。
当前电子设备行业的发展趋势如何?
当前电子设备行业呈现景气上行态势,主要受汽车电动化、风光储扩容及AI发展等多重因素驱动。汽车电动化带动车载芯片需求激增,风光储扩容推动新能源相关芯片需求增长,AI技术发展则带动智能家居和终端芯片需求提升。这些因素共同促进泛新能源与AI端侧需求共振,为电子设备行业带来广阔的市场空间和发展机遇。
研报主要分析了公司的哪些业务方向?
研报重点分析了公司在多个业务方向的发展情况。在家电和智能终端业务方面,公司依托12吋产线产能优势及IDM全产业链能力,实现快速增长并切入核心客户。在新兴赛道方面,公司前瞻布局数据中心、机器人、低空经济等领域,展现出较强的战略眼光。此外,报告还详细介绍了公司在第三代半导体、IGBT/SiC模块、MCU等产品的进展,以及在高可靠性BCD、MEMS等特色工艺平台和封测业务方面的突破。
目前电子设备市场的现状如何?
当前电子设备市场呈现积极的发展态势。随着汽车电动化、风光储扩容及AI技术的快速发展,相关芯片需求持续增长,市场空间广阔。公司在电子设备市场表现活跃,凭借12吋产线产能优势和IDM全产业链能力,成功切入核心客户,在家电、智能终端等领域业务快速增长。同时,公司在第三代半导体、IGBT/SiC模块、MCU等产品方面取得重要突破,市场竞争力不断增强。
研报提示了哪些主要风险?
本报告提示了几个主要风险因素。首先,技术迭代不及预期可能导致公司产品竞争力下降。其次,市场竞争加剧可能影响公司市场份额和盈利能力。此外,下游需求不及预期也可能对公司业务增长造成压力。最后,原材料价格上涨可能增加公司生产成本,对其盈利水平产生不利影响。这些风险因素需要投资者密切关注。