猜你想问
美光26财年第四季度业绩表现如何?
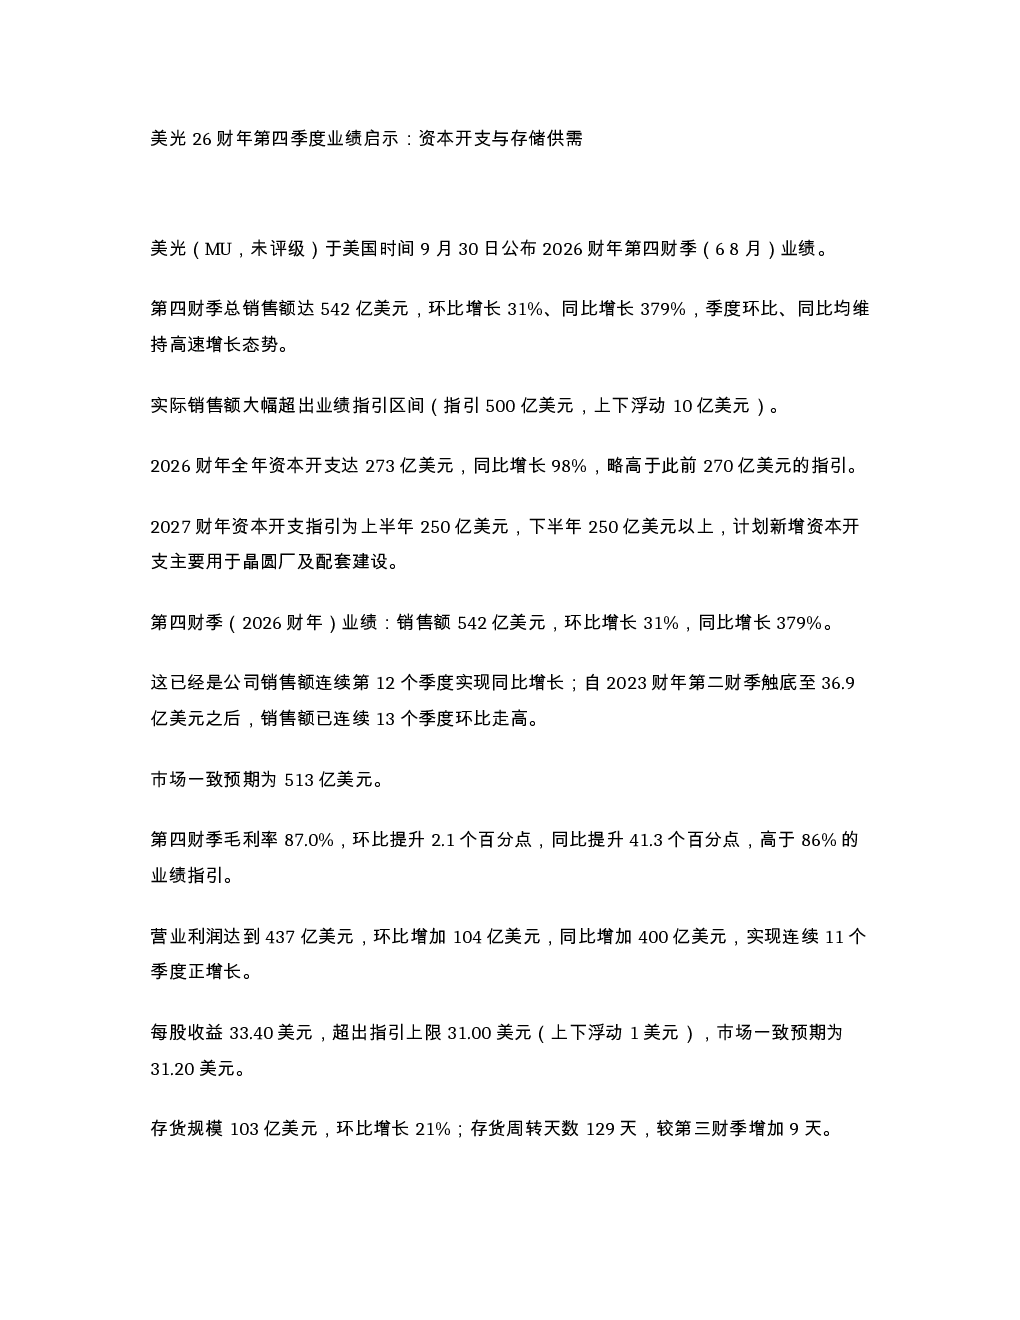
美光2026财年第四财季业绩显著超预期,总销售额达542亿美元,环比增长31%,同比增长379%,远超市场预期和公司指引。毛利率达87.0%,营业利润437亿美元,环比增长104亿美元,同比增加400亿美元,实现连续11个季度正增长;每股收益33.40美元,超出指引上限31.00美元。存货规模103亿美元,环比增长21%,主要受停产产品备货影响,但存储行业供需依旧紧张。
存储行业未来供需趋势如何?
美光预计2027、2028年存储供需紧张程度将高于2026年,DRAM需求持续超过供给。公司已与26家客户签署战略客户协议,覆盖至2030年,未来客户需求同样旺盛。数据中心服务器需求预计2026年、2027年都将实现接近高双位数的增长。NAND位元产出增速2027-2028年预计处于中20%区间。
美光各业务板块增长情况如何?
云存储业务销售额162亿美元,环比增长18%,同比增长258%;核心数据中心业务销售额180亿美元,环比增长56%,同比增长11倍;移动与客户端业务销售额131亿美元,环比增长14%,同比增长248%;汽车及嵌入式业务销售额68亿美元,环比增长47%,同比增长375%。云业务和数据中心业务增长尤为强劲,移动和汽车业务受产品涨价带动实现增长。
美光资本开支计划及产能扩张情况?
2026财年全年净资本开支273.7亿美元,同比增长80%;2027财年全年资本开支展望500亿美元以上,同比增幅超80%,主要用于晶圆厂及配套建设。爱达荷州一号晶圆厂预计2027年年中开始产出晶圆,二号晶圆厂预计2028年末投入运营,日本全新晶圆厂计划2028年下半年投产。
美光研报中提示的主要风险点?
美光存货规模环比增长21%,主要受停产产品备货影响,可能存在库存积压风险。存储行业供需紧张格局延续,但未来产能扩张可能导致供需关系变化。晶圆制造设备市场高增长确定性提升,但设备供应商估值修复存在不确定性。
你可能感兴趣
【电报解读】AI驱动先进逻辑与存储扩产,全球半导体设备市场规模持续创新高,相关资本开支已进入新一轮上行周期,这家公司已成功进入三星、日月光、美光等国际一线供应体系-20260612
未知机构2026-06-12
高盛 美光科技 MU 业绩与指引强劲 新签客户协议叠加资本开支上修以支撑供给扩张
未知机构2026-10-02
3FQ25财报点评:营收利润超指引,云重新加速,预期26财年资本开支继续增长
信息技术国信证券2025-05-03
25FYQ4财报点评:云显著加速、经营杠杆持续释放,指引26财年资本开支增速放缓
信息技术国信证券2025-07-31
美光FY26Q1业绩及指引超预期,26财年CapEx指引提升至200亿美元
信达证券2025-12-21
美光科技 MU.O 2026财年第四季度业绩交流会
未知机构2026-10-01
美光科技公司- MU -2026财年第四季度业绩电话会
未知机构2026-10-08
美光科技公司 MUUS 2026 财年第四季度业绩电话会议
未知机构2026-10-01
美光Q2业绩及指引大超预期上修资本开支北京时间3月19日凌晨美
未知机构2026-03-20
中国煤矿资本开支1H'26同比增长6%,与矿业整体资本开支增速一致
化石能源花旗2026-09-18