猜你想问
富满微上半年业绩表现如何?
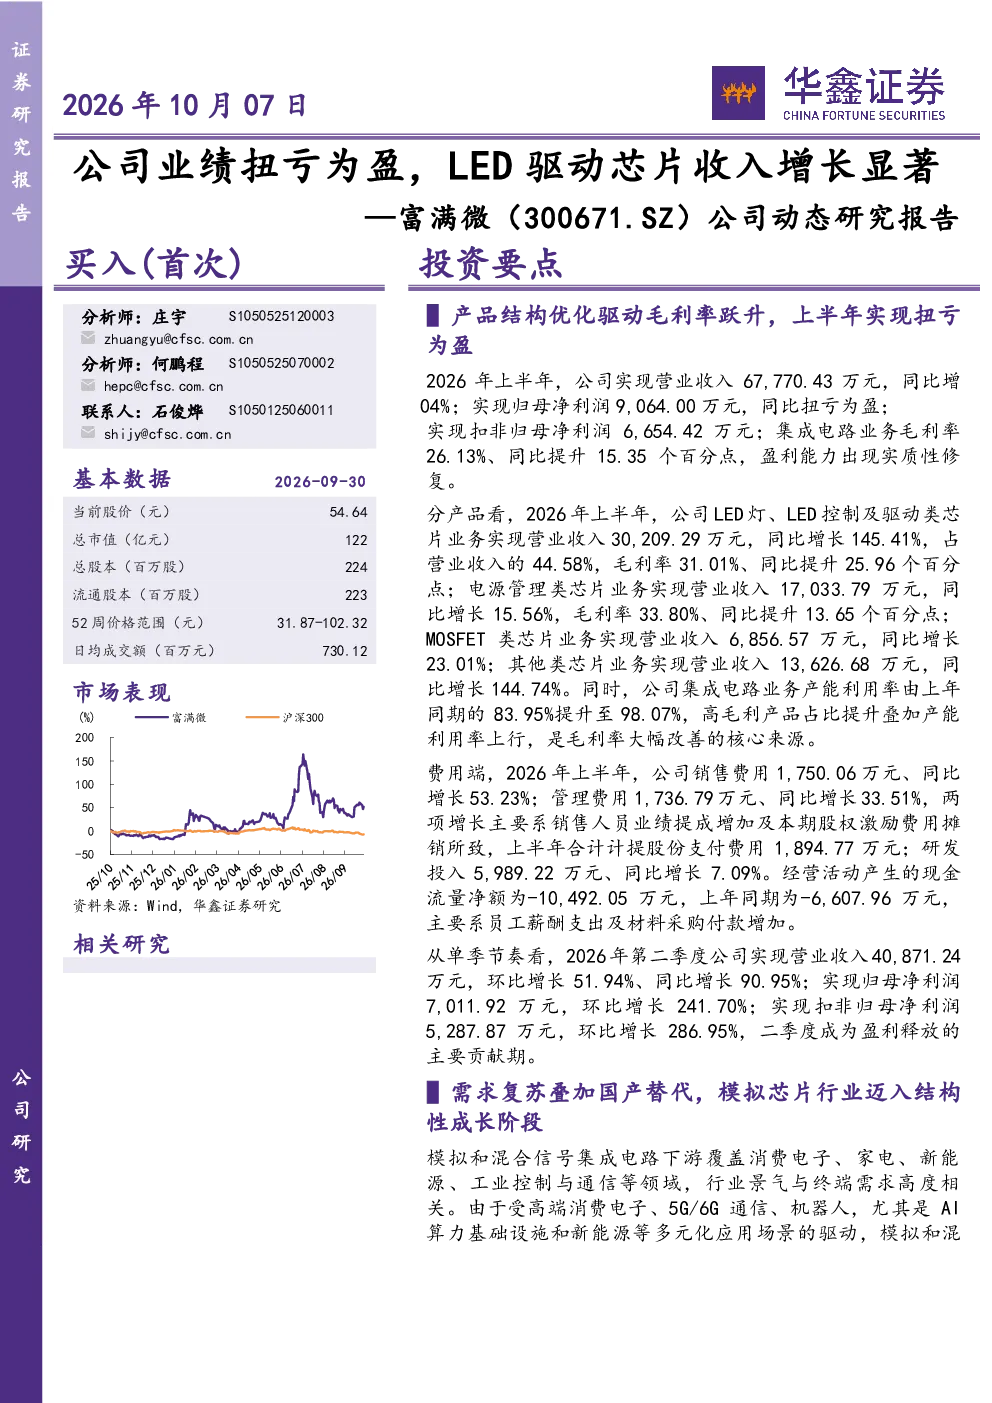
2026年上半年,富满微实现营业收入67.77亿元,同比增长77.04%;归母净利润9.06亿元,同比扭亏为盈;扣非归母净利润6.65亿元。集成电路业务毛利率26.13%,同比提升15.35个百分点。产品结构优化驱动毛利率跃升,LED灯、LED控制及驱动类芯片收入同比增长145.41%,毛利率31.01%;电源管理类芯片收入同比增长15.56%,毛利率33.80%
LED驱动芯片行业发展趋势如何?
模拟芯片行业景气度与终端需求高度相关,受高端消费电子、5G/6G通信、AI算力、新能源等驱动。公司LED灯、LED控制及驱动类芯片收入同比增长145.41%,其他类芯片收入同比增长144.74%,下游需求回暖逐步体现。公司产品布局沿高景气方向迁移,研发投入覆盖IPM、功率器件、电源管理、电机驱动芯片等领域。本土化供给增强和国产替代背景下,公司具备自主封测能力,交付响应速度与成本控制优势明显,产能利用率提升至98.07%
报告重点分析了富满微的哪些方面?
报告重点分析了富满微的产品结构优化、毛利率跃升、费用端变化、产能利用率提升、研发投入、产品布局、技术壁垒、全产业链一体化布局等方面。公司专注高性能IC产品研发、设计、封装、测试、销售20余年,产品矩阵包括LED显示控制及驱动芯片、电源管理芯片、功率半导体器件等,并向AI计算、机器人、新能源等领域拓展。
当前市场对富满微所处赛道现状如何?
当前市场对富满微所处赛道呈现结构性成长阶段,模拟芯片行业景气度与终端需求高度相关,受高端消费电子、5G/6G通信、AI算力、新能源等驱动。公司产品布局沿高景气方向迁移,研发投入覆盖IPM、功率器件、电源管理、电机驱动芯片等领域。本土化供给增强和国产替代背景下,公司具备自主封测能力,交付响应速度与成本控制优势明显,产能利用率提升至98.07%
研报提示了哪些风险?
研报提示了存货跌价及应收账款减值风险、下游消费电子需求及行业价格竞争风险、原材料价格上涨及供应短缺风险。公司销售费用同比增长53.23%,管理费用同比增长33.51%,主要系销售人员提成及股权激励费用摊销;研发投入同比增长7.09%。经营活动现金流量净额为-1.05亿元,主要系员工薪酬及材料采购增加