猜你想问
这份研报的核心内容是什么?
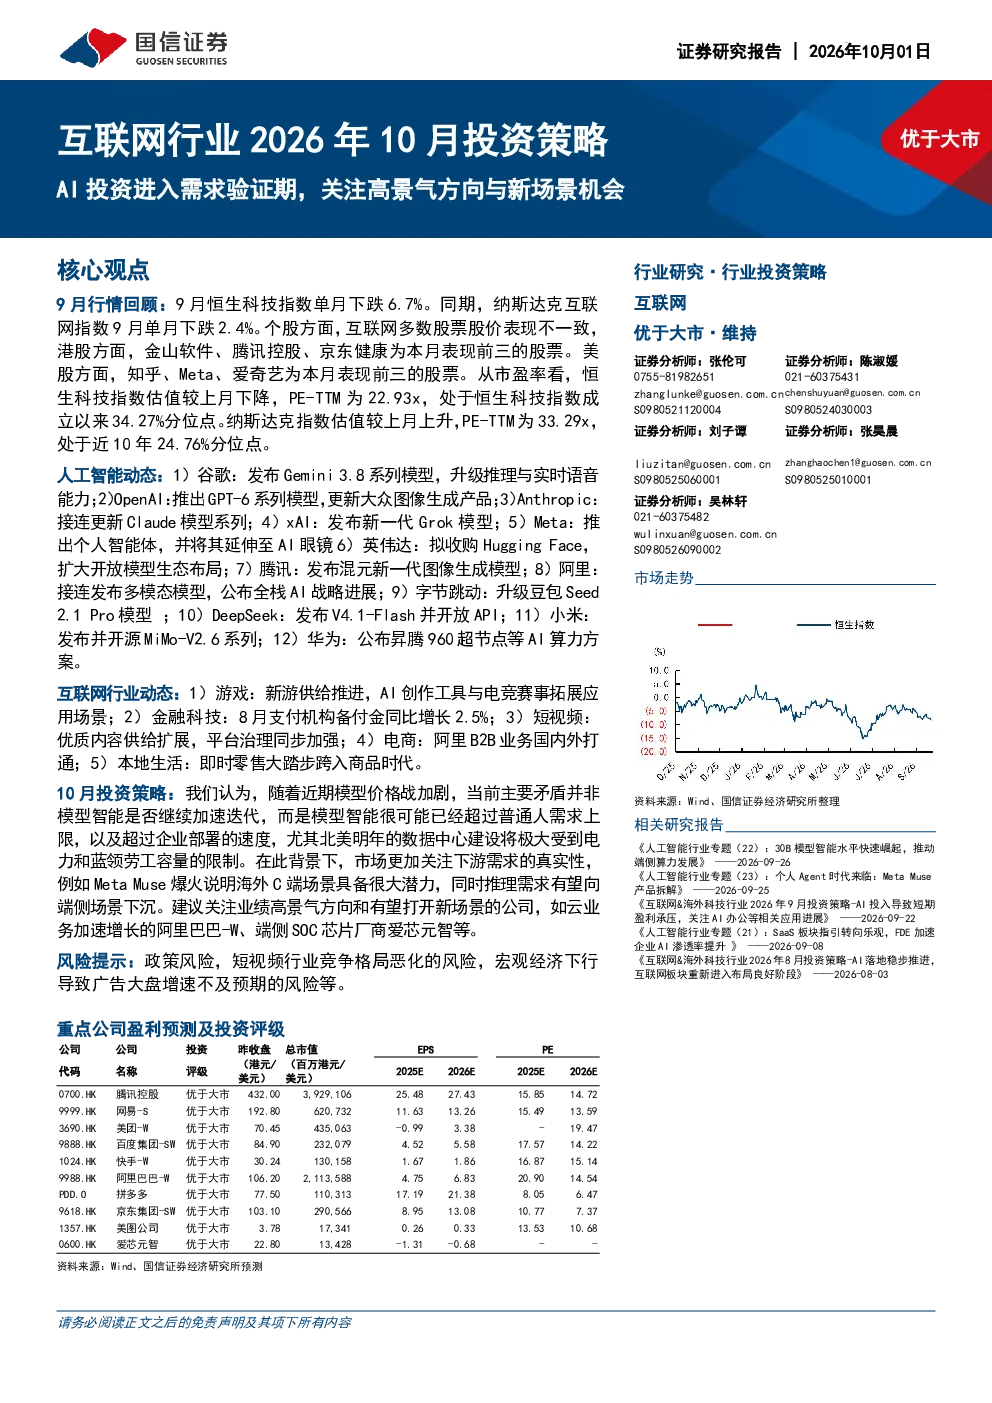
这份研报的核心内容是分析AI投资进入需求验证期,建议关注高景气方向与新场景机会。报告指出随着模型价格战加剧,市场更加关注下游需求的真实性,并建议投资者关注业绩高景气方向和有望打开新场景的公司,如阿里巴巴-W、爱芯元智等。同时,报告梳理了全球AI模型的密集迭代动态,包括谷歌Gemini 3.8系列、OpenAI GPT-6系列等,以及各行业如游戏、金融科技、短视频、电商、本地生活等AI应用场景的拓展。
AI行业的发展趋势如何?
AI行业的发展趋势表现为全球AI模型密集迭代,智能体和多模态能力持续升级。从行业动态看,谷歌、OpenAI、Anthropic、xAI等公司不断推出新模型,功能持续增强;同时,AI应用场景也在不断拓展,如游戏中的AI创作工具、电竞赛事,金融科技中的支付机构备付金增长,短视频和电商平台的治理与业务拓展,以及本地生活即时零售的升级等。这些趋势表明AI技术正加速渗透到各行各业,为市场带来新的增长机会。
研报重点分析了哪些方向?
研报重点分析了AI投资进入需求验证期的市场表现和投资策略。报告回顾了9月恒生科技指数和纳斯达克互联网指数的表现,以及金山软件、腾讯控股等个股表现。同时,报告梳理了人工智能动态,包括各大科技公司发布的AI模型进展,以及各行业的AI应用情况。在投资策略方面,报告建议关注业绩高景气方向和有望打开新场景的公司,并提示投资者关注政策、短视频行业竞争格局、宏观经济等风险因素。
当前市场对AI行业的判断是什么?
当前市场对AI行业的判断是,随着模型价格战加剧,市场更加关注下游需求的真实性。恒生科技指数和纳斯达克互联网指数在9月出现下跌,但整体估值仍处于相对低位。各行业AI应用场景不断拓展,如游戏、金融科技、短视频、电商、本地生活等,为AI技术提供了广阔的应用空间。然而,市场也面临政策、短视频行业竞争格局、宏观经济等风险,投资者需谨慎评估。
研报提到了哪些风险提示?
研报提到了多项风险提示,包括政策风险、短视频行业竞争格局恶化的风险、宏观经济下行导致广告大盘增速不及预期的风险等。政策风险主要指国家对AI行业的监管政策可能发生变化,影响行业发展;短视频行业竞争格局恶化可能导致行业利润下降;宏观经济下行可能导致广告市场萎缩,影响相关公司的业绩表现。这些风险因素需要投资者密切关注。