猜你想问
这份研报主要分析了什么内容?
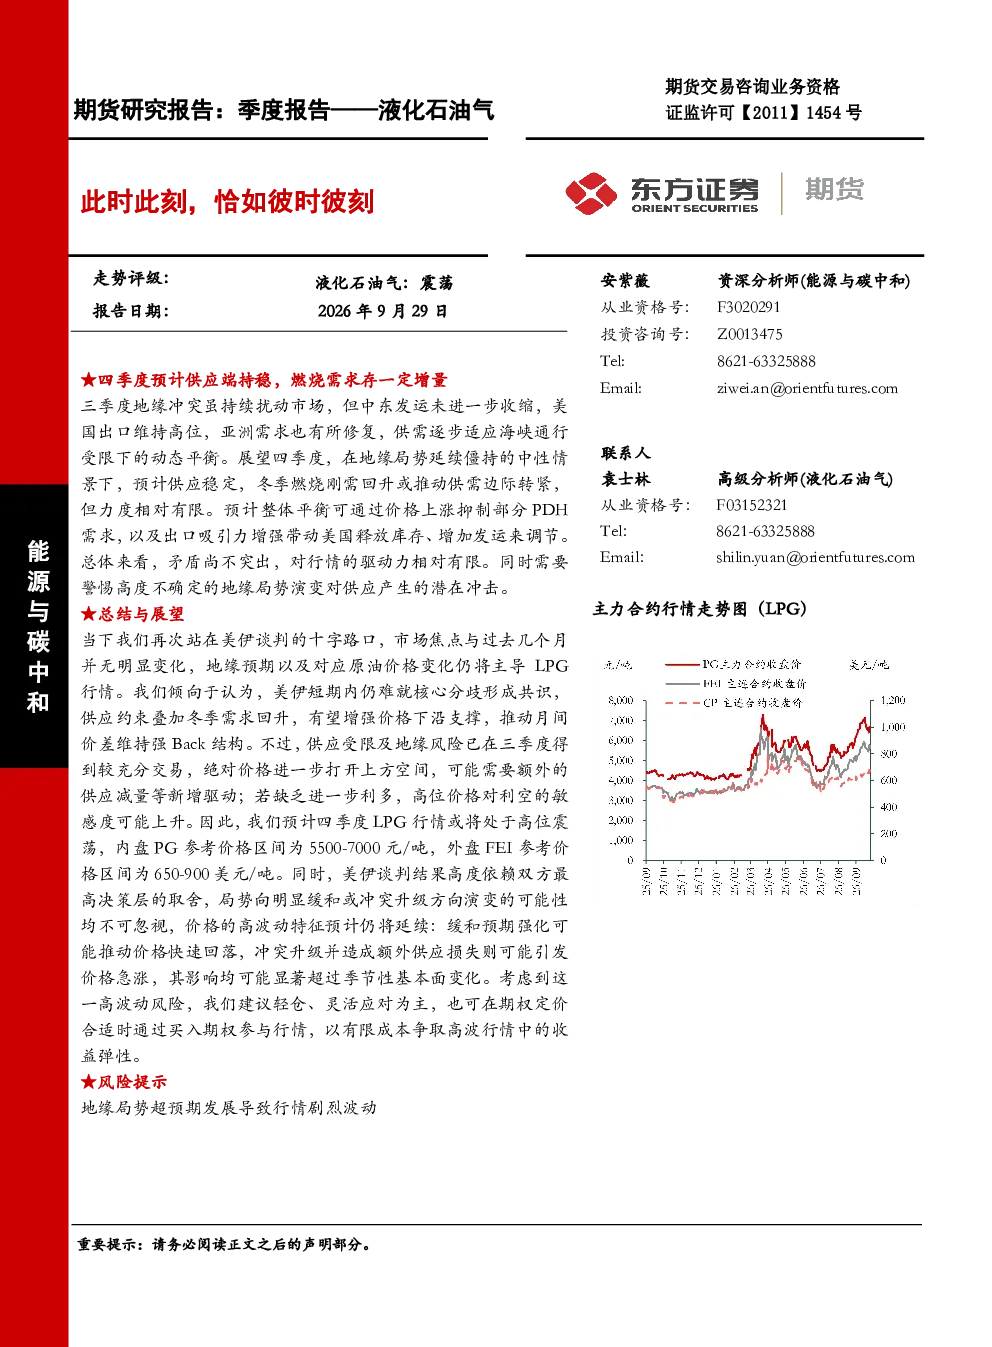
这份研报主要分析了液化石油气(LPG)市场的三季度回顾、供应端(美国、中东)和需求端(亚洲、印度、中国)的情况,以及供需平衡、市场焦点、价格预测、风险提示和操作建议。报告指出三季度LPG价格中枢因美伊冲突和霍尔木兹海峡摩擦升级而抬升,供需双增,四季度在地缘局势延续僵持的中性情景下,供应稳定,冬季燃烧刚需回升或推动供需边际转紧,但力度相对有限。
LPG行业未来发展趋势如何?
LPG行业未来发展趋势受地缘政治和原油价格影响显著。报告预测四季度LPG行情或将处于高位震荡,亚洲需求有望修复但低于去年同期,美国出口维持高位但库存压力可控,中东出口在海峡受限下逐步适应。整体平衡将通过价格上涨抑制PDH需求,以及出口吸引力增强带动美国释放库存来调节。冬季燃烧刚需回升可能推动供需边际转紧,但力度有限。
报告中重点分析了哪些方面?
报告中重点分析了美伊冲突对LPG价格的影响、全球主要供应国(美国、中东)和需求国(亚洲、印度、中国)的供需状况。美国三季度出口约1926.3万吨,同比增长12.2%,环比下降6.3%;中东三季度月均出口约165万吨,环比二季度增加约42%;亚洲需求环比小幅增加,中国和印度进口量分别增长55.4%和33.2%;印度三季度进口量环比增长33.2%。报告还分析了供需平衡机制和价格预测。
当前LPG市场状况如何判断?
当前LPG市场状况呈现供需双增格局,受地缘风险溢价回升推动价格中枢抬升。三季度因霍尔木兹海峡摩擦升级,地缘风险溢价回升,供应端中东发运受限,美国出口维持高位,亚洲需求有所修复。四季度预计在地缘局势延续僵持的中性情景下,供应稳定,冬季燃烧刚需回升或推动供需边际转紧,但力度相对有限,整体平衡将通过价格上涨抑制PDH需求和出口吸引力增强来调节。
研报中提示了哪些主要风险?
研报提示的主要风险包括地缘局势超预期发展导致行情剧烈波动。美伊谈判结果高度依赖双方最高决策层,局势向明显缓和或冲突升级方向演变的可能性均不可忽视,这将直接影响LPG价格。此外,报告还指出价格的高波动特征预计仍将延续,投资者需密切关注地缘预期及对应原油价格变化。