猜你想问
杰瑞股份研报核心内容是什么?
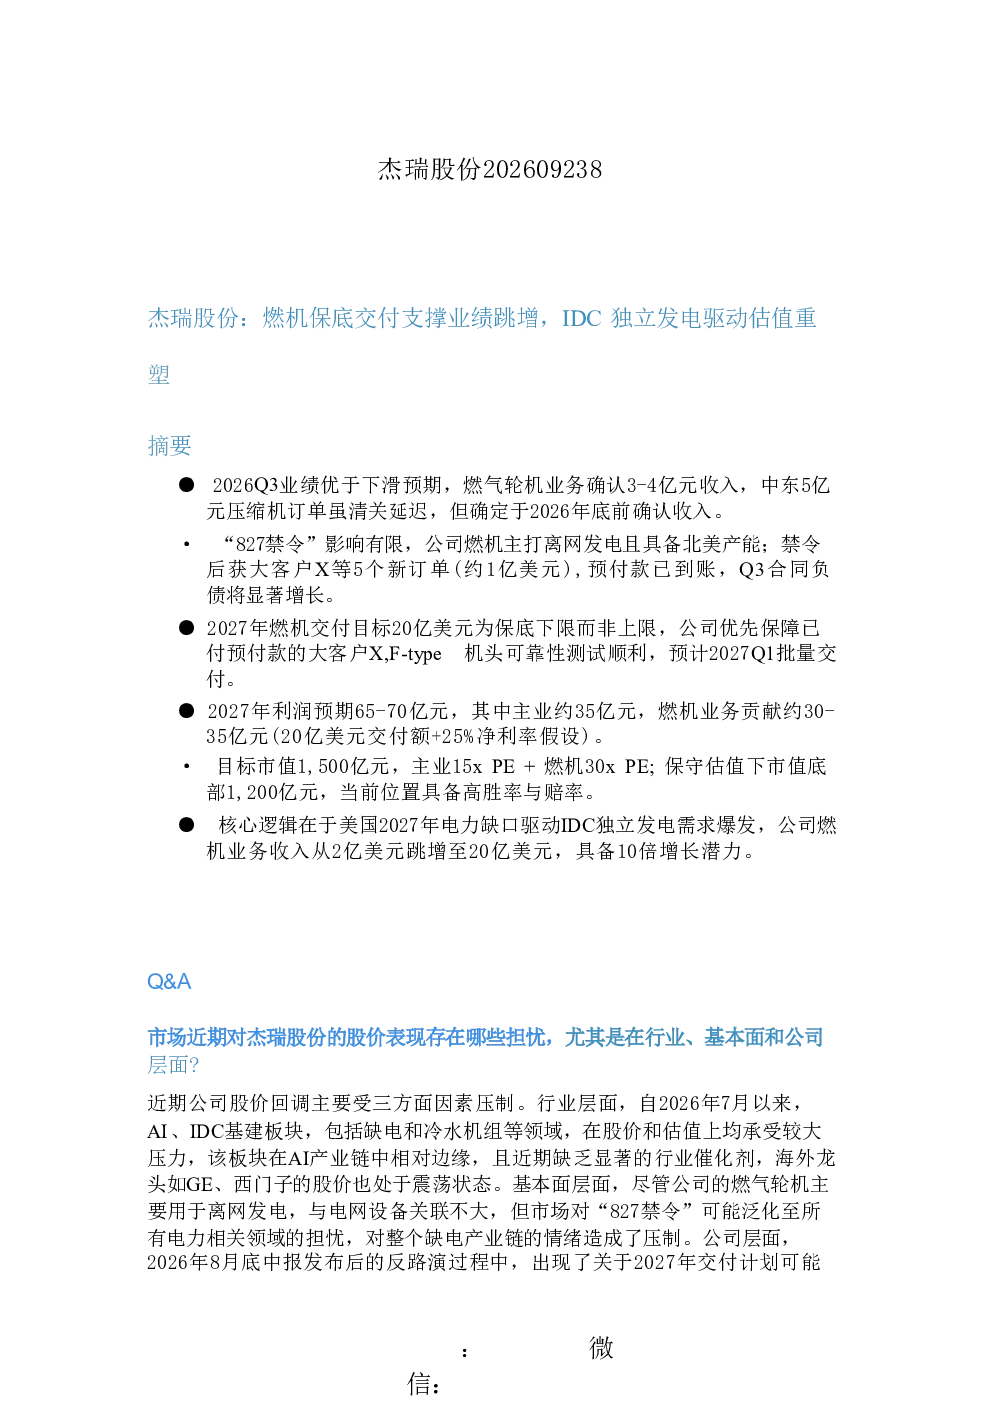
研报指出杰瑞股份2026Q3业绩将优于预期,燃气轮机业务确认3-4亿元收入,中东5亿元压缩机订单虽清关延迟但确定于年底前确认收入。\n\n“827禁令”影响有限,公司燃机业务主打离网发电且具备北美产能,禁令后获5个新订单约1亿美元,预付款已到账,Q3合同负债将显著增长。\n\n2027年燃机交付目标为20亿美元保底下限,优先保障已付预付款的大客户,F-type机头可靠性测试顺利,预计2027Q1批量交付。\n\n2027年利润预期65-70亿元,其中主业约35亿元,燃机业务贡献约30-35亿元(20亿美元交付额+25%净利率假设)。目标市值1,500亿元,主业15xPE+燃机30xPE;保守估值下市值底部1,200亿元。
报告分析的行业发展趋势如何?
报告关注美国电力缺口驱动IDC独立发电需求,为公司燃机业务提供增长空间。公司燃机业务具10倍增长潜力,当前估值偏低具性价比。\n\n行业层面,“827禁令”对具备北美产能的离网发电企业影响有限,公司禁令后获新订单及预付款,合同负债将增长。中东市场虽存在压缩机清关延迟问题,但已发货且收入确认符合预期。\n\n数据中心一体化业务是未来潜在增长点,当前利空因素已反映在股价,Q4燃机订单及数据中心一体化业务值得关注。
报告重点分析了哪些方向?
报告重点分析了杰瑞股份燃机业务的交付支撑与业绩跳增,以及IDC独立发电对估值的重塑作用。\n\n具体包括:\n\n1. 业绩进展:2026Q3业绩优于预期,燃机业务收入确认符合预期,中东压缩机延迟清关但已发货。\n\n2. 禁令影响:燃机业务属离网发电,公司具北美产能,禁令后获新订单及预付款,合同负债将增长。\n\n3. 交付计划:F-type机头可靠性测试顺利,预计2027Q1批量交付,20亿美元交付目标是保底而非上限。\n\n4. 利润预期:2027年利润65-70亿元,其中主业约35亿元,燃机业务贡献约30-35亿元。\n\n5. 市值目标:主业15xPE+燃机30xPE,合计目标市值1,500亿元;保守估值下市值底线1,200亿元。
市场对报告内容的现状判断如何?
市场对杰瑞股份的担忧主要集中在行业板块压力、禁令泛化担忧、公司业绩及订单真实性传闻。报告指出,当前利空因素已反映在股价,Q3业绩将优于预期,中东压缩机虽延迟清关但已发货,燃机业务收入确认符合预期。\n\n禁令影响有限,公司燃机业务属离网发电且具北美产能,禁令后获新订单及预付款,合同负债将增长。F-type机头可靠性测试顺利,预计2027Q1批量交付,20亿美元交付目标是保底下限。\n\n市场对2027年利润预期65-70亿元,其中主业约35亿元,燃机业务贡献约30-35亿元(20亿美元交付额+25%净利率假设)表示认可,目标市值1,500亿元,保守估值下市值底线1,200亿元。
研报提示了哪些风险?
研报提示的风险因素包括:\n\n1. 行业板块压力:行业整体可能面临竞争加剧或政策变动风险。\n\n2. 禁令泛化担忧:尽管公司燃机业务主打离网发电且具北美产能,但禁令范围扩大可能带来不确定性。\n\n3. 公司业绩及订单真实性传闻:市场存在对公司业绩及订单真实性的质疑,需关注后续业绩兑现情况。\n\n4. 交付风险:F-type机头批量交付尚需时日,存在技术或供应链风险。\n\n5. 市场情绪波动:当前利空因素已反映在股价,但市场情绪波动可能影响短期股价表现。当前市值位置胜率与赔率具吸引力,但需警惕潜在风险。