猜你想问
这份研报主要讲了什么内容?
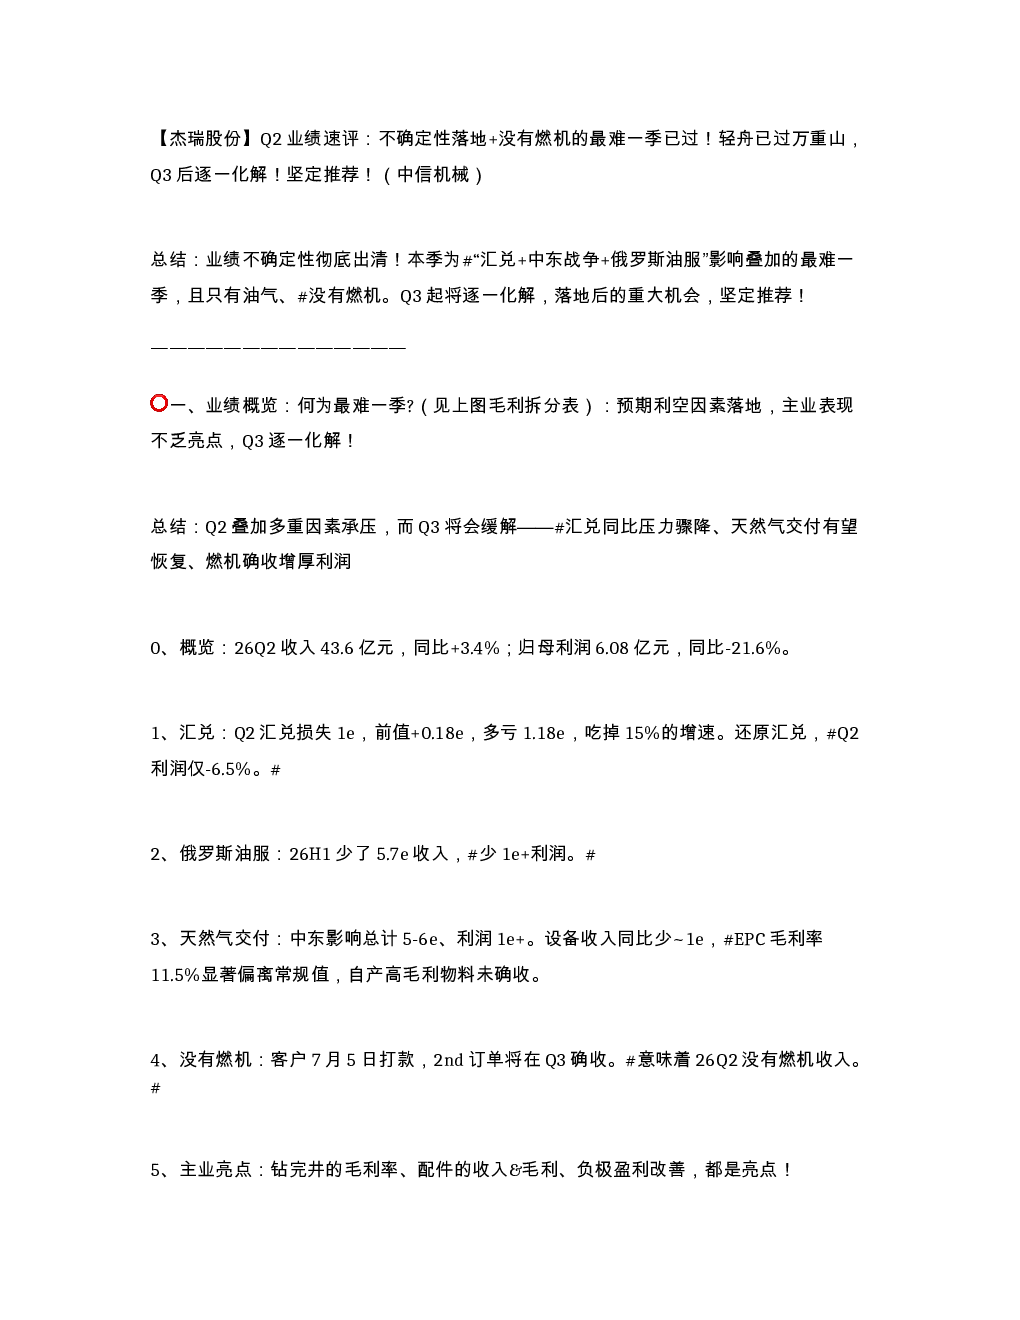
这份研报主要分析了杰瑞股份Q2的业绩表现,指出收入同比增长3.4%至43.6亿元,但归母利润同比大幅下降21.6%至6.08亿元。报告详细解析了业绩下滑的原因,包括汇兑损失、俄罗斯油服业务收缩、天然气交付受中东影响、设备收入减少以及EPC毛利率异常等。同时,报告也强调了公司主业的亮点,如钻完井毛利率提升、配件收入及毛利增长、负极盈利改善等。此外,报告还展望了公司未来的超预期点,包括燃机及配套订单、大客户合作、一体化业务、SST业务和天然气订单等,并对未来几年的盈利进行了预测。
杰瑞股份所在的赛道/行业发展趋势如何?
杰瑞股份所在的赛道/行业发展趋势向好。报告指出,公司一体化业务的价值量是燃机的10倍,目前正在进行UL认证,显示出公司在产业链整合方面的潜力。此外,公司SST业务已签测试订单,预计将在27年上半年交付美国进行Rubin测试,表明公司在新兴业务领域的布局取得进展。同时,公司还在积极拓展天然气订单,部分已拿到授标函,显示出公司在天然气领域的业务拓展能力。综合来看,杰瑞股份所在的赛道/行业具有较好的发展前景。
这份报告重点分析了杰瑞股份的哪些方面?
这份报告重点分析了杰瑞股份的业绩表现、业务亮点、超预期点以及盈利预测等方面。在业绩表现方面,报告详细解析了Q2业绩下滑的原因,包括汇兑损失、俄罗斯油服业务收缩、天然气交付受中东影响、设备收入减少以及EPC毛利率异常等。在业务亮点方面,报告强调了公司主业的亮点,如钻完井毛利率提升、配件收入及毛利增长、负极盈利改善等。在超预期点方面,报告展望了公司未来的燃机及配套订单、大客户合作、一体化业务、SST业务和天然气订单等。在盈利预测方面,报告预测了公司未来几年的利润情况,并对燃机电力业务的盈利进行了详细预测。
根据市场现状,杰瑞股份的情况如何?
根据市场现状,杰瑞股份面临着一定的挑战,但也存在不少机遇。业绩方面,Q2业绩表现不佳,归母利润同比大幅下降,主要受到汇兑损失、俄罗斯油服业务收缩、天然气交付受中东影响等因素的影响。然而,公司也在积极拓展新的业务领域,如一体化业务、SST业务和天然气订单等,这些业务有望成为公司未来的增长点。此外,公司还在积极拓展燃机及配套订单,预计将在Q3、Q4新签燃机订单,这些订单的签订将有助于提升公司的业绩表现。综合来看,杰瑞股份的市场现状喜忧参半,但仍需关注其未来的发展情况。
这份研报提到了哪些风险提示?
这份研报提到了一些风险提示。首先,公司Q2业绩表现不佳,归母利润同比大幅下降,主要受到汇兑损失、俄罗斯油服业务收缩、天然气交付受中东影响等因素的影响,这些因素可能会对公司未来的业绩表现产生影响。其次,公司燃机业务目前尚未实现收入,虽然报告预测了未来几年的燃机电力业务盈利情况,但这些预测仍存在不确定性。此外,公司一体化业务目前正在进行UL认证,认证结果的不确定性也可能对公司未来的发展产生影响。最后,公司SST业务和天然气订单的拓展也存在一定的风险,这些业务的市场竞争激烈,公司需要应对来自其他企业的竞争压力。综合来看,投资者需要关注这些风险因素,谨慎投资。