猜你想问
这份报告主要分析了什么内容?
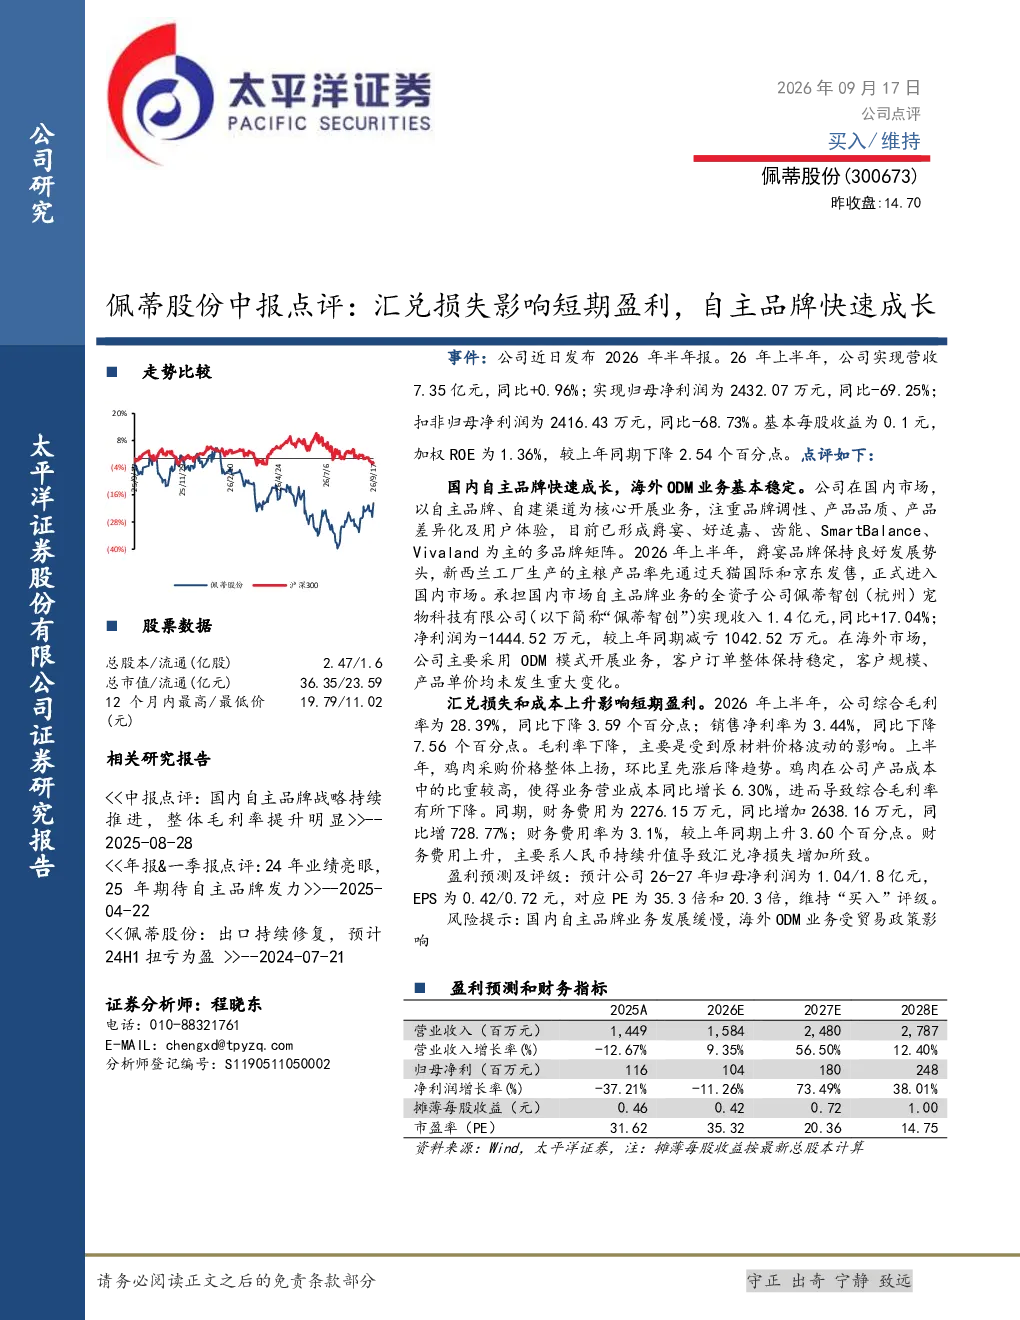
这份报告主要分析了佩蒂股份2026年上半年的经营情况。公司上半年实现营收7.35亿元,同比微增0.96%,但归母净利润大幅下降69.25%至2432.07万元。报告重点指出国内自主品牌业务快速成长,以爵宴、好适嘉等品牌为核心的佩蒂智创收入同比增17.04%,实现减亏;海外ODM业务保持稳定,客户订单和单价未变。然而,毛利率下降3.59个百分点至28.39%,主要受鸡肉等原材料价格上涨影响,销售净利率也下降7.56个百分点至3.44%。财务费用同比大幅增加728.77%至2276.15万元,主要因人民币升值导致汇兑损失增加。
食品饮料行业目前的发展趋势如何?
食品饮料行业目前呈现多元化发展趋势。一方面,国内消费者对健康、高端化产品的需求持续提升,推动自主品牌快速成长。另一方面,原材料成本波动和汇率风险给企业盈利带来压力。报告以佩蒂股份为例,显示国内市场自主品牌如爵宴、好适嘉等品牌表现亮眼,而海外ODM业务虽稳定但面临成本和汇兑风险。行业整体需关注原材料价格走势、品牌建设成效以及国际贸易政策变化,这些因素将直接影响企业盈利能力和市场竞争力。
报告中重点分析了佩蒂股份的哪些方面?
报告中重点分析了佩蒂股份的国内外业务表现及盈利能力变化。国内方面,佩蒂智创收入增长显著,但毛利率和净利率仍面临压力,显示自主品牌发展虽快但盈利能力仍需提升。海外方面,ODM业务保持稳定,但原材料成本上升和人民币升值导致财务费用大幅增加。报告还分析了行业竞争格局,指出自主品牌和ODM业务各有优劣,企业需平衡国内外市场风险。此外,报告对佩蒂股份的财务指标进行了详细拆解,如毛利率、净利率、财务费用等,揭示了成本控制和汇率风险管理的重要性。
当前市场对佩蒂股份的判断是怎样的?
当前市场对佩蒂股份的判断呈现分化态势。一方面,国内自主品牌业务的快速成长受到市场认可,显示公司在国内市场的布局取得成效。另一方面,海外业务盈利短期承压,原材料和汇兑风险给投资者带来担忧。报告预计2026-27年归母净利润分别为1.04亿元和1.8亿元,对应EPS 0.42元和0.72元,PE估值在35.3倍和20.3倍。整体来看,市场既关注公司自主品牌的发展潜力,也担忧其盈利能力能否持续改善。
这份报告提示了哪些风险?
这份报告提示了佩蒂股份面临的主要风险,包括自主品牌发展缓慢和ODM业务受贸易政策影响。自主品牌虽然增长迅速,但若市场接受度不及预期或竞争加剧,可能影响收入和利润增长。ODM业务虽订单稳定,但易受国际贸易政策变化、原材料价格波动及汇率变动影响。此外,报告还指出原材料成本上升和汇兑损失增加可能持续影响盈利能力,企业需加强成本控制和风险管理。这些风险提示提醒投资者需关注公司应对市场变化的策略和效果。