猜你想问
这份研报主要分析了什么内容?
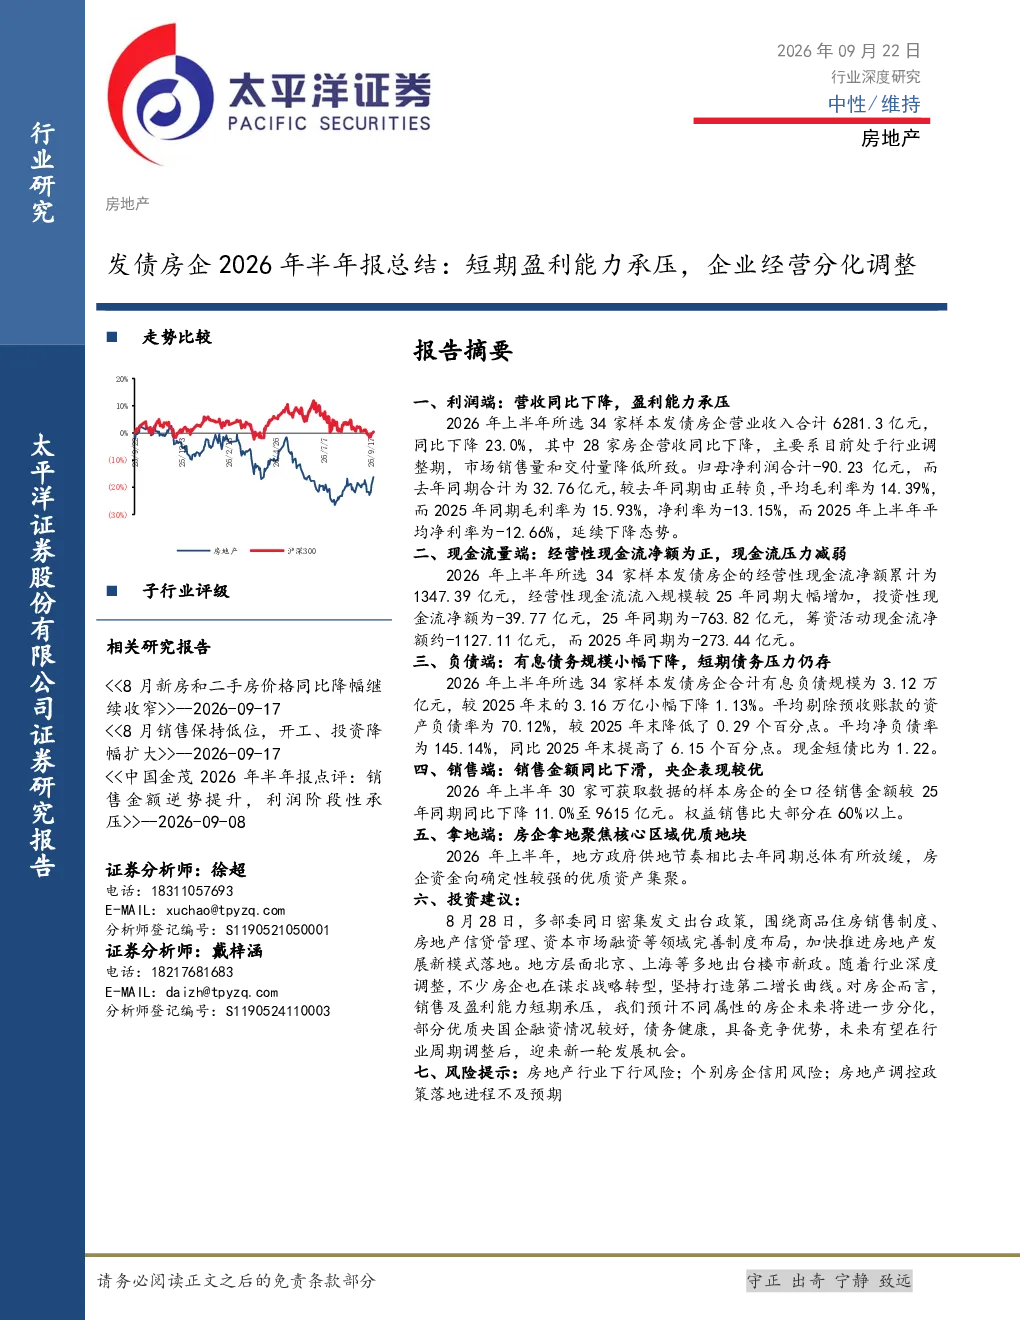
这份研报主要分析了2026年上半年34家样本发债房企的经营状况。数据显示,这些房企的营业收入同比下降23.0%,归母净利润由正转负,平均毛利率和净利率均有所下降。报告还分析了房企的现金流情况,指出经营性现金流净额为正,但筹资性现金流净额仍为负。此外,报告还关注了房企的负债情况,有息债务规模小幅下降,但平均净负债率有所上升。最后,报告分析了房企的销售和拿地情况,指出销售金额同比下滑,但央企龙头销售金额有所增长,房企拿地更聚焦核心区域优质地块。
当前房地产赛道的发展趋势如何?
当前房地产赛道的发展趋势呈现明显的分化。一方面,发债房企短期盈利能力承压,企业经营面临挑战,不同属性房企未来将进一步分化。另一方面,央企龙头凭借其融资优势和债务健康,具备竞争优势,有望在行业周期调整后迎来新一轮发展机会。房地产市场仍处于深度调整期,但政策支持下市场逐步回暖,行业分化趋势明显。房企拿地更聚焦核心区域优质地块,显示出对优质资源的争夺。
报告中重点分析了哪些房企?
报告中重点分析了34家样本发债房企的经营状况,特别是其利润端、现金流端、负债端、销售端和拿地端的详细数据。报告发现,央企龙头在毛利率、现金流和销售金额等方面表现相对较好,而普通央企和普通地方国企的净负债率较高。此外,报告还分析了未出险民企龙头、地方国企龙头和混合所有制龙头的情况,指出它们的销售金额同比下降。
当前房地产市场现状如何判断?
当前房地产市场仍处于深度调整期,但政策支持下市场逐步回暖。发债房企短期盈利能力承压,企业经营分化调整,不同属性房企未来将进一步分化。有息债务规模小幅下降,但平均净负债率有所上升,短期债务压力仍存。销售金额同比下滑,但央企龙头销售金额有所增长。房企拿地更聚焦核心区域优质地块,显示出对优质资源的争夺。
这份研报有哪些风险提示?
这份研报提示,发债房企短期盈利能力承压,企业经营分化调整,不同属性房企未来将进一步分化。普通央企和普通地方国企平均净负债率超过100%,短期债务压力仍存。房地产市场仍处于深度调整期,尽管政策支持下市场逐步回暖,但行业分化趋势明显,投资需谨慎。此外,房企拿地更聚焦核心区域优质地块,可能加剧市场竞争和资源集中度。