猜你想问
燃气发电设备报告主要分析了哪些内容?
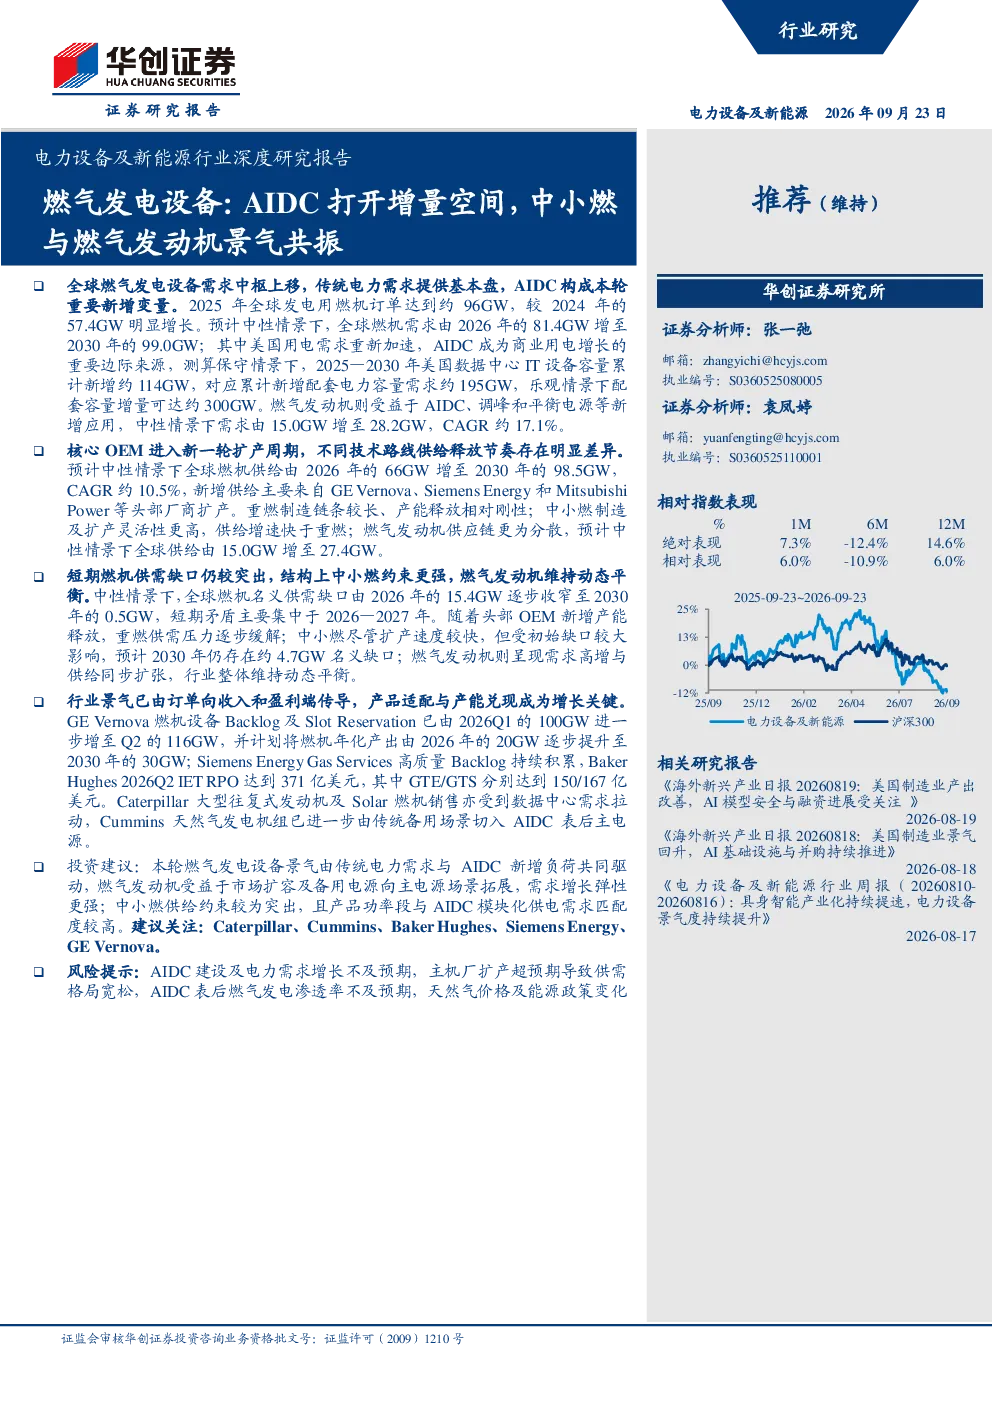
报告主要分析了燃气发电设备的技术路线,包括燃气轮机和燃气往复式内燃机,对比了重型燃机、航改型燃机、工业燃机、燃气发动机的性能差异。同时探讨了AIDC建设对中小型燃机及燃气发动机适用场景的影响,指出AIDC建设加快提升了功率交付时间权重。此外,报告还解析了市场需求结构、供给情况、供需平衡状态以及当前景气度,涵盖了订单结构、量价利等多维度信息。
燃气发电设备赛道未来发展趋势如何?
燃气发电设备赛道未来发展趋势呈现结构性分化。从需求端看,预计2030年全球燃机需求可达约100GW,美国用电需求重新加速,AIDC成为商业用电增长的重要边际来源。传统电力需求提供基本盘,美国气电由存量提效进入需求再扩张。从供给端看,核心OEM进入新一轮扩产周期,预计中性情景下2030年总产能接近100GW,新增供给主要来自GE Vernova、Siemens Energy和Mitsubishi Power等头部厂商扩产。中小燃供给释放速度更快,燃气发动机供给加速扩张,预计中性情景下2030年有望达到约27GW。供需平衡方面,短期燃机供需缺口突出,中性情景下2026—2030年全球燃机名义供需缺口逐步收窄,2030年前后名义供需趋于平衡。重燃供需压力逐步缓解,中小燃供给约束相对更强;燃气发动机供需维持动态平衡,需求高增与快速扩产共同支撑景气。
报告中重点分析了哪些方向?
报告重点分析了燃气发电设备的技术路线差异,包括重型燃机、航改型燃机、工业燃机、燃气发动机的性能对比及其适用场景。同时,报告深入探讨了AIDC建设对中小型燃机及燃气发动机市场的影响,指出AIDC建设加快提升了功率交付时间权重,拓展了中小型燃机及燃气发动机的适用场景。此外,报告还重点分析了市场需求结构、供给情况、供需平衡状态以及当前景气度,涵盖了订单结构、量价利等多维度信息。从投资逻辑看,报告聚焦燃气发动机和中小燃两个方向,分析了Caterpillar与Cummins、Baker Hughes、Siemens Energy与GE Vernova等企业的产品布局和业绩兑现情况。
当前燃气发电设备市场现状如何?
当前燃气发电设备市场呈现供需结构分化的特点。从需求端看,AIDC拓展采购主体,多类燃气发电设备同步受益,中小型燃机及燃气发动机进入大型数据中心主供电场景,第三方电力运营商进一步改变了订单兑现方式。从供给端看,核心OEM进入新一轮扩产周期,但重燃扩产相对刚性,中小燃供给释放速度更快;燃气发动机供给加速扩张。从供需平衡看,短期燃机供需缺口突出,中性情景下2026—2030年全球燃机名义供需缺口逐步收窄,2030年前后名义供需趋于平衡。从景气度看,订单增速领先收入,远期产能加速锁定,新增订单价值中枢上移,高价值订单逐步进入存量订单池,高价值订单进入交付,主机厂盈利能力加速改善。
燃气发电设备研报存在哪些风险提示?
燃气发电设备研报存在以下风险提示:首先,AIDC建设及电力需求增长可能不及预期,这将影响燃气发电设备的整体市场需求。其次,主机厂扩产超预期可能导致供需格局宽松,影响设备价格和盈利能力。第三,AIDC表后燃气发电渗透率可能不及预期,影响长期市场空间。最后,天然气价格及能源政策变化可能带来不确定性,影响燃气发电设备的运营成本和市场竞争力。这些风险因素需要投资者密切关注。