猜你想问
这份报告主要分析了哪些燃气发电设备技术路线?
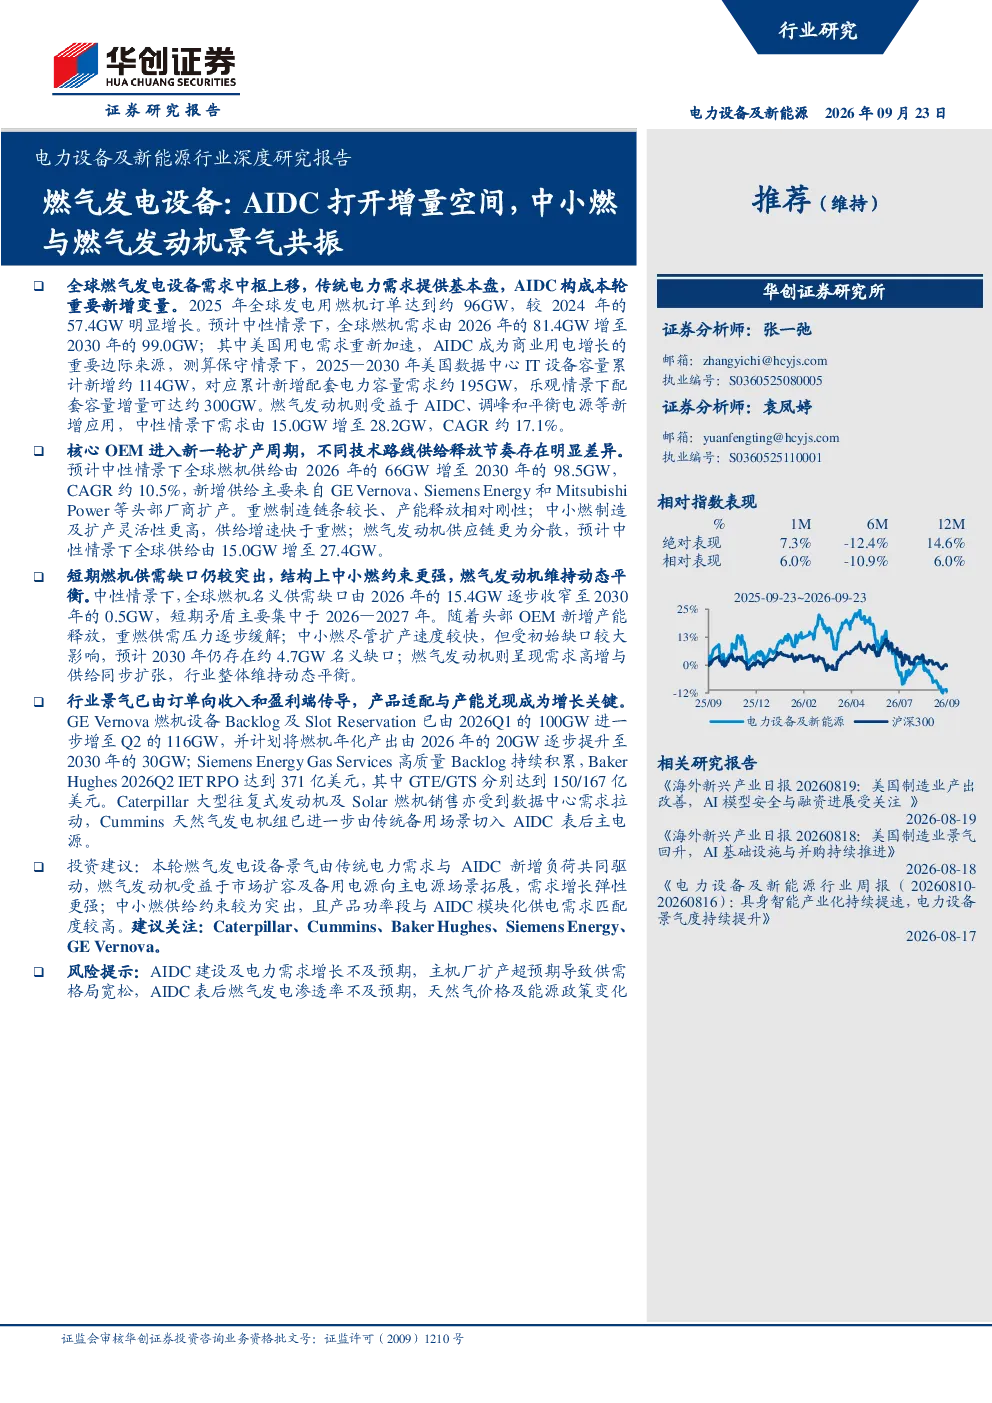
报告解析了燃气发电设备的主要技术路线,包括燃气轮机(重型、航改型、工业燃机)和燃气往复式内燃机。不同路线在单机功率、效率、建设周期、启停速度和设备成本等方面存在差异。重型燃机规模和效率占优,适合联合循环提升效率;航改型及工业燃机单机功率适中,兼顾模块化和部署速度;燃气发动机单机容量较小,快速启动和供应链弹性突出。中小型燃机功率区间与AIDC模块化供电需求匹配度高。
燃气发电设备行业未来发展趋势如何?
燃气发电设备行业未来发展趋势呈现需求结构分化和技术路线差异化。全球燃机需求预计2026-2030年CAGR约5%,由煤电及燃油机组替代、新能源消纳和新兴市场电力需求增长支撑。美国气电进入需求再扩张阶段,新增装机兼顾效率与灵活性。AIDC成为美国新增电力需求重要变量,预计2030年累计新增设备容量需求约195-300GW。燃气发动机需求增长弹性最大,中性情景下2026-2030年CAGR约17.1%。供给方面,全球燃机进入新一轮扩产周期,中小燃和燃气发动机供给加速扩张。
报告中重点分析了哪些燃气发电设备细分领域?
报告重点分析了中小型燃机和燃气发动机两大细分领域。中小型燃机受益于AIDC建设节奏加快,电源选择对交付速度和模块化能力权重提升,适用场景扩大。航改型燃机兼顾较高功率密度和快速启停能力,工业燃机结构简单适合固定式长期运行。燃气发动机具备更高模块化程度,更适合快速上线和分阶段扩容。报告指出中小型燃机功率区间与AIDC模块化供电需求匹配度高。燃气发动机需求增长弹性最大,预计2030年供给有望达到约27GW。
当前燃气发电设备市场供需状况如何?
当前燃气发电设备市场短期供需缺口突出。中性情景下,2026-2030年全球燃机名义供需缺口分别为15.4/12.7/5.0/2.7/0.5GW,短期矛盾主要集中于2026-2027年。技术路线差异明显:重燃供需压力逐步缓解,中小燃供给约束相对更强;燃气发动机供需维持动态平衡,需求高增与快速扩产共同支撑景气。报告指出全球燃机进入新一轮扩产周期,预计2026-2030年供给CAGR约10.5%。
这份报告提示了哪些投资风险?
报告提示了以下投资风险:AIDC建设及电力需求增长不及预期可能导致设备需求下降;主机厂扩产超预期可能引发供需格局宽松;AIDC表后燃气发电渗透率不及预期影响设备应用范围;天然气价格及能源政策变化可能影响燃机运营成本和市场需求。这些风险需关注,但报告未涉及投资涨跌或买卖时机判断。