猜你想问
铅价近期走势如何?
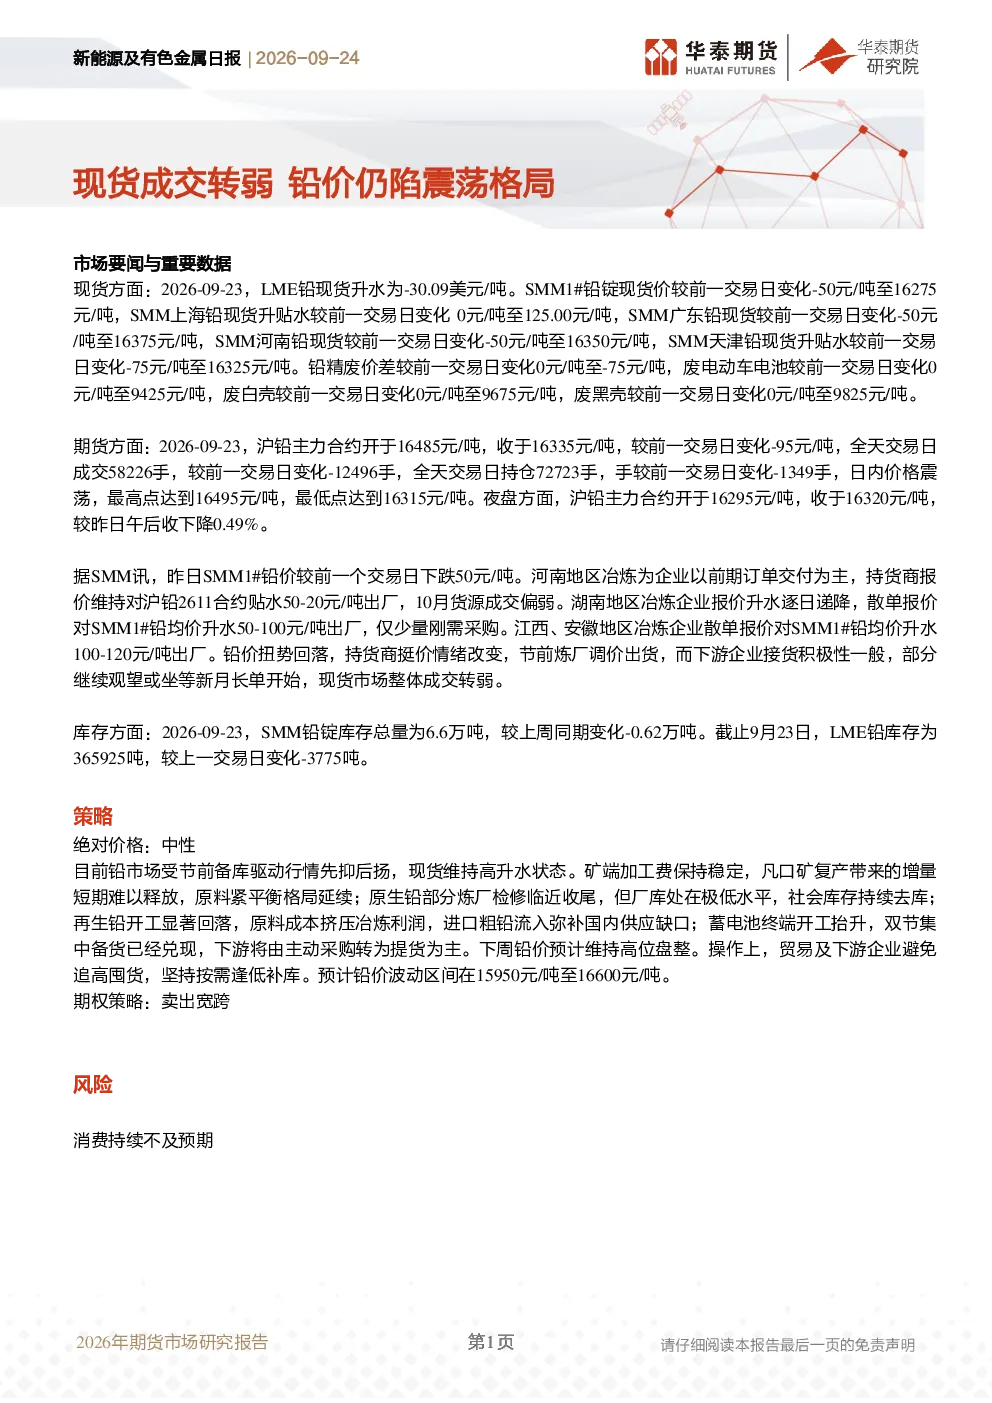
根据最新研报,SMM1#铅价下跌50元/吨至16275元/吨,河南地区冶炼企业报价维持对沪铅2611合约贴水50-20元/吨,湖南地区冶炼企业报价升水逐日递降,江西、安徽地区冶炼企业报价升水100-120元/吨。铅价回落,持货商挺价情绪减弱,节前炼厂调价出货,下游接货积极性不高,部分观望或等待新月长单。
铅行业未来发展趋势是什么?
铅行业未来发展趋势显示,矿端加工费保持稳定,凡口矿复产增量短期难释放,原料紧平衡延续。原生铅炼厂检修临近结束,厂库极低,社会库存持续去库。再生铅开工显著回落,原料成本挤压利润,进口粗铅弥补国内供应缺口。蓄电池终端开工提升,双节集中备货已兑现,下游将由主动采购转为提货为主。
本报告重点分析了哪些方面?
本报告重点分析了铅价走势、成本与供应、下游需求三个方面。铅价走势方面,分析了铅价回落的原因为持货商挺价情绪减弱,节前炼厂调价出货,下游接货积极性不高。成本与供应方面,分析了矿端加工费保持稳定,原料紧平衡延续,原生铅炼厂检修临近结束,厂库极低,社会库存持续去库,再生铅开工显著回落,原料成本挤压利润,进口粗铅弥补国内供应缺口。下游需求方面,分析了蓄电池终端开工提升,双节集中备货已兑现,下游将由主动采购转为提货为主。
当前铅市场现状如何?
当前铅市场现状显示,LME铅现货升水为-30.09美元/吨,SMM1#铅锭现货价较前一交易日下跌50元/吨至16275元/吨,上海、广东、河南、天津铅现货升贴水分别为125.00元/吨、-50元/吨、-50元/吨、-75元/吨。沪铅主力合约开于16485元/吨,收于16335元/吨,下跌95元/吨,成交58226手,持仓72723手。SMM铅锭库存总量为6.6万吨,较上周减少0.62万吨;LME铅库存为365925吨,较上一交易日减少3775吨。
本报告有哪些风险提示?
本报告风险提示包括消费持续不及预期。铅价走势方面,持货商挺价情绪减弱,节前炼厂调价出货,下游接货积极性不高,部分观望或等待新月长单,可能导致消费不及预期。成本与供应方面,再生铅开工显著回落,原料成本挤压利润,进口粗铅弥补国内供应缺口,若进口量大幅增加,可能导致国内供应过剩,进一步打压铅价。下游需求方面,蓄电池终端开工提升,双节集中备货已兑现,下游将由主动采购转为提货为主,若终端需求持续疲软,可能导致铅价进一步下跌。