猜你想问
这份报告主要分析了什么内容?
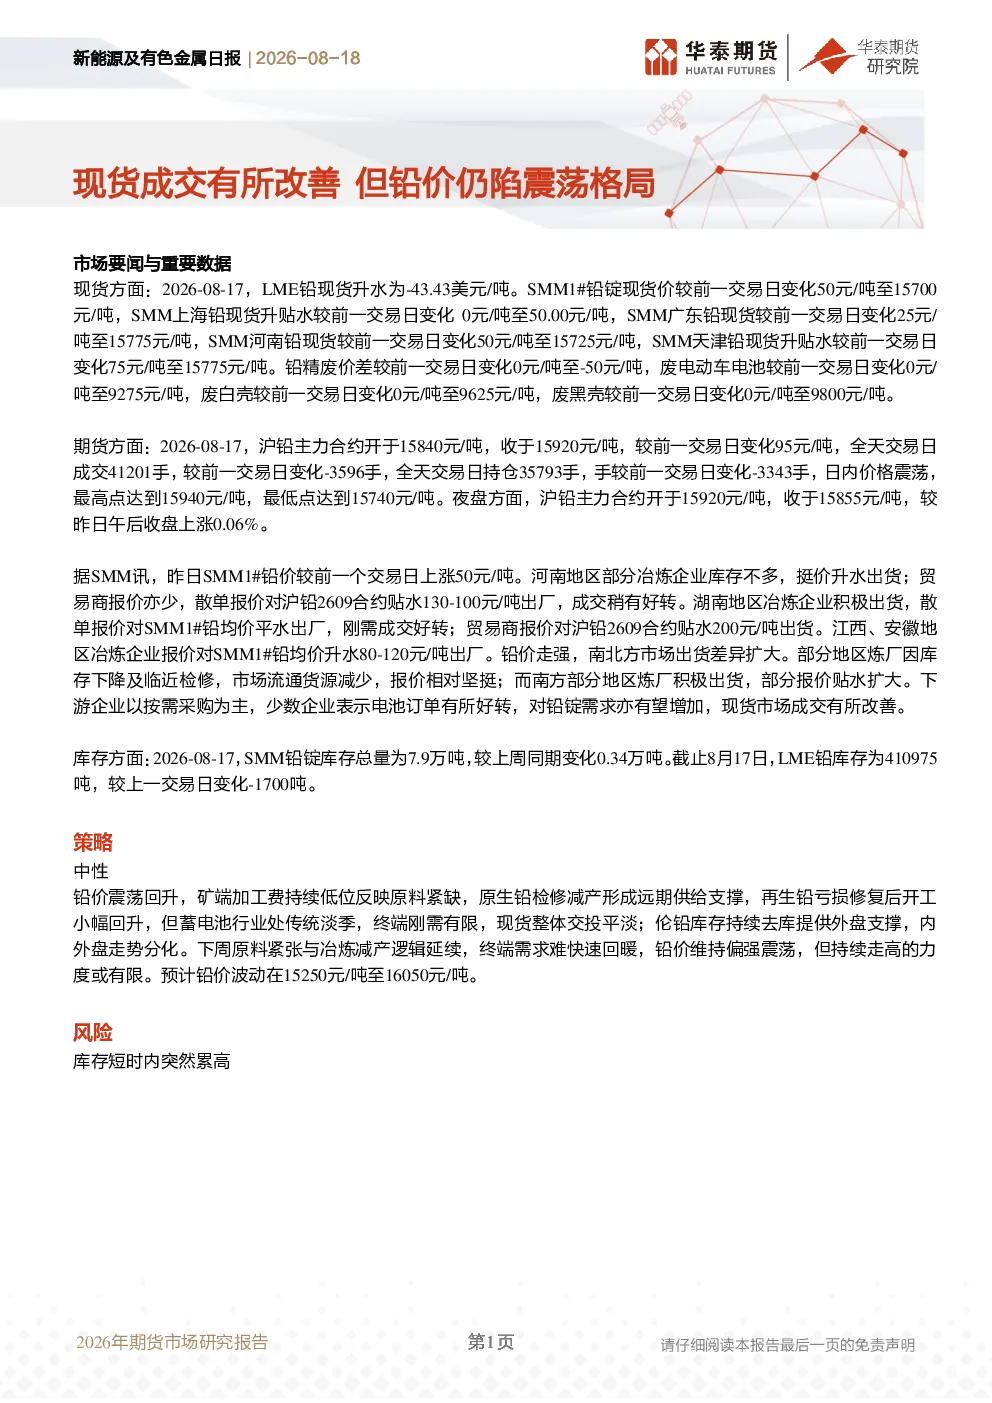
本报告主要分析了新能源及有色金属行业,特别是铅价的市场动态。报告涵盖了现货成交情况、铅价走势、区域差异、内外盘分化等重要数据和分析。报告指出,尽管现货成交有所改善,但铅价仍陷震荡格局,主要受原料紧缺、冶炼减产和终端需求有限等因素影响。
铅价未来的发展趋势如何?
报告预测铅价将在15250元/吨至16050元/吨的区间波动。短期内,原料紧张和冶炼减产逻辑将延续,终端需求难快速回暖,铅价维持偏强震荡,但持续走高的力度或有限。此外,报告还分析了内外盘分化趋势,伦铅库存持续去库提供外盘支撑。
报告中提到了哪些重点分析方向?
报告重点分析了铅价走势、区域差异和内外盘分化。铅价走势方面,报告指出矿端加工费持续低位反映原料紧缺,原生铅检修减产形成远期供给支撑。区域差异方面,河南、湖南、江西、安徽等地区冶炼企业报价和出货情况存在明显差异。内外盘分化方面,伦铅库存持续去库提供外盘支撑。
当前铅价市场的现状是怎样的?
当前铅价市场呈现震荡回升态势,但整体交投平淡。现货方面,LME铅现货升水为-43.43美元/吨,SMM1#铅锭现货价上涨50元/吨至15700元/吨。期货方面,沪铅主力合约上涨95元/吨。库存方面,SMM铅锭库存增加,LME铅库存减少。这些数据显示市场存在一定支撑,但需求端仍显疲软。
报告中提示了哪些风险?
报告提示的主要风险是库存短时内突然累高。当前库存变化趋势和供需格局可能影响铅价走势,若库存出现意外增长,可能导致市场承压。此外,原料供应和终端需求的变化也是需要关注的因素,这些因素可能对铅价产生不利影响。
你可能感兴趣
新能源及有色金属日报:现货成交难有改善 铅价仍陷震荡格局
华泰期货2025-12-03
新能源及有色金属日报:现货成交相对清淡 铅价暂陷震荡格局
华泰期货2025-12-10
新能源及有色金属日报:现货成交清淡 铅价再陷震荡格局
华泰期货2025-12-26
新能源及有色金属日报:市场现货成交仍陷清淡 铅价在万七附近持续震荡
华泰期货2025-09-25
新能源及有色金属日报:市场成交情况变化有限 铅价仍陷震荡格局
华泰期货2025-06-18
新能源及有色金属日报:市场成交情况无明显变化 铅价仍陷震荡格局
华泰期货2025-07-16
新能源及有色金属日报:市场成交清淡 铅价或仍陷震荡格局
华泰期货2026-04-21
新能源及有色金属日报:现货市场清淡 铅价仍陷震荡格局
华泰期货2025-07-30
新能源及有色金属日报:现货成交相对有限 铜价仍陷震荡格局
华泰期货2025-07-18
新能源及有色金属日报:现货成交整体偏淡 铜价仍陷震荡格局
华泰期货2025-11-06