猜你想问
白糖和棉花的市场走势如何?
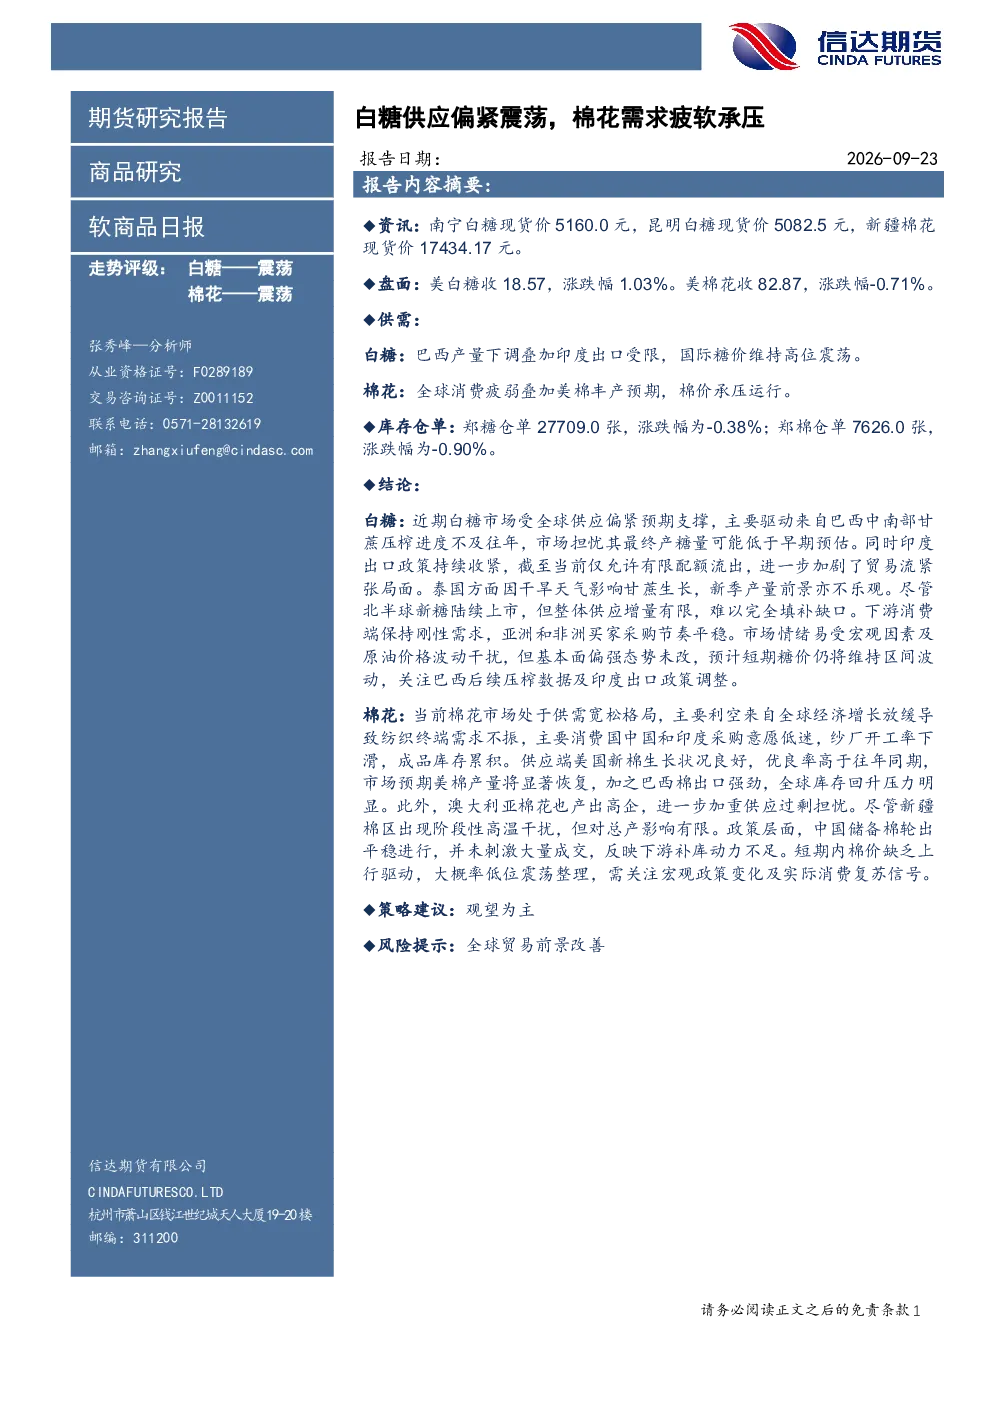
根据最新研报,白糖市场因巴西产量下调和印度出口受限,呈现供应偏紧态势,国际糖价维持高位震荡。棉花市场则面临全球消费疲弱和美棉丰产预期,价格承压运行。美白糖和美棉期货分别收涨1.03%和跌0.71%。郑糖和郑棉仓单均有所下降,显示市场情绪波动但整体供需格局未发生根本性改变。
影响白糖价格的主要因素有哪些?
白糖价格主要受全球供应和需求双重因素影响。供应端,巴西中南部甘蔗压榨进度不及往年,市场担忧其最终产糖量可能低于早期预估;印度出口政策持续收紧,进一步加剧了贸易流紧张。需求端,亚洲和非洲买家采购节奏平稳,但受宏观因素和原油价格波动影响。泰国干旱天气也影响新季产量。整体来看,供应增量有限,支撑糖价,但市场情绪易受外部因素干扰。
棉花行业的发展趋势是什么?
棉花行业目前处于供需宽松格局。全球经济增长放缓导致纺织终端需求不振,主要消费国中国和印度采购意愿低迷,纱厂开工率下滑。供应端,美国新棉生长状况良好,预计产量将显著恢复;巴西棉出口强劲,澳大利亚棉花产出高企,全球库存回升压力明显。政策层面,中国储备棉轮出平稳,未刺激大量成交,反映下游补库动力不足。短期内棉价缺乏上行驱动,大概率低位震荡整理。
当前棉花市场的供需状况如何?
当前棉花市场呈现供需宽松态势。需求端,全球经济增长放缓拖累纺织终端需求,主要消费国采购意愿低迷,纱厂开工率下滑,成品库存累积。供应端,美国新棉生长状况良好,优良率高于往年同期,预计产量将显著恢复;巴西棉出口强劲,澳大利亚棉花产出高企,全球库存回升压力明显。新疆棉区阶段性高温虽有一定影响,但总体对总产影响有限。政策层面,中国储备棉轮出平稳,未对市场产生明显刺激。
这份研报提示的主要风险是什么?
该研报提示的主要风险是全球贸易前景改善可能带来的不确定性。虽然报告指出白糖基本面偏强,棉花市场处于宽松格局,但全球贸易关系的变化可能影响商品流通和价格波动。例如,贸易政策调整可能改变糖和棉花的进出口格局,进而影响市场供需平衡。此外,宏观经济环境的改善也可能改变下游消费行为,对价格走势产生间接影响。需持续关注国际贸易动态和宏观政策变化。