猜你想问
新势力车企的ASP表现如何?
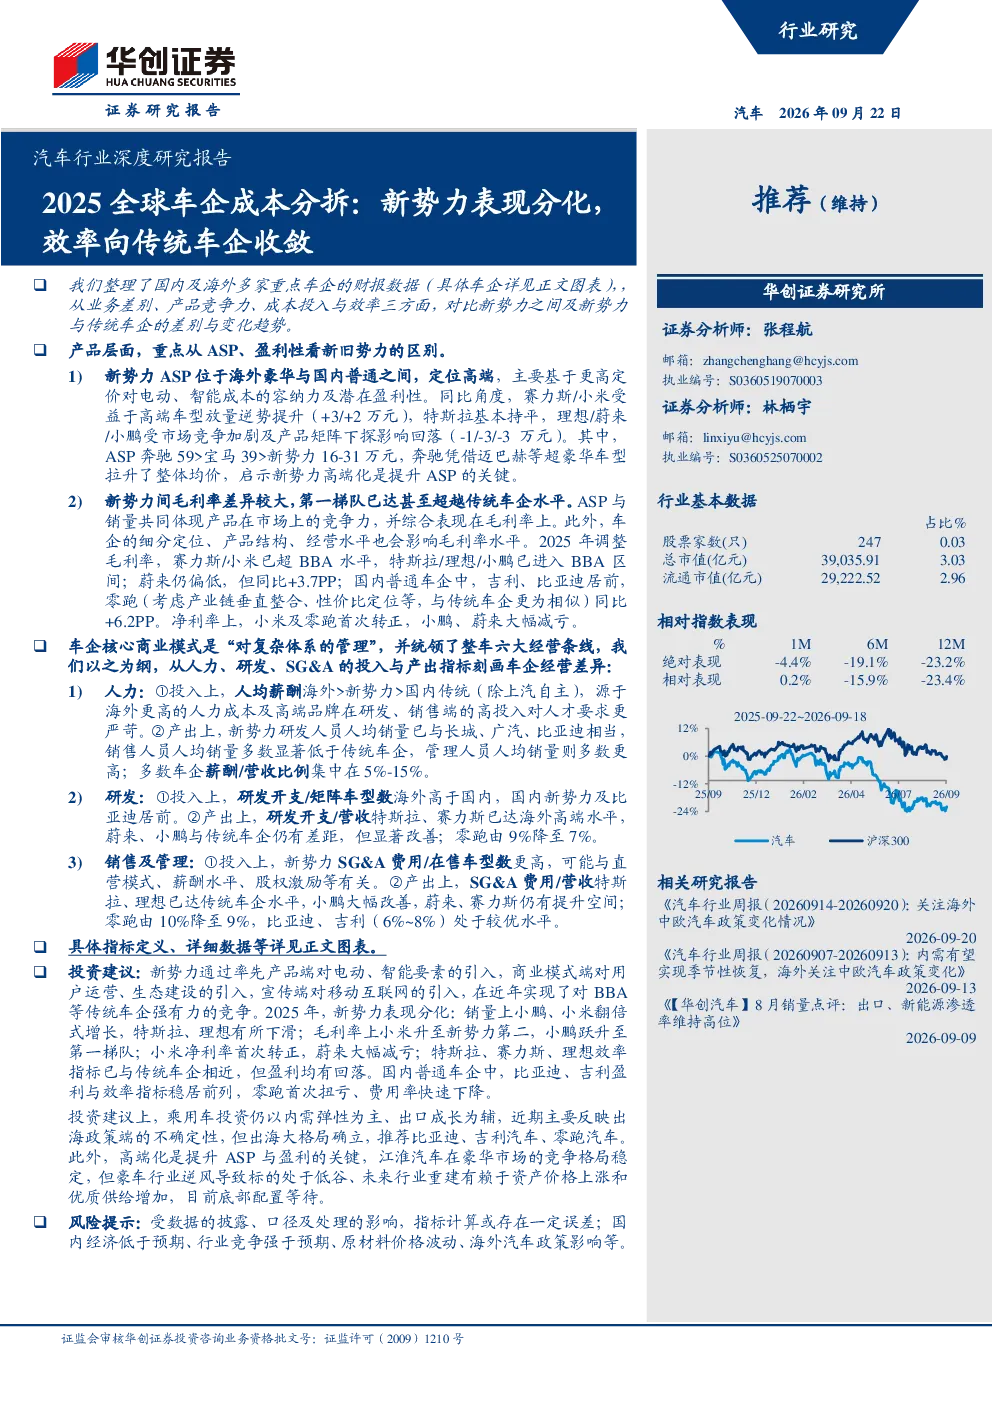
新势力车企的ASP表现分化,部分车企如赛力斯、小米受益于高端车型放量,ASP逆势提升至31万元;而特斯拉、理想、蔚来、小鹏受市场竞争加剧及产品矩阵下探影响,ASP有所回落。新势力ASP整体位于海外豪华与国内普通之间,定位高端,但各车企间差异明显。
新势力车企的盈利能力有何变化?
新势力车企的盈利能力有所提升,毛利率和净利率均有改善。赛力斯、小米已超越BBA水平,特斯拉、理想、小鹏进入BBA区间,蔚来毛利率同比提升3.7PP。小米及零跑首次实现净利率转正,小鹏、蔚来大幅减亏,但特斯拉、理想、赛力斯仍微利,整体盈利能力向传统车企收敛。
新势力车企的成本结构有何特点?
新势力车企在人力、研发、销售及管理等方面的投入强度高于传统车企,研发人员人均销量已与长城、广汽、比亚迪相当,但销售人员人均销量显著低于传统车企,管理人员人均销量多数高于传统车企。研发投入方面,特斯拉最高达65亿元/款,赛力斯/理想/比亚迪居中,小鹏/蔚来相对较低。SG&A投入也高于同定位传统车企。
2025年全球车企成本趋势如何?
2025年全球车企成本趋势显示新势力表现分化,效率向传统车企收敛。高端车型放量带动部分新势力ASP提升,但市场竞争加剧使部分车企ASP回落。新势力在研发、人力投入上仍高于传统车企,但随着规模效应显现,成本投入产出效率有望回归均值。毛利率和净利率差距缩小,部分车企已达到传统车企水平。
投资新势力车企需注意哪些风险?
投资新势力车企需关注成本结构优化风险,尽管其盈利能力提升,但人力、研发、销售及管理投入仍高于传统车企,规模效应尚未完全显现。此外,市场竞争加剧可能导致ASP和毛利率波动,商业模式创新虽带来竞争优势,但也面临技术迭代和用户需求变化的风险。研发投入大但产出效率需持续观察,部分车企仍处于亏损状态,需警惕经营风险。
你可能感兴趣
2024全球车企成本分拆:新势力第一梯队效率追平传统车企,第二梯队仍有改善空间
交运设备华创证券2025-06-27
车企成本分拆新势力系列报告2:成本投入与产出效率篇
交运设备华创证券2024-06-24
2025全球车企成本分拆:国内车企盈利能力提升,追赶海外车企高盈利
交运设备华创证券2026-06-16
车企成本分拆新势力系列报告3:资金与现金流情况篇
交运设备华创证券2024-07-12
车企成本分拆新势力系列报告1:业务结构与产品篇
交运设备华创证券2024-06-07
2024全球车企成本分拆:国内车企盈利能力提升,追赶海外车企高盈利
交运设备华创证券2025-06-17
汽车行业深度:特斯拉及新势力:小鹏零跑新车亮眼,车企加码智驾与机器人
交运设备国盛证券2025-05-06
汽车行业点评报告:新势力跟踪之2月销量点评:15家车企新能源车合计交付环比-42%,表现符合预期
交运设备东吴证券2024-03-04
汽车行业周报:2024Q2多家新势力车企表现亮眼,小米汽车盈利超预期
交运设备华鑫证券2024-09-03
汽车行业点评报告:新势力跟踪之6月销量点评:15车企新能源车企合计交付环比+8%,行业整体表现先好于预期
交运设备东吴证券2024-07-02