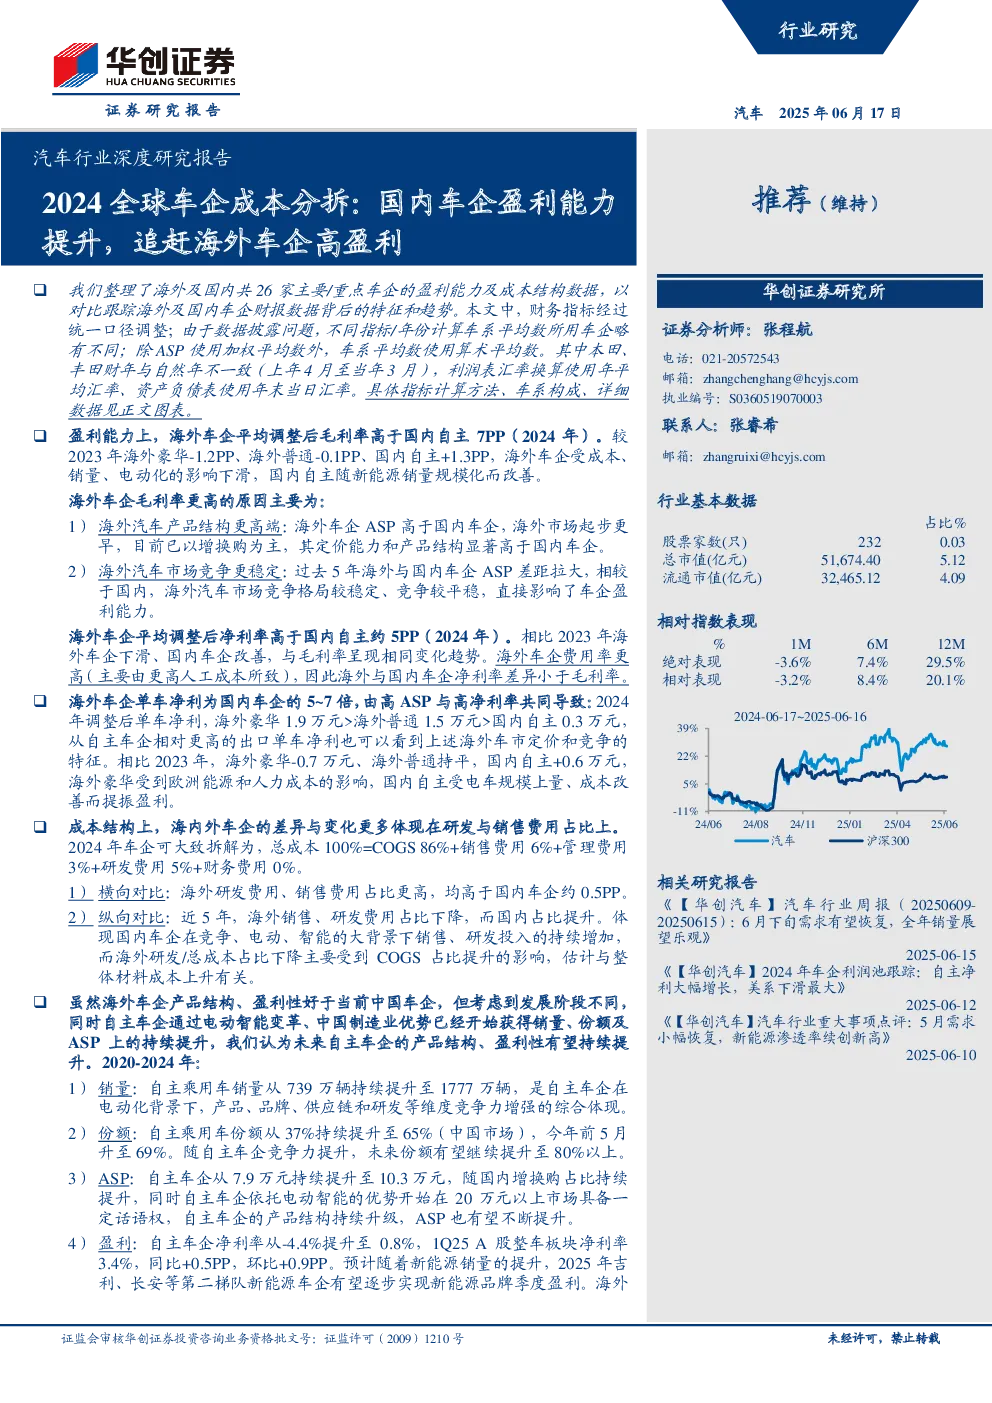
盈利能力对比
- 销量:2024年,海外普通车企销量(479万辆)远高于国内自主(170万辆)和海外豪华车企(142万辆),但近五年国内自主销量增长显著(+1.4倍),与海外车企差距缩小。
- ASP:2024年,海外豪华(42万元)>海外普通(25万元)>国内自主(10万元),海外ASP显著高于国内,反映其产品结构更高端和定价能力更强。近五年海外ASP持续上涨,国内自主ASP提升明显(+2.4万元)。
- 毛利率:2024年,海外豪华(21%)>海外普通(20%)>国内自主(13%),海外高于国内约7PP。2024年国内车企毛利率上升(+1.3PP),海外车企下滑(豪华-1.2PP,普通-0.1PP),主要受成本、销量和电动化影响。
- 净利率:2024年,海外普通(5.3%)>海外豪华(3.4%)>国内自主(0.8%),海外高于国内约5PP。2024年海外车企净利率下滑,国内自主改善(+3.1PP),与毛利率趋势一致。海外费用率更高(管销研费用率+0.5PP~2.2PP),主要因人工成本。
- 单车净利:2024年,海外豪华(1.9万元)>海外普通(1.5万元)>国内自主(0.3万元),海外为国内5~7倍,由高ASP和高净利率共同导致。
成本结构分析
- 成本拆分:总成本=COGS(86%)+销售费用(6%)+管理费用(3%)+研发费用(5%)+财务费用(0%)。
- 投入角度:
- 研发与销售费用:海外占比高于国内约0.5PP,但近五年海外占比下降(销售-1.7PP~0.3PP,研发-0.1PP~0.4PP),国内占比上升(销售+0.6PP,研发+0.9PP),反映国内车企加大投入。
- COGS/总成本:近五年国内(87.1%)>海外普通(86.1%)>海外豪华(85.6%),体现原材料成本上升影响。
- 销售费用/总成本:海外(6.9%)>国内(5.6%),近年差距缩小,国内销售投入加大。
- 管理费用/总成本:海外(4.7%)>国内(2.6%),国内占比近五年下降(-1.1PP)。
- 研发费用/总成本:海外(5.4%)>国内(4.7%)>海外普通(4.3%),国内差距缩小,近五年投入持续增加。
- 转化角度:
- 销售费用率:海外(6.2%)>国内(5.5%),近年差距缩小,国内营销效率提升。
- 管理费用率:海外(4.7%)>国内(2.6%),国内近五年下降显著(-1.1PP)。
- 研发费用率:海外(5.0%)>国内(4.6%)>海外普通(4.0%),国内超越海外普通,近五年差距缩小。
- 薪酬/营收:海外(11.2%)>国内(9.3%),近年均下降,反映人工成本压力。
总结与投资建议
- 自主车企进步:销量(+1.4倍)、份额(37%→65%)、ASP(+2.4万元)、净利率(-4.4%→0.8%),未来份额有望超80%,盈利能力持续提升。
- 海外车企优势:产品结构高端、竞争稳定,但未来国内竞争缓和可能带动行业盈利回升。
- 投资建议:
- 中长期:比亚迪、吉利、理想、江淮。
- 短期:理想汽车、江淮汽车,关注北汽蓝谷、上汽集团、小鹏汽车、小米集团。
风险提示
- 数据披露误差、经济消费不及预期、行业竞争加剧、原材料价格波动、海外经济政策影响。