猜你想问
这份研报主要分析了哪些宏观经济数据?
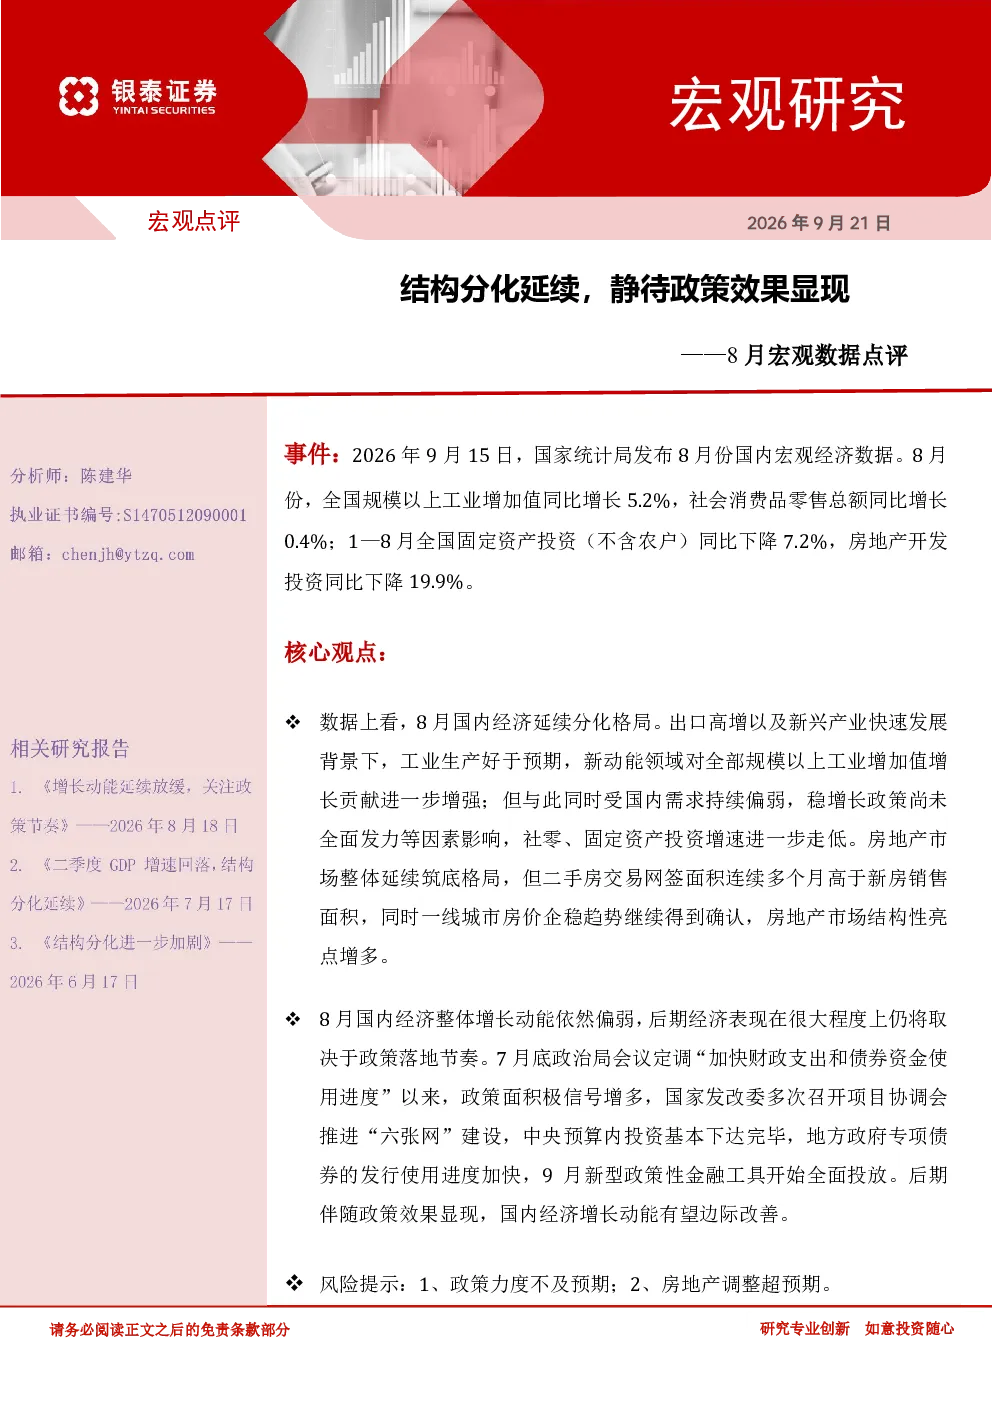
这份研报主要分析了8月国内宏观经济数据,重点关注了工业生产、社会消费品零售总额、固定资产投资和房地产市场的表现。报告指出工业生产好于预期,主要得益于出口高增和新兴产业快速发展,特别是高技术制造业和装备制造业的贡献突出。社会消费品零售总额增速回落,汽车类商品拖累明显,但服务消费保持稳定。固定资产投资增速降幅扩大,基础设施和制造业投资持续承压,而高技术产业投资保持较快增长。房地产市场整体延续筑底,二手房交易面积显著改善,一线城市房价企稳,结构性亮点增多。
报告对高技术制造业和装备制造业的发展有何评价?
报告认为高技术制造业和装备制造业对工业增长的贡献尤为突出,是工业生产好于预期的关键因素。这些产业的发展不仅推动了工业整体增长,也体现了中国经济结构转型升级的积极趋势。报告特别强调了新兴产业在经济发展中的重要作用,认为未来这些领域将继续保持较快增长,为经济高质量发展提供有力支撑。
报告如何看待当前固定资产投资的结构性问题?
报告指出固定资产投资增速降幅扩大,基础设施和制造业投资持续承压,反映出当前经济投资结构存在一定问题。尽管高技术产业投资保持较快增长,但整体投资动能偏弱,需要进一步优化投资结构。报告建议政策层面应加大对高技术产业和新兴产业的投资支持,同时改善基础设施和制造业的投资环境,以激发市场投资活力。
报告对当前经济整体增长动能有何判断?
报告认为当前经济整体增长动能偏弱,主要原因是固定资产投资增速降幅扩大、社会消费品零售总额增速回落以及房地产市场仍处于调整期。然而,报告也指出政策面积极信号增多,随着政策效果的显现,经济增长动能有望边际改善。报告强调政策落地节奏对经济后期表现至关重要,需要关注政策实施的有效性和市场反应。
报告中提示了哪些主要风险?
报告中提示的主要风险包括政策力度不及预期和房地产调整超预期。政策力度不及预期可能导致经济复苏不及预期,而房地产调整超预期则可能引发金融风险。报告建议投资者密切关注政策动向和房地产市场变化,做好风险管理。同时,报告也强调需要关注高技术产业和新兴产业的发展机遇,这些领域有望成为未来经济增长的重要引擎。