猜你想问
高争民爆研报核心内容是什么?
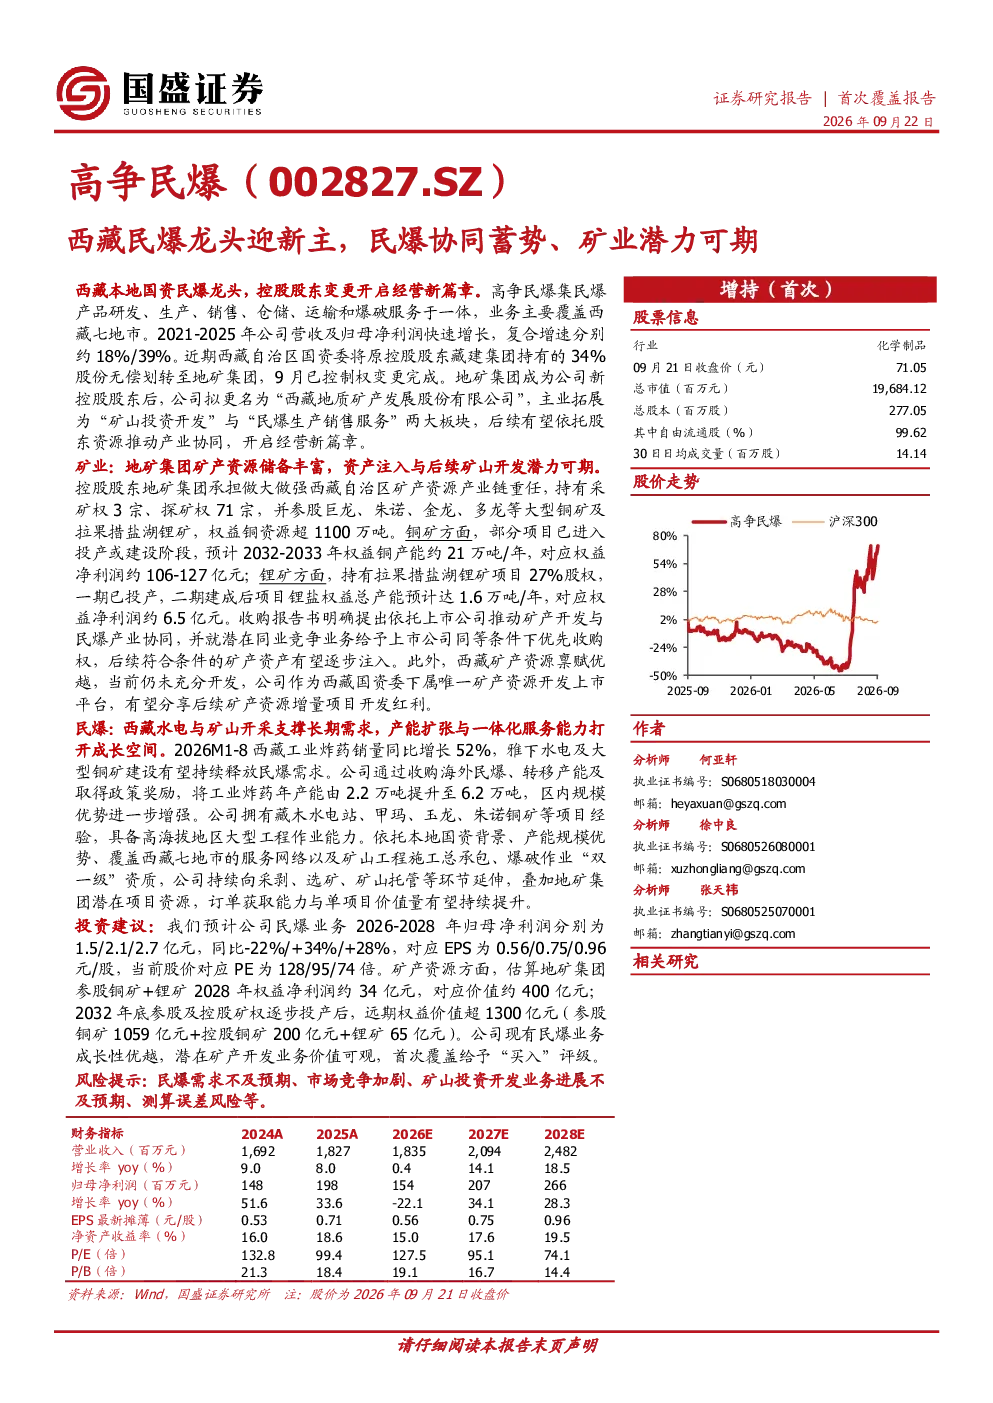
高争民爆作为西藏本地国资民爆龙头,近期控股股东由藏建集团变更为地矿集团,公司业务将拓展至矿山投资开发与民爆生产销售服务两大板块。民爆业务方面,公司集研发、生产、销售、仓储、运输和爆破服务于一体,业务覆盖西藏七地市,2021-2025年营收及归母净利润复合增速分别约18%/39%。矿业业务方面,地矿集团持有采矿权3宗、探矿权71宗,权益铜资源超1100万吨,并参股巨龙、朱诺、金龙、多龙等大型铜矿及拉果措盐湖锂矿。报告明确提出依托上市公司推动矿产开发与民爆产业协同,潜在矿产资产有望逐步注入。
西藏民爆行业发展趋势如何?
西藏水电与矿山开采支撑民爆需求长期增长,2026M1-8西藏工业炸药销量同比增长52%。公司通过收购海外民爆、转移产能及取得政策奖励,将工业炸药年产能由2.2万吨提升至6.2万吨,区内规模优势进一步增强。公司具备高海拔地区大型工程作业能力,并持续向采剥、选矿、矿山托管等环节延伸,订单获取能力与单项目价值量有望持续提升。同时,地矿集团矿产资源储备丰富,铜矿预计2032-2033年权益铜产能约21万吨/年,对应权益净利润约106-127亿元;锂矿项目锂盐权益总产能预计达1.6万吨/年,对应权益净利润约6.5亿元。
高争民爆报告重点分析了哪些方向?
报告重点分析了高争民爆的民爆业务和矿业业务。民爆业务方面,公司业务覆盖西藏七地市,2021-2025年营收及归母净利润复合增速分别约18%/39%,具备高海拔地区大型工程作业能力。矿业业务方面,地矿集团持有采矿权3宗、探矿权71宗,权益铜资源超1100万吨,并参股巨龙、朱诺、金龙、多龙等大型铜矿及拉果措盐湖锂矿。报告明确提出依托上市公司推动矿产开发与民爆产业协同,潜在矿产资产有望逐步注入。
当前民爆市场现状如何?
公司集民爆产品研发、生产、销售、仓储、运输和爆破服务于一体,业务覆盖西藏七地市,区内规模优势进一步增强。公司具备高海拔地区大型工程作业能力,并持续向采剥、选矿、矿山托管等环节延伸,订单获取能力与单项目价值量有望持续提升。西藏水电与矿山开采支撑民爆需求长期增长,2026M1-8西藏工业炸药销量同比增长52%。公司通过收购海外民爆、转移产能及取得政策奖励,将工业炸药年产能由2.2万吨提升至6.2万吨。
高争民爆研报有哪些风险提示?
报告提示的风险包括民爆需求不及预期、市场竞争加剧、矿山投资开发业务进展不及预期、测算误差风险等。民爆行业受宏观经济和基建投资影响较大,市场竞争激烈可能导致价格压力。矿山投资开发业务涉及周期性风险和资源禀赋不确定性,进展不及预期可能影响公司整体盈利能力。此外,测算过程中可能存在误差,需谨慎评估相关数据。