猜你想问
工业硅和多晶硅近期走势如何?
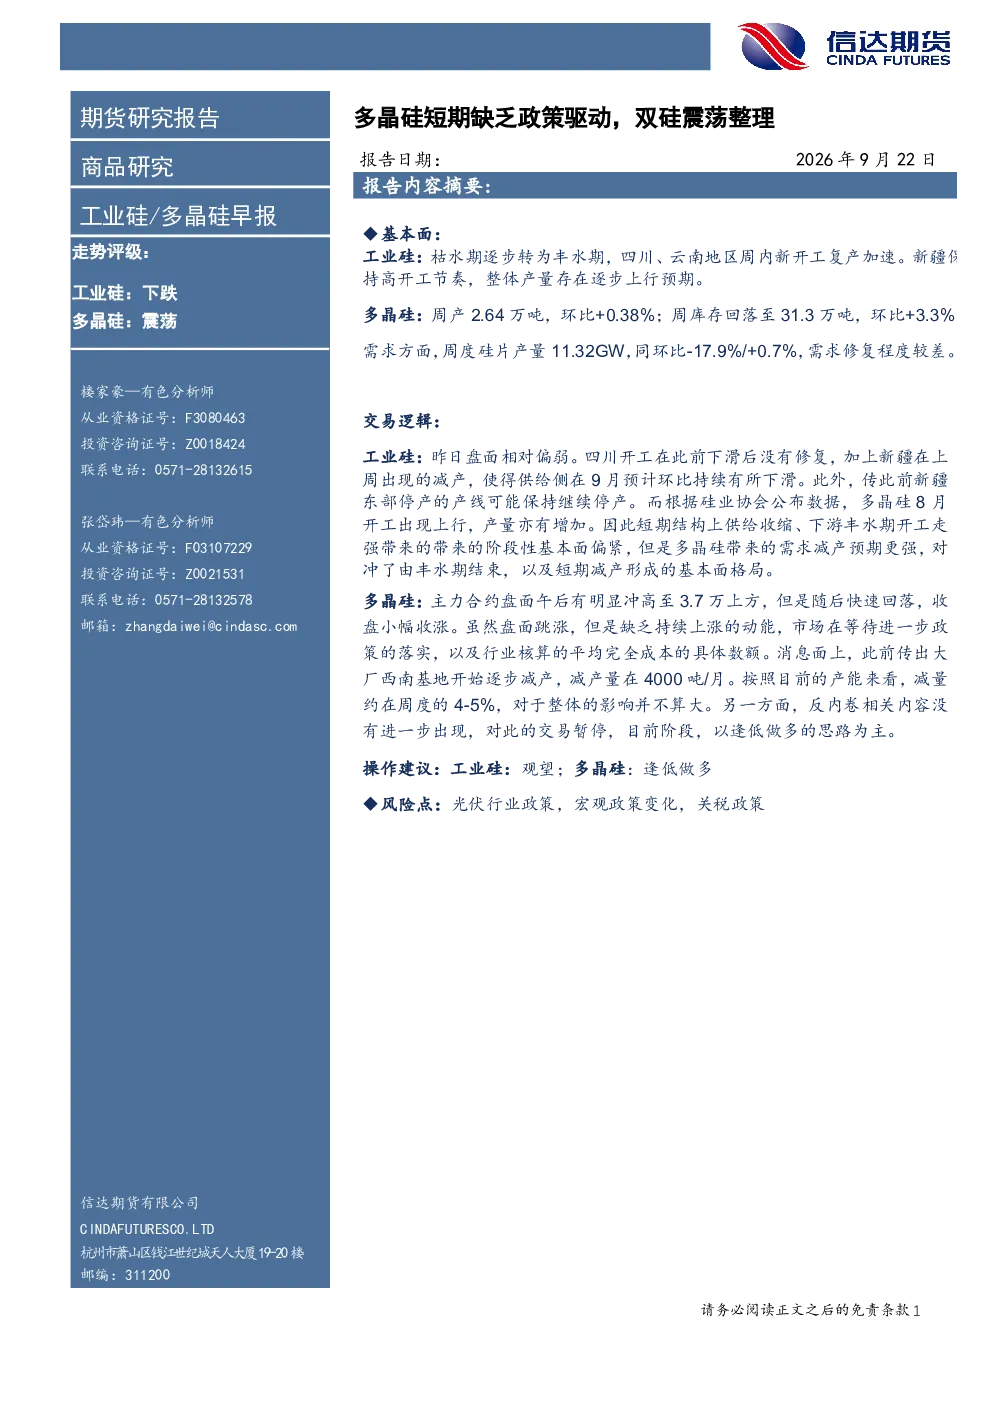
工业硅走势评级为下跌。枯水期结束,四川、云南地区新开工复产加速,新疆保持高开工节奏,整体产量逐步上行。9月供给侧预计环比下滑,但多晶硅需求减产预期较强,对冲了基本面格局。多晶硅走势评级为震荡。周产2.64万吨,环比+0.38%;周库存31.3万吨,环比+3.3%。需求方面,硅片产量11.32GW,同环比-17.9%/+0.7%,需求修复程度较差。
工业硅和多晶硅的行业发展趋势是什么?
工业硅方面,四川、云南地区新开工复产加速,新疆保持高开工节奏,整体产量逐步上行。9月供给侧预计环比下滑,但多晶硅需求减产预期较强,对冲了基本面格局。多晶硅方面,供应端数据来源SMM,需求端数据来源SMM,但多晶硅需求修复程度较差,硅片产量11.32GW,同环比-17.9%/+0.7%。
报告重点分析了哪些方向?
报告重点分析了工业硅和多晶硅的基本面、交易逻辑和操作建议。工业硅方面,盘面偏弱,四川开工未修复,新疆减产,供给收缩。多晶硅方面,主力合约冲高回落,缺乏持续上涨动能,等待政策落实和成本核算。大厂西南基地减产4000吨/月,影响不大;反内卷政策无进一步消息。
当前市场现状如何判断?
工业硅市场盘面偏弱,四川开工未修复,新疆减产,供给收缩。多晶硅市场主力合约冲高回落,缺乏持续上涨动能,等待政策落实和成本核算。工业硅和多晶硅整体呈现震荡整理格局,供需关系变化对价格影响较大。
研报提示哪些风险点?
研报提示的风险点包括光伏行业政策、宏观政策变化和关税政策。光伏行业政策变化可能影响多晶硅需求,宏观政策变化可能影响整体经济环境和市场情绪,关税政策变化可能影响原材料和产品进出口成本。
你可能感兴趣
工业硅/多晶硅早报:多晶硅短期缺乏政策驱动,双硅震荡整理
信达期货2026-09-18
工业硅/多晶硅早报:多晶硅短期缺乏政策驱动,双硅震荡整理
信达期货2026-09-21
工业硅/多晶硅早报:双硅日内偏弱震荡,基本面驱动较弱,政策落地不明
信达期货2026-05-20
工业硅/多晶硅早报:双硅日内偏弱震荡,基本面驱动较弱,政策落地不明
信达期货2026-05-19
工业硅/多晶硅早报:双硅日内走势震荡,丰水期供给抬升驱动减弱
信达期货2026-05-27
工业硅多晶硅市场周报:双硅短期暂无驱动,消息影响依旧持续
瑞达期货2025-09-19
工业硅多晶硅市场周报:双硅短期暂无驱动,消息影响依旧持续
瑞达期货2025-09-19
工业硅/多晶硅早报:双硅午后双双拉涨,丰水期供给抬升驱动减弱
信达期货2026-05-29
工业硅多晶硅市场周报:需求驱动前景不明 双硅价格震荡为主
瑞达期货2025-03-14