猜你想问
这份研报主要分析了什么内容?
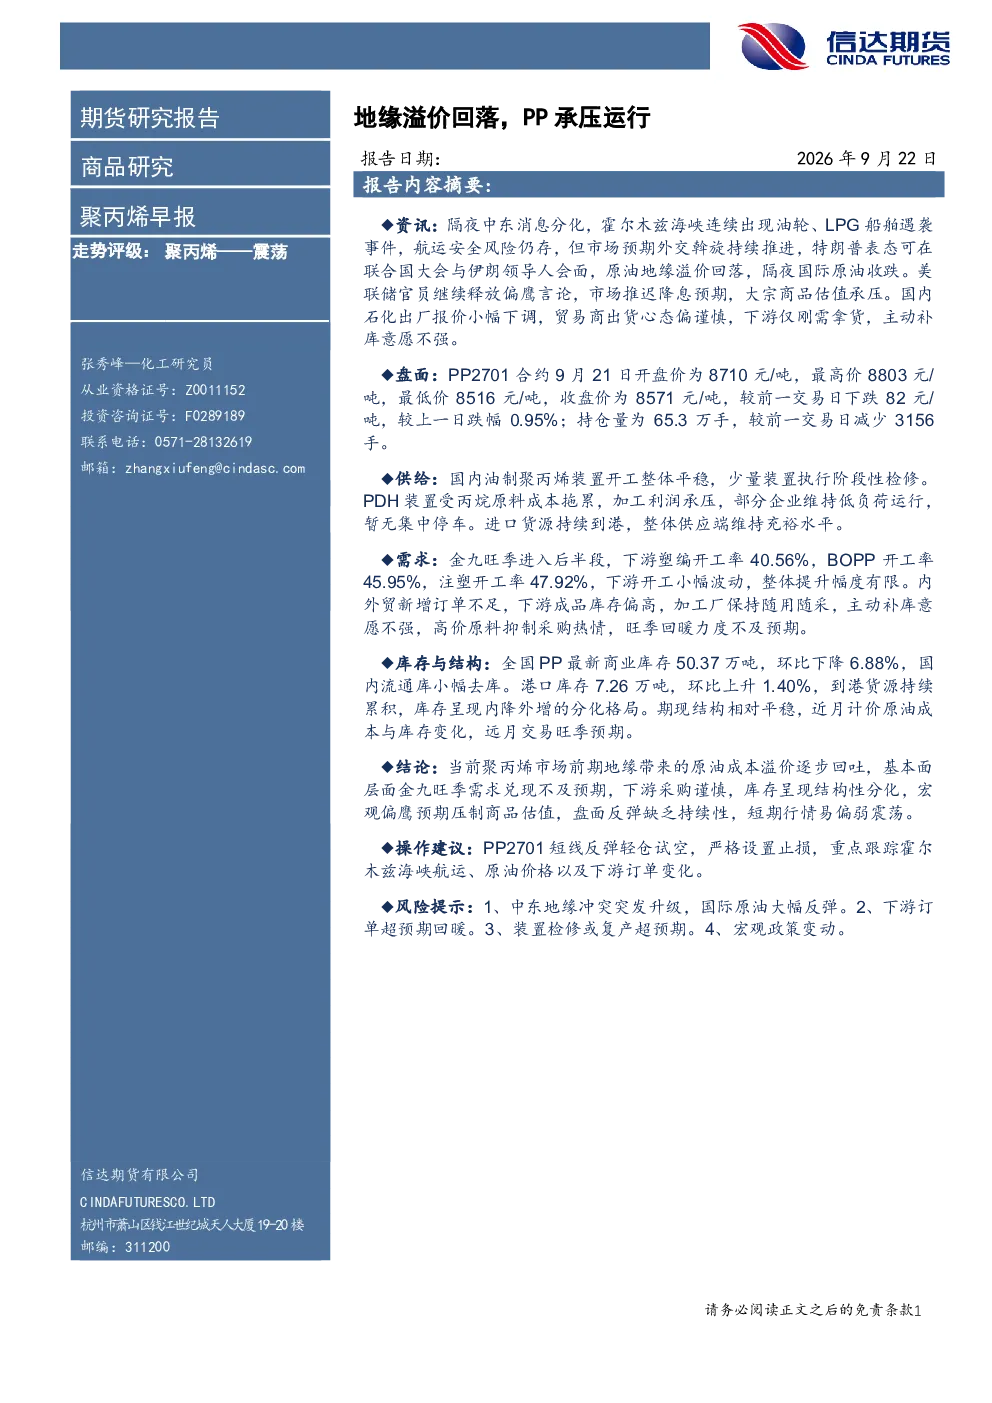
这份研报分析了聚丙烯(PP)市场的供需情况、库存变化、价格走势以及相关风险。报告指出,地缘冲突带来的原油成本溢价正在逐步回吐,而金九旺季后半段的需求表现不及预期,下游采购谨慎。国内供应端维持充裕,进口货源持续到港,库存呈现内降外增格局。报告还探讨了期现结构、市场现状以及潜在风险。
PP行业未来发展趋势如何?
PP行业未来发展趋势需关注供需平衡变化。目前国内油制聚丙烯装置开工平稳,PDH装置受原料成本压力影响部分维持低负荷运行,进口货源持续到港,供应端维持充裕。需求端方面,金九旺季后半段下游开工率提升有限,新增订单不足,成品库存偏高,高价原料抑制采购意愿。未来需关注下游开工率变化、订单情况以及宏观经济政策对行业的影响。
研报重点分析了哪些方面?
研报重点分析了聚丙烯市场的供需平衡、库存结构以及价格走势。在供应端,报告关注了国内油制聚丙烯和PDH装置的开工情况以及进口货源的影响;在需求端,报告分析了下游塑编、BOPP、注塑的开工率以及订单情况;在库存方面,报告指出全国PP商业库存环比下降,但港口库存环比上升,呈现内降外增格局。此外,报告还探讨了期现结构以及市场现状。
当前PP市场现状如何判断?
当前PP市场现状表现为地缘冲突带来的原油成本溢价逐步回吐,金九旺季需求不及预期,下游采购谨慎,库存分化。盘面方面,PP2701合约近期出现下跌,持仓量减少。供应端维持充裕,进口货源持续到港;需求端开工率提升有限,订单不足,成品库存偏高。期现结构平稳,近月成本与库存变化,远月交易旺季预期。市场整体呈现易偏弱震荡的态势。
研报提到了哪些风险提示?
研报提示了中东地缘冲突升级、下游订单超预期回暖、装置检修或复产超预期以及宏观政策变动等风险因素。中东地缘冲突升级可能再次推高原油成本,影响PP价格;下游订单超预期回暖可能改变当前的供需格局;装置检修或复产超预期将影响供应端平衡;宏观政策变动可能对商品估值产生压制或提振作用。这些因素均需持续关注。