猜你想问
这份研报主要讲了什么内容?
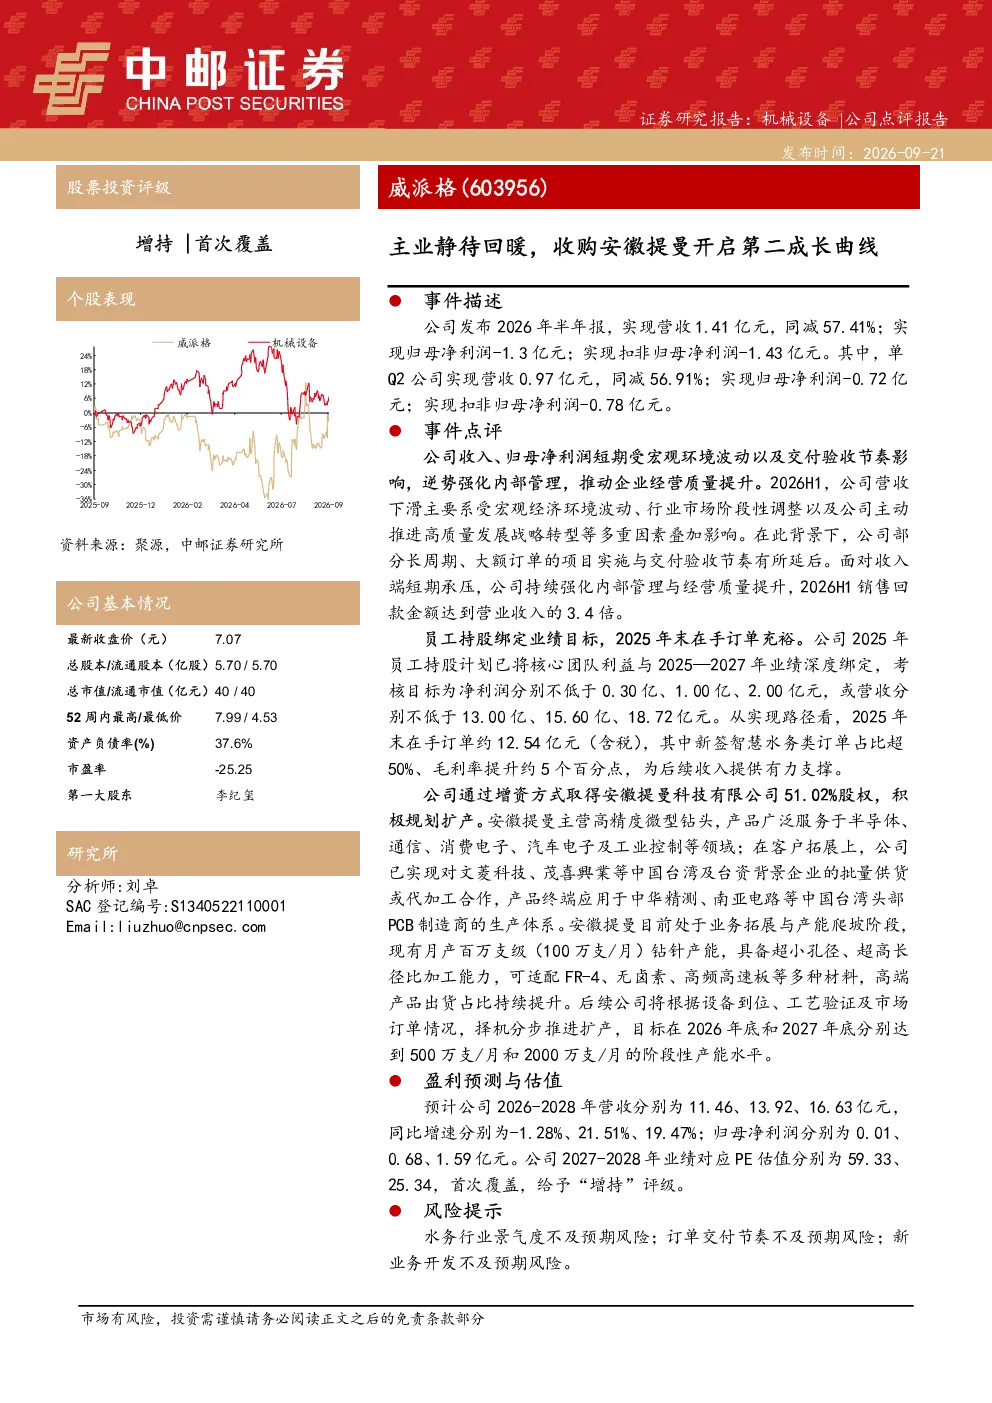
这份研报分析了威派格2026年半年报,显示公司营收1.41亿元,同比减少57.41%;归母净利润为-1.3亿元。收入下滑主要受宏观经济波动、行业调整及公司战略转型影响,部分长周期订单交付延后。公司强化内部管理,销售回款金额达营业收入的3.4倍。2025年末在手订单约12.54亿元,新签智慧水务类订单占比超50%,毛利率提升约5个百分点。公司通过增资取得安徽提曼51.02%股权,主营高精度微型钻头,应用于半导体、通信等领域,计划2026年底和2027年底分别扩产至500万支/月和2000万支/月。预计公司2026-2028年营收分别为11.46、13.92、16.63亿元,同比增速分别为-1.28%、21.51%、19.47%;归母净利润分别为0.01、0.68、1.59亿元。首次覆盖,给予“增持”评级。
智慧水务行业的发展趋势如何?
智慧水务行业正经历快速发展,新签智慧水务类订单占比超50%表明市场潜力巨大。技术进步推动水务系统智能化、自动化水平提升,大数据、物联网等技术的应用优化运营效率。政策支持加速行业整合与升级,企业通过数字化转型提升服务能力。然而,行业仍面临基础设施投资周期长、技术标准不统一等挑战,未来需关注技术突破与商业模式创新。
研报重点分析了威派格的哪些方面?
研报重点分析了威派格的财务表现、战略转型及新业务布局。公司营收下滑但订单充足,显示战略调整成效;智慧水务订单占比提升反映业务结构优化;增资安徽提曼则是开启第二成长曲线的关键举措。报告还评估了公司内部管理强化、员工持股计划激励效果,并预测未来三年业绩及估值,给予“增持”评级。
当前水务行业市场现状如何?
当前水务行业市场呈现结构性分化,传统水务业务竞争激烈,而智慧水务、水环境治理等领域增长迅速。宏观经济波动影响投资节奏,但政策持续推动行业数字化、绿色化转型。企业通过并购整合、技术创新提升竞争力,部分企业订单饱满但交付周期延长。市场竞争加剧,头部企业优势明显,但细分领域仍存在发展机会。
研报提示了哪些风险?
研报提示的主要风险包括:水务行业景气度不及预期,可能影响订单获取与价格水平;订单交付节奏不及预期,长周期项目延后可能拖累短期业绩;新业务开发不及预期,安徽提曼的整合与扩产效果存在不确定性。此外,宏观经济波动、行业政策变化等外部因素也可能对公司经营产生影响。