猜你想问
这份煤焦周报的核心内容是什么?
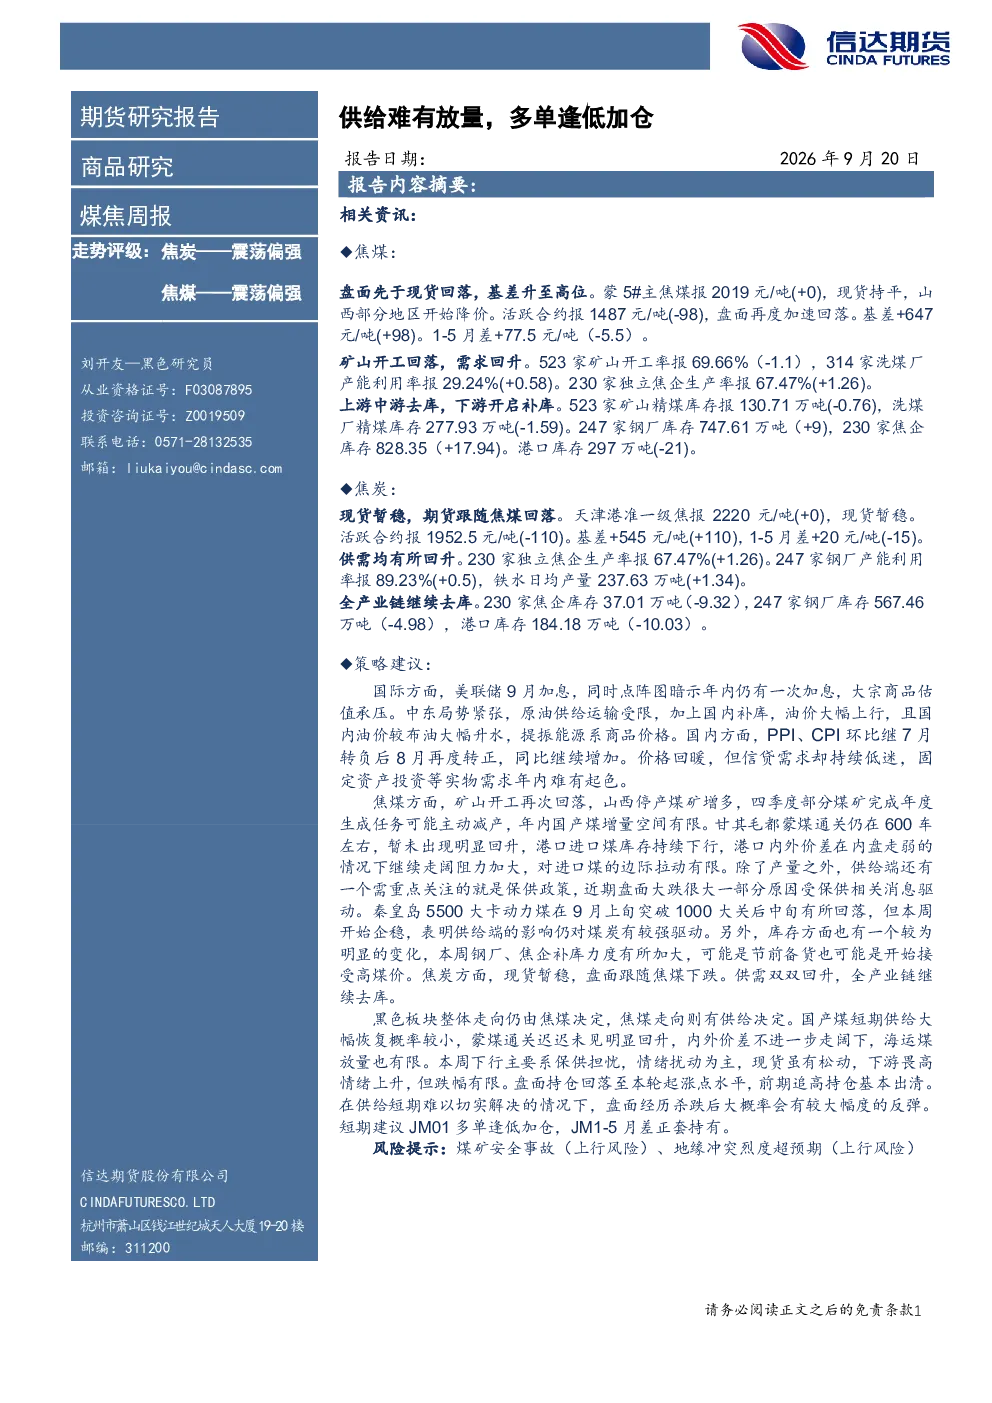
本报告分析焦煤焦炭市场走势,指出国产煤供给短期恢复概率小,蒙煤通关未明显回升,内外价差受限,海运煤放量有限。同时,库存变化显示钢厂、焦企补库力度加大。焦炭方面,全产业链继续去库,供需改善,但价格受焦煤影响较大。报告建议JM01多单逢低加仓,JM1-5月差正套持有。
焦煤焦炭行业未来发展趋势如何?
焦煤行业短期内供给端受限,保供政策影响较大,蒙煤通关恢复缓慢,海运煤放量有限。焦企和钢厂库存变化显示补库力度,但整体供给难有放量。焦炭行业供需均有所回升,全产业链去库,价格受焦煤影响较大。国际方面,美联储加息对大宗商品估值承压,中东局势紧张或提振能源系商品。国内经济方面,PPI、CPI环比转正,但信贷需求低迷,固定资产投资难有起色。
报告重点分析了哪些方向?
报告重点分析了焦煤焦炭的供需情况、盘面与现货价格走势、库存变化以及国际国内宏观因素影响。焦煤方面关注矿山开工率、洗煤厂产能、蒙煤通关和库存变化;焦炭方面关注供需关系、港口库存和期货现货基差。同时,报告也分析了美联储加息、中东局势、PPI、CPI等宏观因素对行业的影响。
当前焦煤焦炭市场现状如何判断?
当前焦煤市场呈现震荡偏强走势,盘面先于现货回落,基差升至高位。蒙5#主焦煤价格报2019元/吨,山西部分地区开始降价。焦企和钢厂库存增加,港口库存下降。焦炭市场同样震荡偏强,现货暂稳,期货跟随焦煤回落,天津港准一级焦报2220元/吨。全产业链库存下降,显示供需改善趋势。
这份研报有哪些风险提示?
本报告提示的主要风险包括煤矿安全事故和地缘冲突烈度超预期。煤矿安全事故可能导致焦煤供应中断,影响市场供需平衡。地缘冲突加剧可能推高油价,进而影响能源系商品价格,对焦煤焦炭市场产生上行压力。投资者需密切关注相关风险事件进展,做好风险管理。
你可能感兴趣
煤焦周报供给难有放量,多单逢低加仓
信达期货2026-09-20
煤焦早报:供给约束仍未解除,焦煤多单逢低加仓
信达期货2026-09-21
煤焦周报:情绪修复,煤焦触底反弹,J05逢低加仓多单
信达期货2025-02-23
煤焦早报:煤焦短期震荡调整,J05多单择机逢低加仓
信达期货2025-01-22
煤焦早报:块强势调整,J05多单择机逢低加仓
信达期货2025-01-21
煤焦早报:情绪修复,煤焦触底反弹,J05逢低加仓多单
信达期货2025-02-24
煤焦早报:煤焦横盘调整,J05多单逢低加仓
信达期货2025-01-23
DCE玉米走势转强,逢低适当加仓多单
瑞达期货2018-10-11
原油:或延续反弹,多单酌情逢低加仓
国泰君安期货2024-08-11
煤焦周报:中钢协加快研究推进产能治理与重组,J01逢低加仓
信达期货2024-10-27