猜你想问
这份研报的核心内容是什么?
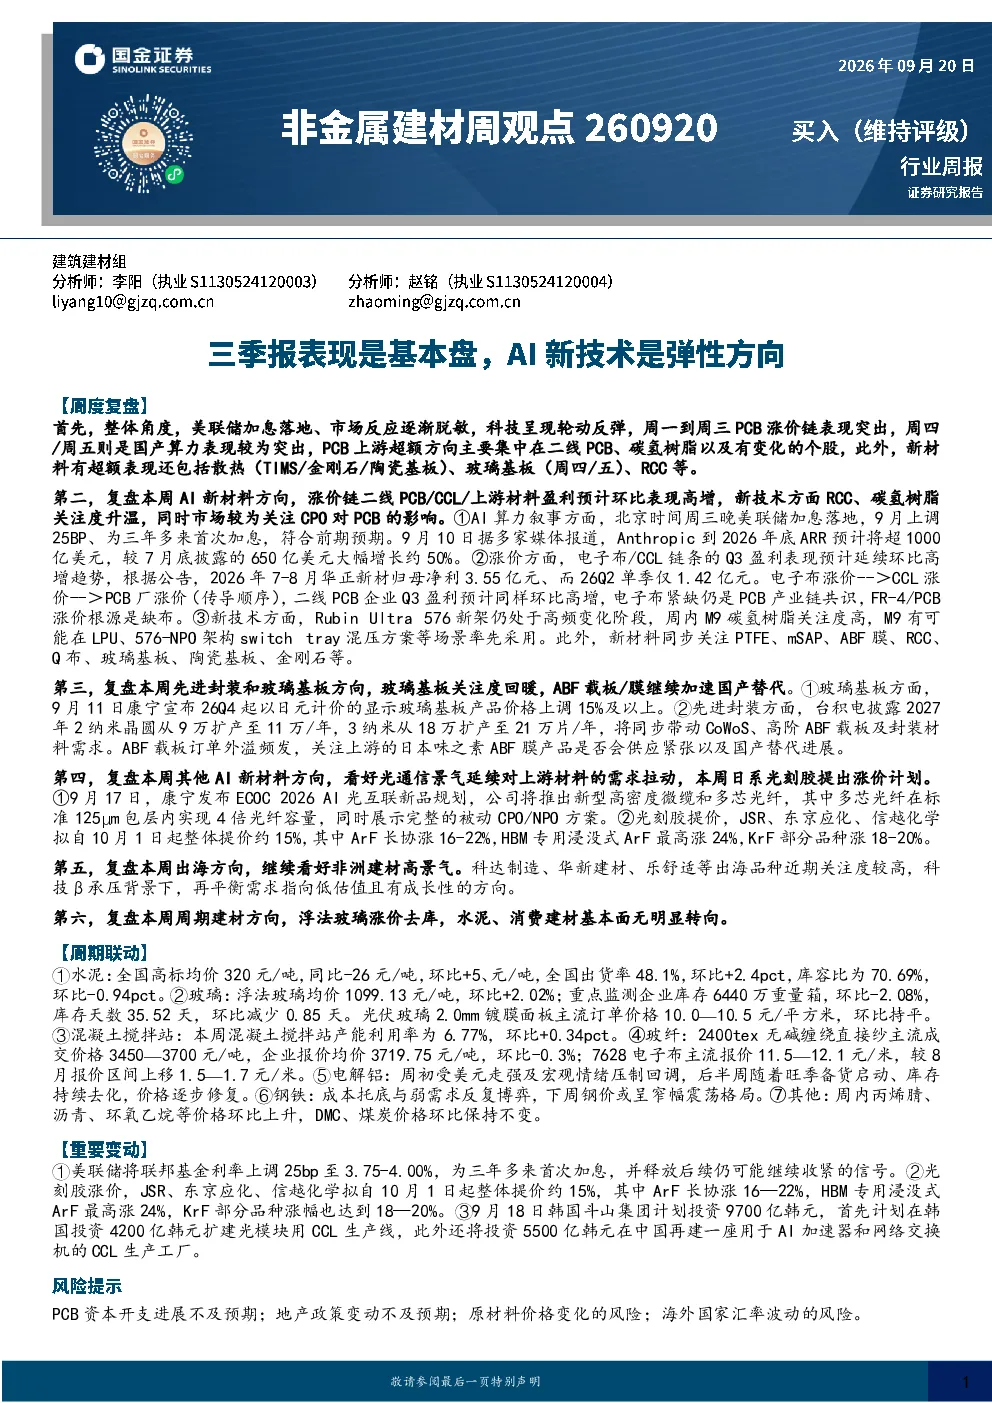
这份研报分析了非金属建材行业的最新市场动态,重点关注三季报表现和AI新技术带来的弹性机会。报告指出,整体市场在美联储加息后逐渐脱敏,科技板块轮动反弹,其中PCB涨价链表现突出,国产算力成为亮点。AI新材料领域,二线PCB、碳氢树脂等盈利预计环比高增,新技术如RCC、碳氢树脂关注度升温。先进封装与玻璃基板方面,玻璃基板关注度回暖,ABF载板/膜加速国产替代,康宁上调显示玻璃基板价格,台积电扩产将带动相关材料需求。光通信领域,看好景气度对上游材料的需求拉动,日系光刻胶提出涨价计划。报告还关注了非洲建材出海机会和周期建材如浮法玻璃、水泥的基本面变化。
AI新材料赛道的发展趋势如何?
AI新材料赛道呈现强劲的发展趋势。首先,PCB涨价链中二线PCB、CCL及上游材料盈利预计环比高增,新技术如RCC、碳氢树脂关注度持续升温,CPO对PCB的影响受关注。其次,AI算力需求强劲,Anthropic ARR预期大幅增长,推动电子布/CCL链条盈利高增,FR-4/PCB涨价根源是缺布。此外,Rubin Ultra 576新架处于高频变化阶段,M9碳氢树脂可能率先在LPU、576-NPO架构switch tray混压方案中采用。光通信领域,日系光刻胶提出涨价计划,康宁发布AI光互联新品规划,多芯光纤技术领先,光刻胶提价对ArF、HBM专用浸没式ArF、KrF部分品种影响显著。这些迹象表明AI新材料领域的技术创新和市场需求持续提升。
研报重点分析了哪些方向?
研报重点分析了以下几个方向:一是AI新材料领域,包括二线PCB、碳氢树脂、RCC等材料的盈利预期和新技术发展趋势,关注CPO对PCB的影响、AI算力需求、电子布/CCL链条盈利变化等。二是先进封装与玻璃基板,重点关注玻璃基板关注度回暖,ABF载板/膜加速国产替代,康宁上调显示玻璃基板价格,台积电扩产带动CoWoS、高阶ABF载板及封装材料需求,以及ABF载板订单外溢和日本味之素ABF膜供应情况。三是其他AI新材料,看好光通信景气度对上游材料的需求拉动,关注日系光刻胶涨价计划、康宁AI光互联新品规划、多芯光纤技术等。四是出海方向,继续看好非洲建材高景气,关注科达制造、华新建材、乐舒适等出海品种。五是周期建材,分析浮法玻璃、水泥、消费建材等的基本面变化,如水泥价格环比上涨、出货率提升、库容比下降,浮法玻璃价格上涨、库存下降等。
当前市场现状如何判断?
当前市场现状呈现多维度特征。整体市场方面,美联储加息落地后,市场反应逐渐脱敏,科技板块呈现轮动反弹,PCB涨价链表现突出,国产算力成为亮点。AI新材料领域,二线PCB、碳氢树脂等盈利预计环比高增,新技术如RCC、碳氢树脂关注度升温,AI算力需求强劲,推动电子布/CCL链条盈利高增。先进封装与玻璃基板方面,玻璃基板关注度回暖,ABF载板/膜加速国产替代,康宁上调显示玻璃基板价格,台积电扩产带动相关材料需求。光通信领域,日系光刻胶提出涨价计划,康宁发布AI光互联新品规划,多芯光纤技术领先。出海方向,继续看好非洲建材高景气,科技β承压背景下,需求转向低估值且有成长性的方向。周期建材方面,浮法玻璃涨价去库,水泥、消费建材基本面无明显转向,水泥价格环比上涨,出货率提升,库容比下降,浮法玻璃价格上涨,库存下降,区域表现分化。光伏玻璃价格持平,需求端预期较弱,玻纤价格稳定,电子布价格上涨,碳纤维价格持平,原料丙烯腈价格上涨。
研报提示哪些风险?
研报提示了以下几个主要风险:一是PCB资本开支进展不及预期,这可能影响PCB产业链的盈利能力和扩张速度。二是地产政策变动不及预期,房地产市场的波动可能间接影响建材行业的需求。三是基建项目落地不及预期,基建投资是建材行业的重要驱动力,项目落地延迟可能导致行业增长放缓。四是原材料价格变化的风险,原材料价格波动可能影响建材企业的成本控制和盈利能力。这些风险因素需要投资者密切关注,以便及时调整投资策略。