猜你想问
丙烯市场当前主要变化是什么?
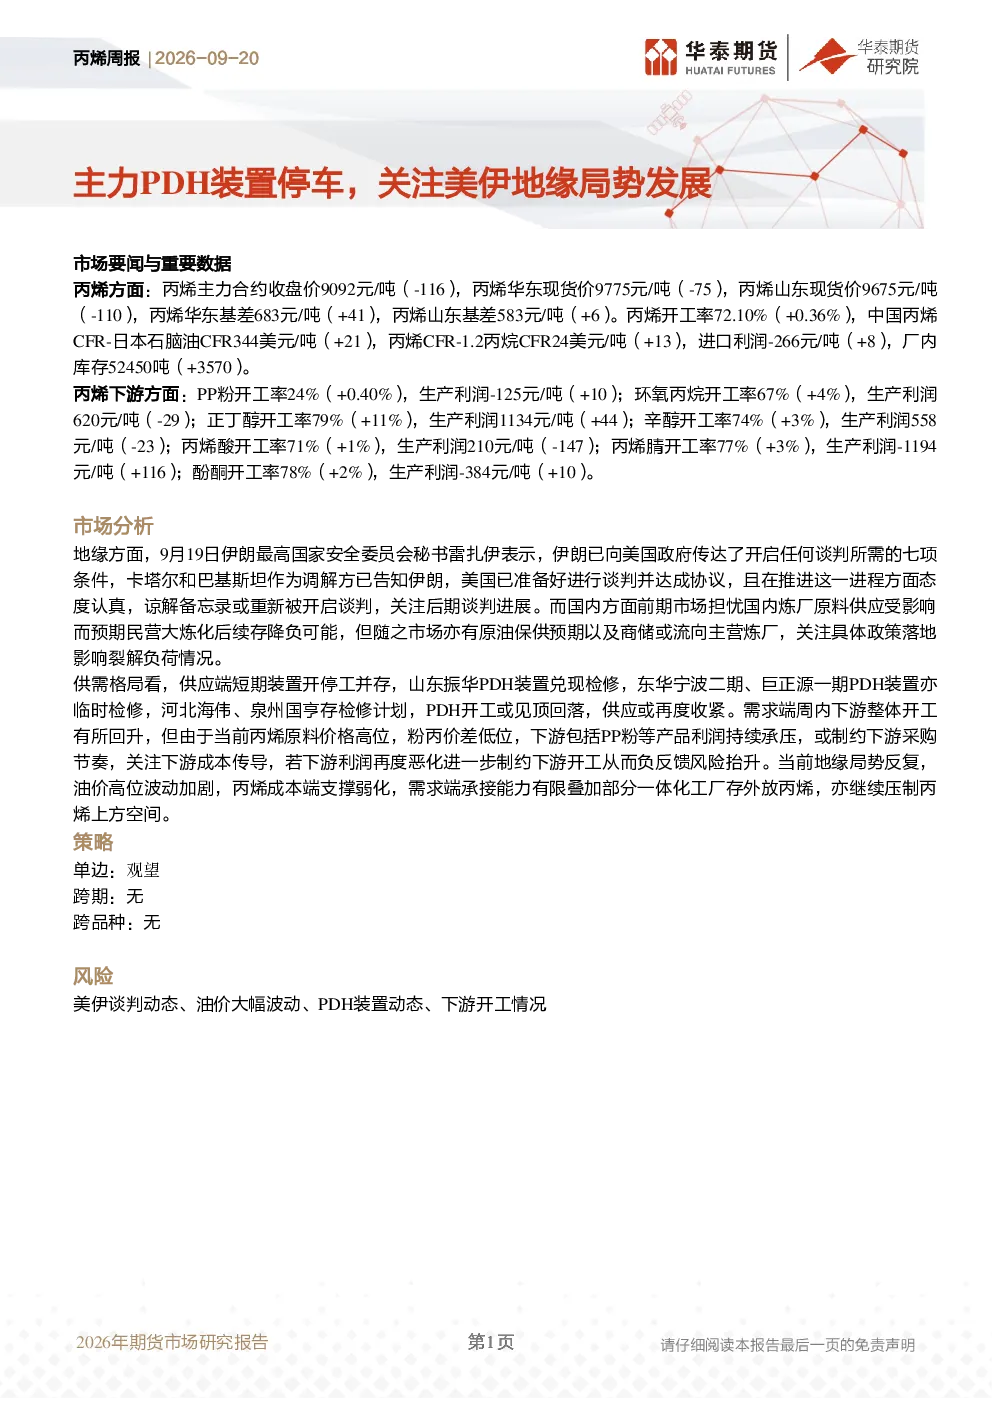
丙烯市场短期供应端因PDH装置检修收紧,开工率见顶回落。需求端下游开工回升但受原料高位压制,采购节奏放缓。地缘局势和油价波动影响成本支撑,一体化工厂外放丙烯进一步压制价格空间。市场关注谈判进展、油价变化、装置动态和下游开工情况。
丙烯下游行业发展趋势如何?
丙烯下游行业呈现分化。环氧丙烷、正丁醇、辛醇生产利润较高,开工率相对稳定或提升。PP粉、丙烯酸、丙烯腈、酚酮开工率虽高,但利润承压,制约扩产和采购。未来需关注原料成本波动和下游产品需求变化对丙烯需求的传导影响。
报告重点分析了哪些方面?
报告重点分析了丙烯供需格局变化,特别是PDH装置检修对供应的影响,以及下游开工率和利润对需求的制约。同时关注了美伊地缘局势对油价和成本端的影响,以及一体化工厂外放丙烯对市场价格空间的压制作用。
当前丙烯市场处于什么状态?
当前丙烯市场供应端因PDH装置检修收紧,但需求端受原料成本高企和利润压力制约,采购节奏放缓。地缘局势和油价波动削弱成本支撑,需求承接能力有限,一体化工厂外放丙烯压制价格空间。市场整体处于供需偏紧但需求动力不足的状态。
研报提示的主要风险有哪些?
研报提示的主要风险包括美伊谈判动态、油价大幅波动、PDH装置动态和下游开工情况。地缘政治紧张可能加剧油价波动,影响丙烯成本端;PDH装置重启或检修将直接改变供应格局;下游开工率变化影响需求预期;这些因素均可能对丙烯市场产生显著影响。
你可能感兴趣
丙烯日报:关注主力PDH装置检修落地情况,盘面偏强运行
华泰期货2026-09-16
丙烯周报:主力PDH装置检修,支撑丙烯现货价格高位
华泰期货2025-08-31
丙烯周报:主力PDH装置逐步回归,丙烯偏弱运行
华泰期货2025-09-28
丙烯周报:供需支撑减弱,关注美伊局势进展
华泰期货2026-06-14
液化石油气周报:PDH装置开工率下行,关注伊朗局势发展
华泰期货2026-01-25
丙烯日报:中东局势反复,PDH装置检修高峰持续
华泰期货2026-04-10
丙烯周报:美伊谈判未达成协议,PDH检修高峰延续
华泰期货2026-04-12
能源化工周报:原油—美伊停战谅解备忘录达成,关注地缘局势反复的可能
基础化工长城证券2026-06-21
丙烯日报:成本端支撑偏强,关注美伊局势进展
华泰期货2026-07-16
丙烯日报:供需支撑延续转弱,关注美伊局势进展
华泰期货2026-05-28