猜你想问
本周碳酸锂价格走势如何?
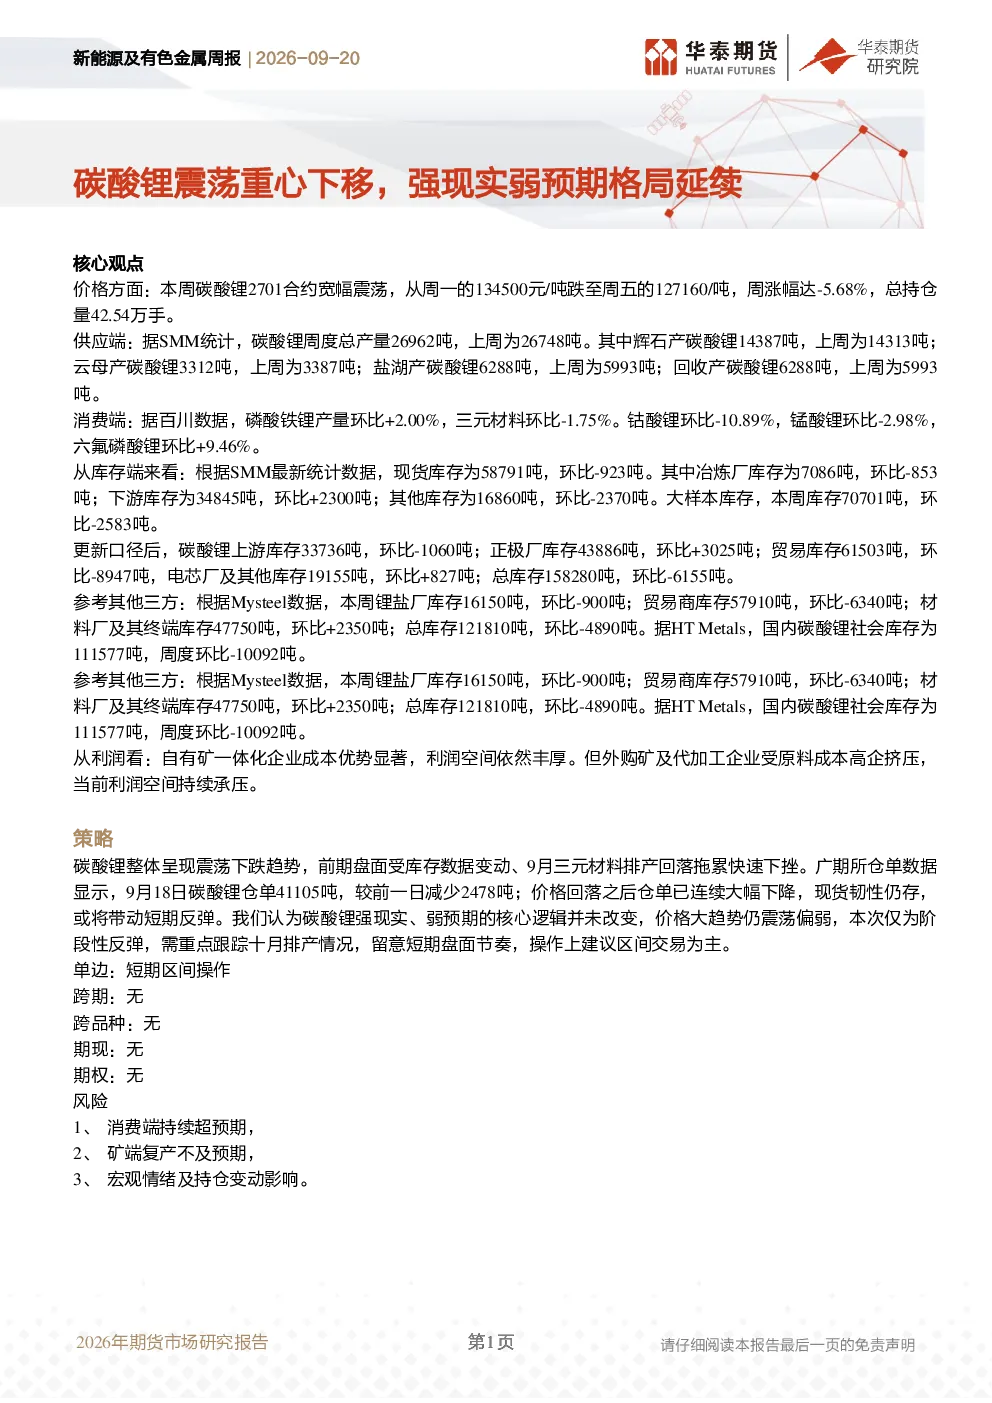
本周碳酸锂2701合约宽幅震荡,周初报134500元/吨,周末降至127160元/吨,周跌幅5.68%。价格波动主要受库存数据及三元材料排产回落影响,广期所仓单连续下降显示现货韧性,或带动短期反弹,但强现实、弱预期的核心逻辑未变,价格大趋势仍震荡偏弱。
碳酸锂供应端本周情况怎样?
碳酸锂周度总产量26962吨,环比增1.14%,主要来自辉石(14387吨)、云母(3312吨)、盐湖(6288吨)和回收(6288吨)产量。供应端整体维持增长态势,需关注十月排产计划对市场的影响。
消费端各材料产量变化有何特点?
消费端呈现分化态势,磷酸铁锂产量环比增长2.00%,六氟磷酸锂增长9.46%,显示正极材料需求相对强劲;三元材料环比下降1.75%,钴酸锂下降10.89%,锰酸锂下降2.98%,表明部分领域需求疲软。库存数据虽有下降,但消费端分化明显,需警惕下游需求不及预期。
目前碳酸锂市场库存水平如何?
SMM统计显示,现货库存58791吨,环比下降923吨;冶炼厂库存7086吨,环比下降853吨;下游库存34845吨,环比增加2300吨;其他库存16860吨,环比下降2370吨。大样本库存70701吨,环比下降2583吨。多方数据显示库存整体下降,但需关注下游库存增加的潜在风险。
投资碳酸锂相关资产需注意哪些风险?
投资碳酸锂相关资产需关注价格波动风险,当前价格强现实、弱预期格局延续,大趋势仍震荡偏弱。库存数据虽有下降,但消费端分化明显,需警惕下游需求不及预期。此外,利润端分化显著,自有矿一体化企业成本优势显著,利润丰厚;外购矿及代加工企业受原料成本高企挤压,利润承压。建议区间交易,规避单边操作风险。
你可能感兴趣
碳酸锂:紧平衡预期延续 高位偏强震荡,成材:重心下移 偏弱运行
null2026-05-12
新能源及有色金属日报:现货成交重心下移,碳酸锂盘面偏弱运行
华泰期货2025-04-09
新能源及有色金属日报:矿价及锂盐价格重心下移,碳酸锂盘面偏弱运行
华泰期货2025-05-14
新能源及有色金属日报:碳酸锂价格反弹,强现实弱预期博弈加剧
华泰期货2026-07-23
新能源及有色金属周报:价格区间震荡,强现实弱预期博弈
华泰期货2026-07-19
新能源及有色金属周报:强预期弱现实博弈持续,镍不锈钢震荡上涨
华泰期货2026-07-26
新能源及有色金属周报:碳酸锂库存维持去化,强现实与复产预期博弈
华泰期货2025-11-09
碳酸锂:供应端约束预期仍存区间震荡偏强,成材:重心下移偏弱运行
华宝期货2026-04-24
碳酸锂:紧平衡预期延续区间震荡成材,重心下移偏弱运行
有色金属华宝期货2026-05-19
碳酸锂:紧平衡预期延续 锂价震荡上行,成材:重心下移 偏弱运行
null2026-05-25