猜你想问
美联储加息对市场有何影响?
美联储加息会增加美元流动性成本,可能引发全球资本流向变化,对新兴市场产生压力。同时,加息预期可能影响大宗商品价格和债券收益率,需关注其对股市的短期波动效应。此外,加息政策也可能影响汇率走势,需结合其他宏观因素综合判断。
日本央行利率决议有哪些市场关注点?
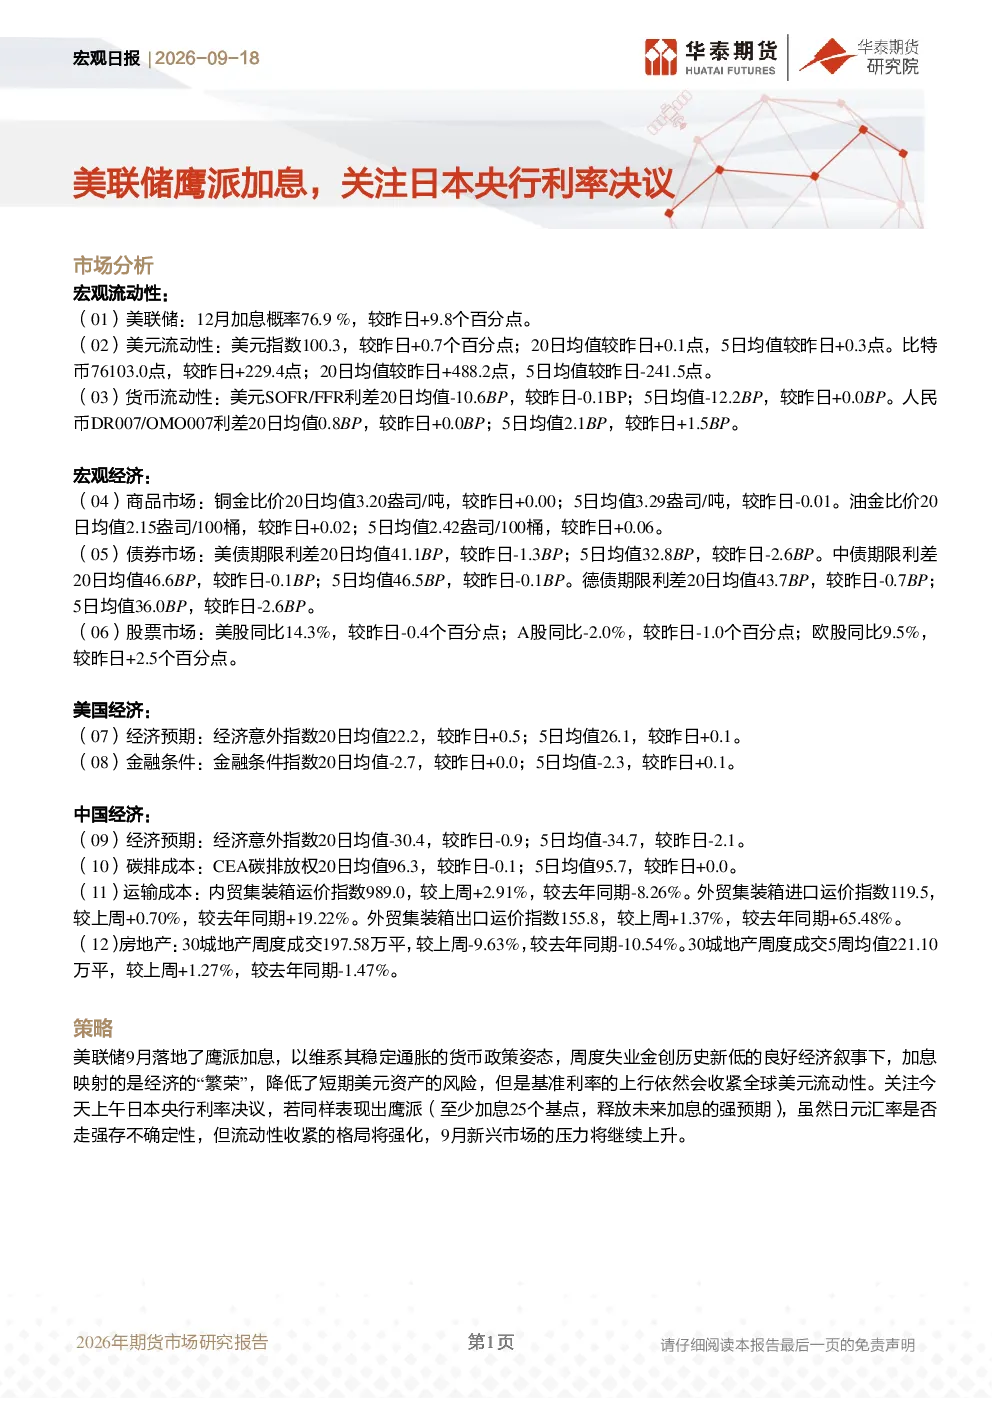
日本央行利率决议的市场关注点包括利率调整幅度、未来政策方向以及央行对经济前景的评估。若日本央行同样采取鹰派立场,可能进一步加剧全球流动性收紧,对日元汇率和亚洲市场产生影响。投资者需关注决议声明中的政策信号和量化宽松措施的调整情况。
当前宏观经济形势如何?
当前宏观经济形势呈现分化态势,美国经济表现相对强劲,通胀压力持续存在,而中国经济面临下行压力,但政策支持力度加大。商品市场和债券市场波动加剧,需关注各国央行的政策协调情况。此外,全球供应链问题和经济复苏的不确定性仍需持续跟踪。
报告重点分析了哪些领域?
报告重点分析了宏观流动性、宏观经济、美国和中国经济等多个领域。其中,宏观流动性部分关注了美联储货币政策、全球流动性状况和货币流动性变化;宏观经济部分分析了商品市场、债券市场和股票市场的表现;美国和中国经济部分则分别从经济预期、金融条件和政策支持等方面进行了深入探讨。
本报告有哪些风险提示?
本报告的风险提示包括政策不确定性、市场波动风险和数据分析局限性。投资者需注意,报告基于可靠的信息编制,但信息准确性及完整性不作保证。报告意见、结论及预测仅反映发布当日的观点和判断,投资者需自行关注更新或修改。此外,宏观经济形势复杂多变,投资者需独立判断,不承担法律责任。
你可能感兴趣
FICC日报:日本央行加息25个基点,关注美联储利率决议
华泰期货2026-06-17
宏观大类日报:美联储点阵图暗示加息未止 关注日本央行决议
华泰期货2023-09-21
宏观大类周报:关注美联储和日本央行利率决议
华泰期货2024-07-28
FICC日报:日本央行行长“放鹰”,关注美联储利率决议
华泰期货2026-04-29
海外宏观周报:美联储释放鹰派信号,日本央行加息落地
东方金诚2026-06-22
宏观大类日报:关注日本央行利率决议 警惕紧缩风险
华泰期货2021-03-19
贵金属日评:美联储2月加息预期放缓至25BP,关注周三日本央行1月利率决议
宏源期货2023-01-17
全球宏观外汇日报:美联储加息日程遭高估,今日建议关注英央行4月利率决议
国投中谷期货2014-04-10
宏观大类日报:静待美联储利率决议 关注9月加息预期
华泰期货2023-07-26