猜你想问
这份研报的核心内容是什么?
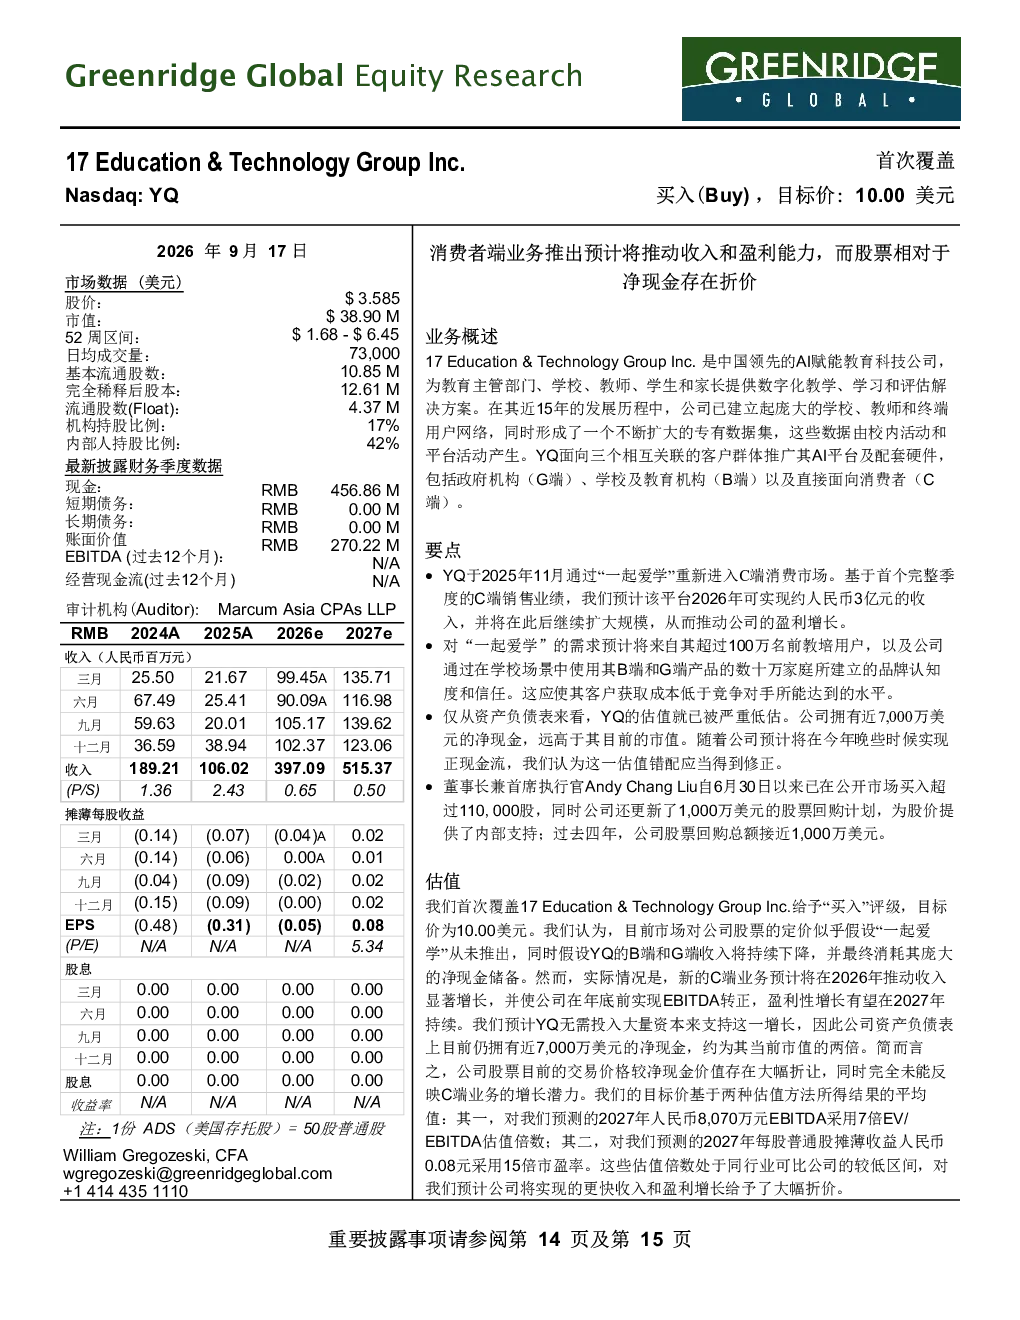
这份研报分析了中国领先的AI赋能教育科技公司YQ一起教育科技的业务发展。报告指出,公司推出的消费者端产品“一起爱学”预计将推动收入和盈利能力增长,同时公司股票相对于其持有的近7,000万美元净现金存在折价。报告主要围绕C端业务增长潜力、估值被低估以及内部支持三个方面展开,并给予“买入”评级,目标价为10.00美元。
AI赋能教育行业的赛道发展趋势如何?
AI赋能教育行业正快速发展,通过数字化教学、学习和评估解决方案提升教育效率和质量。YQ一起教育科技作为行业领先者,其C端产品“一起爱学”面向初中生提供核心学科年度订阅服务,体现了AI技术在教育领域的应用潜力。未来,随着技术进步和用户接受度提高,AI教育市场有望持续扩大,但需关注C端接受度、监管政策及竞争等风险因素。
研报重点分析了哪些方向?
研报重点分析了YQ一起教育科技的C端业务增长潜力、估值被低估情况以及内部支持措施。在业务方面,报告基于“一起爱学”首个完整季度的销售业绩,预计2026年收入约3亿元,并持续扩大规模;在估值方面,报告认为公司拥有近7,000万美元净现金,远高于当前市值,且无需大量资本投入支持增长;在内部支持方面,董事长兼CEO已买入超过110,000股,公司更新了1,000万美元股票回购计划。
当前AI教育市场的现状如何?
当前AI教育市场正处于快速发展阶段,但C端接受度存在不确定性。YQ一起教育科技通过其C端产品“一起爱学”已初步验证市场需求,预计2026年收入约3亿元,客户获取成本低于竞争对手。然而,前教培行业经历的政策调整对C端用户习惯产生一定影响,需持续关注用户回归速度。此外,行业内竞争激烈,技术迭代迅速,企业需不断优化产品和服务以保持竞争优势。
研报提示了哪些风险因素?
研报提示了多项风险因素,包括C端接受度、监管政策、客户集中度、竞争、AI技术发展的影响、政府资金依赖、首席执行官控制权、季节性波动、平台再投资需求、股票回购计划及交易流动性不足等。其中,C端接受度是关键风险点,需关注用户对订阅制教育产品的付费意愿;监管政策变化可能对行业产生重大影响;竞争加剧可能压缩利润空间。此外,公司需平衡再投资与盈利的关系,以实现可持续增长。