猜你想问
这份研报的核心内容是什么?
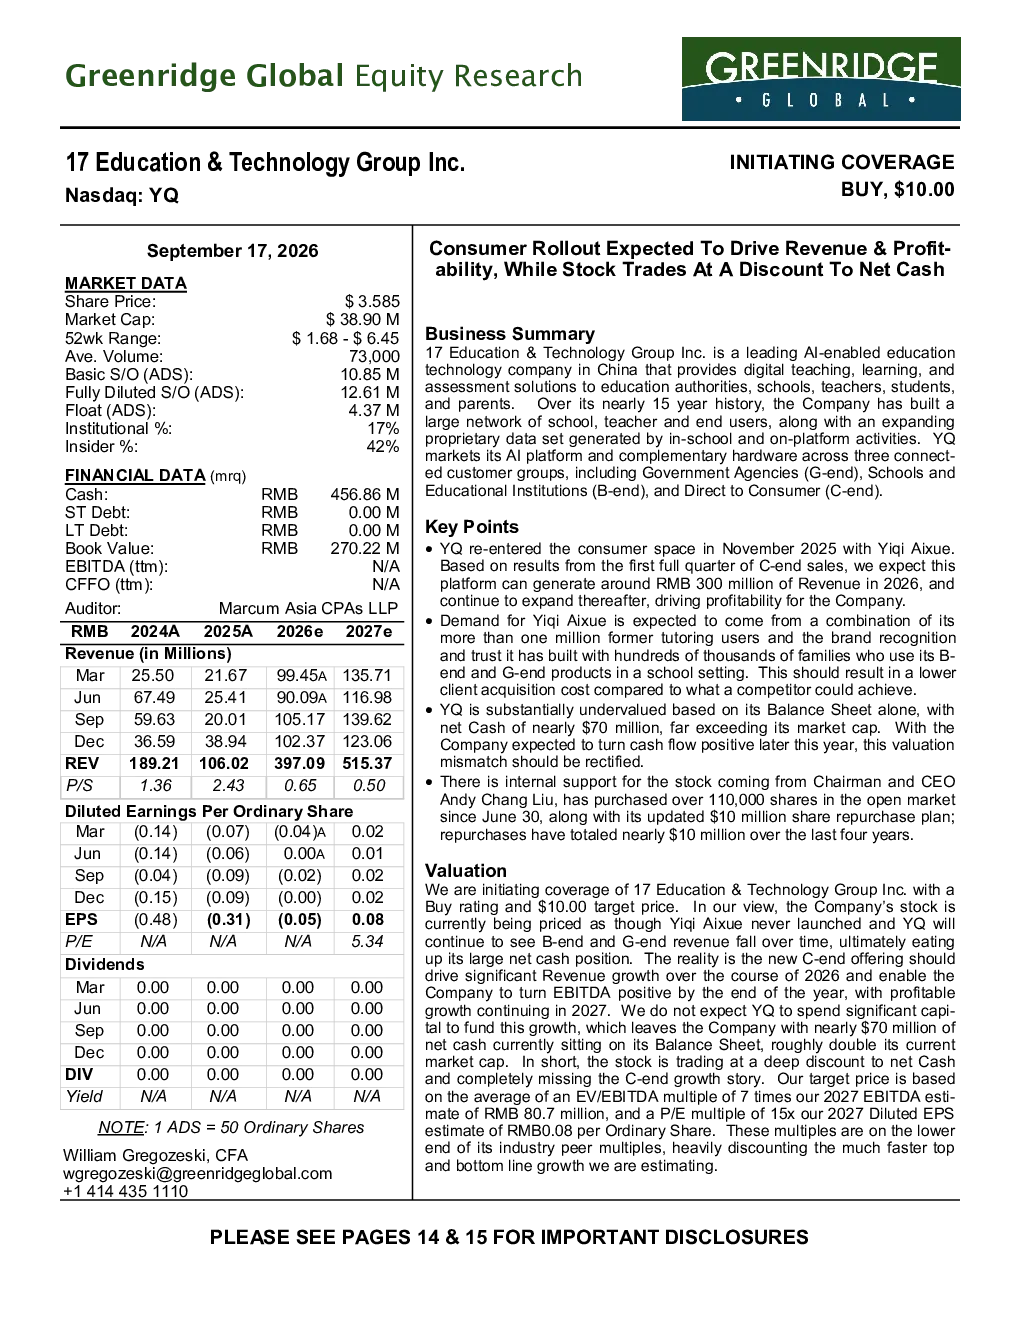
研报指出,YQ一起教育科技通过推出C端产品“一奇爱学”,预计将在2026年实现约3亿元人民币收入,推动公司盈利能力提升。报告强调公司AI赋能教育解决方案的领先地位,以及其在课堂和辅导业务中积累的竞争优势。同时,报告分析认为公司当前股价远低于其近7000万美元的净现金储备,存在深度低估。
AI教育赛道的发展趋势如何?
AI教育赛道正朝着智能化、个性化方向发展,技术如AI大模型、大数据分析等被广泛应用于教学、学习、评估环节。YQ一起教育科技作为行业领先者,通过其AI平台及配套硬件,面向G端、B端和C端客户群体进行市场推广,积累了庞大的用户网络和专有数据集,构筑了显著竞争优势。未来,随着技术不断成熟和应用深化,该赛道有望持续增长。
研报重点分析了哪些方面?
研报重点分析了YQ一起教育科技的C端业务拓展,特别是其推出的“一奇爱学”产品,预计将在2026年实现约3亿元人民币收入,并持续推动公司盈利能力。此外,报告还深入剖析了公司的市场推广策略、竞争优势、财务状况以及估值水平。报告认为公司拥有近7000万美元的净现金,但当前股价远低于其价值,存在投资机会。
当前市场对YQ一起教育科技的评价如何?
市场对YQ一起教育科技的评价存在较大差异。一方面,投资者关注其C端业务拓展和AI教育解决方案的领先地位,认为其未来收入和盈利能力有较大提升空间。另一方面,市场对其当前股价远低于净现金储备的深幅低估表示担忧,认为其估值未能反映公司真实价值。研报指出,公司股价被低估,存在投资价值。
研报提示了哪些风险?
研报提示的主要风险包括:C端业务拓展的不确定性,如“一奇爱学”产品市场接受度和用户增长可能不及预期;B端和G端收入持续下滑可能导致公司现金流紧张;市场竞争加剧可能侵蚀公司现有优势;以及宏观经济环境变化可能影响教育行业整体发展。这些因素可能对公司未来经营和财务状况产生不利影响。
你可能感兴趣
消费者端业务推出预计将推动收入和盈利能力,而股票相对于净现金存在折价
Greenridge Global2026-09-17
收入低于预期,预计净利率将继续回升
食品饮料国泰君安证券2014-02-11
海信电器2017年三季报点评:Q3低于预期,收入增速和盈利能力将更好
家用电器国泰君安证券2017-10-26
银行业盈利分析与展望:盈利能力延续下行趋势,经济复苏或将推动未来利润增速改善
金融惠誉博华2022-12-26
· 消费者钱包份额收益策略推动收入和盈利增长
招银国际2023-08-30
三季度收入增速低于预期,预计明年收入将恢复双位数增长
纺织服装民生证券2013-10-28
预计收入和折扣趋势与行业基本同步,但利润端表现远好于同业
浦银国际2025-08-13
【风口研报·洞察】GPTs带来AI应用全面爆发,分析师称不具备底层代码能力的“大模型”公司或迎巨大打击,而“核心专业数据库”将成为未来竞争最关键点:2024年A股盈利增速怎么看
未知机构2023-11-16
收入低于预期,盈利能力提升超预期兑现
食品饮料财信证券2026-04-29
2024Q4业绩点评:收入低于预期,投入增加导致盈利能力有所下滑
东吴证券2025-03-27