猜你想问
这份研报主要讲了什么内容?
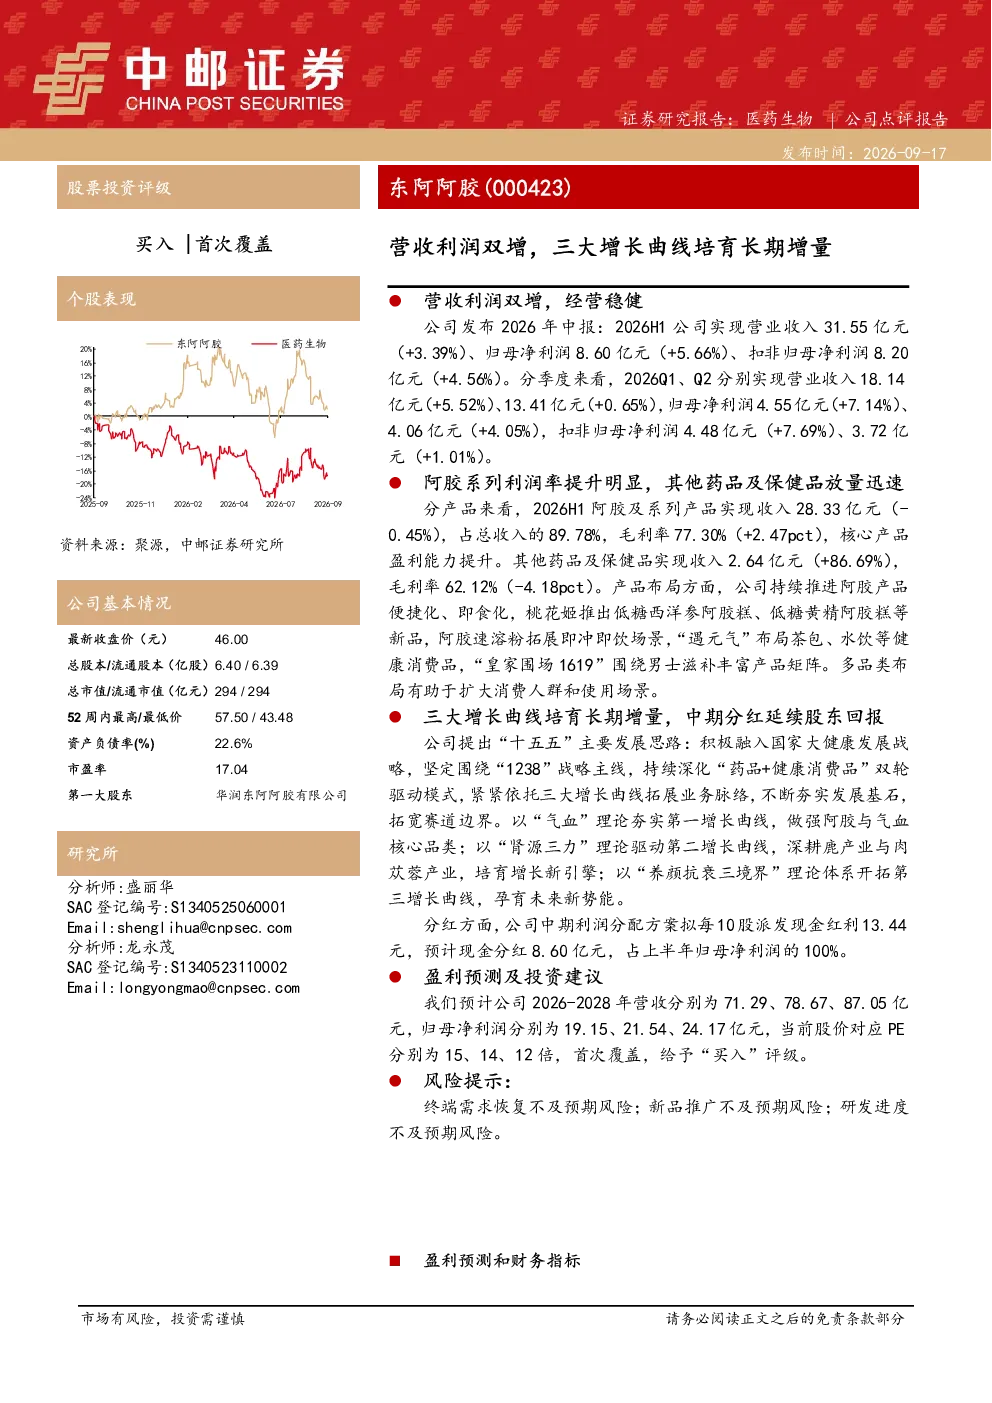
这份研报分析了东阿阿胶2026年上半年的业绩表现,指出公司实现营收31.55亿元(+3.39%)、归母净利润8.60亿元(+5.66%)。报告详细解读了公司产品结构变化,阿胶及系列产品收入28.33亿元(-0.45%),毛利率77.30%(+2.47pct);其他药品及保健品收入2.64亿元(+86.69%),毛利率62.12%(-4.18pct)。此外,报告还介绍了公司“十五五”发展思路及“1238”战略主线,依托气血理论、肾源三力理论、养颜抗衰三境界理论三大增长曲线拓展业务。
当前滋补品赛道的发展趋势如何?
当前滋补品赛道呈现多元化发展趋势,传统滋补品如阿胶持续升级,向便捷化、即食化转型,如低糖阿胶糕等新品。同时,健康消费品赛道增长迅速,公司拓展“遇元气”茶包、水饮等细分领域。行业竞争加剧,头部企业通过战略布局抢占未来新势能,如东阿阿胶围绕“药品+健康消费品”双轮驱动,深化产品矩阵。
研报重点分析了东阿阿胶的哪些方面?
研报重点分析了东阿阿胶的业绩表现、产品结构及战略布局。业绩方面,公司上半年营收利润双增,季度表现稳健。产品结构上,阿胶系列维持高毛利率,新品拓展带动其他药品及保健品收入大幅增长。战略层面,公司依托三大增长曲线拓展业务,包括做强气血核心品类、深耕鹿产业与肉苁蓉产业、开拓养颜抗衰新势能。
从市场角度看,东阿阿胶目前处于什么位置?
东阿阿胶在滋补品市场中处于领先地位,凭借阿胶核心品类及新品矩阵构建竞争壁垒。公司通过“药品+健康消费品”双轮驱动模式,实现业绩稳健增长。然而,行业竞争激烈,新兴品牌崛起带来挑战,公司需持续创新以巩固市场地位。整体来看,东阿阿胶在行业复苏背景下表现稳健,但需关注市场变化。
研报提示了哪些投资风险?
研报提示了三大投资风险:一是终端需求恢复不及预期,滋补品消费受经济环境影响较大;二是新品推广不及预期,公司拓展的健康消费品赛道面临市场接受度考验;三是研发进度不及预期,未来产品迭代及技术突破存在不确定性。这些风险需投资者关注,以全面评估投资价值。