猜你想问
公司上半年营收利润增长的主要动力是什么?
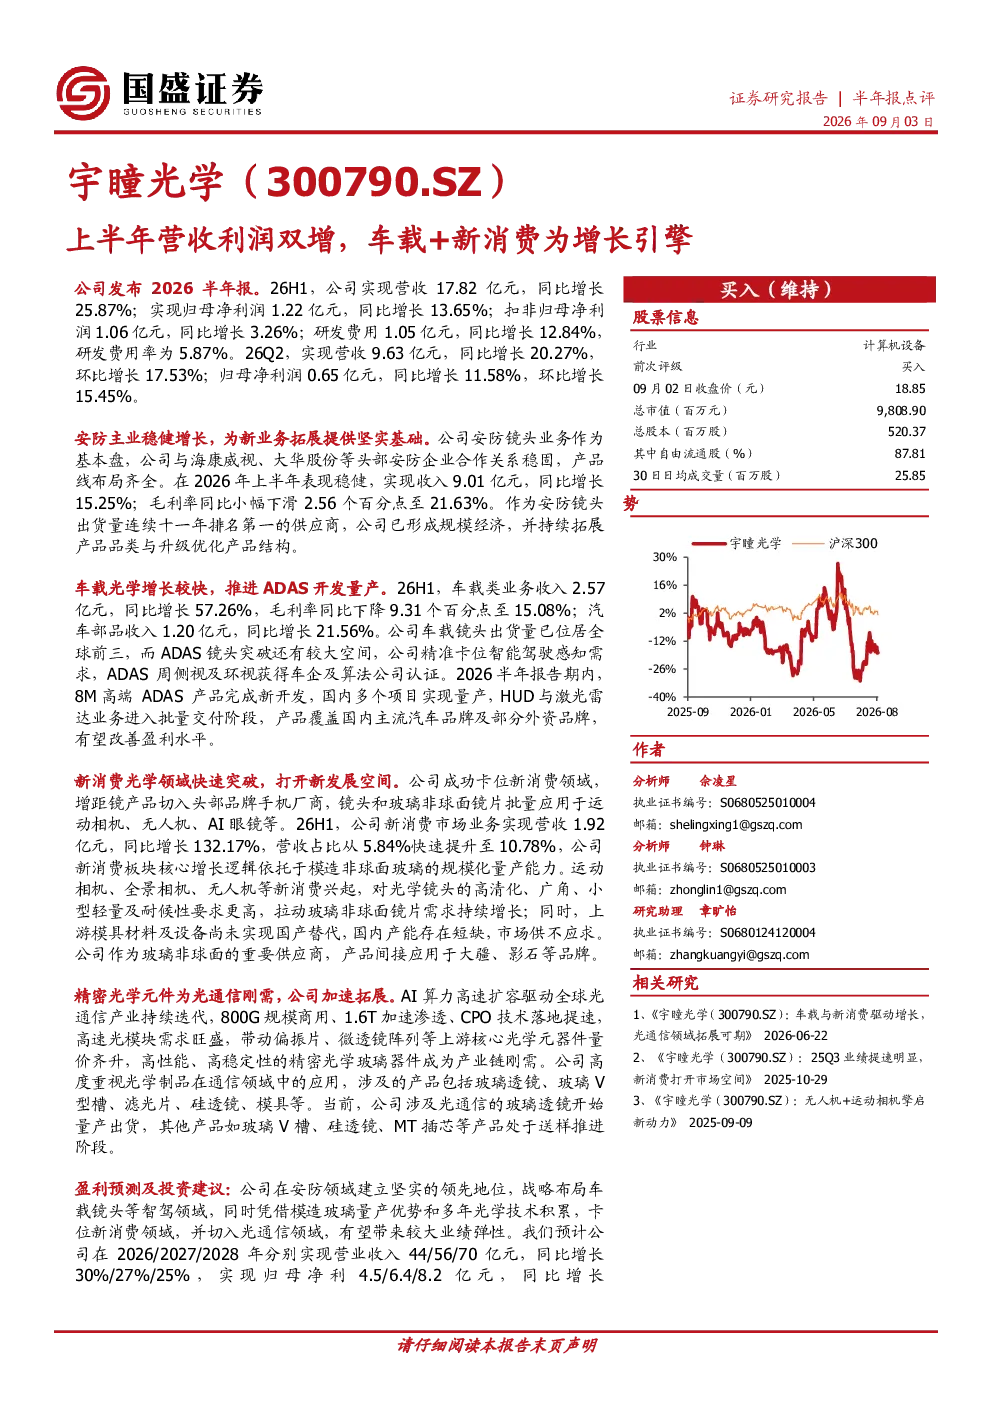
公司2026年上半年实现营收17.82亿元,同比增长25.87%;归母净利润1.22亿元,同比增长13.65%。主要增长动力来自车载光学和新消费光学业务。车载光学收入2.57亿元,同比增长57.26%;新消费光学收入1.92亿元,同比增长132.17%。安防镜头业务也稳健增长,收入9.01亿元,同比增长15.25%。
车载光学业务的发展现状如何?
车载光学业务增长较快,收入2.57亿元,同比增长57.26%。公司车载镜头出货量已位居全球前三,主要推进ADAS开发量产。车载光学领域仍有较大发展空间,特别是在ADAS镜头方面,未来有望实现进一步突破。公司产品线布局齐全,与头部安防企业合作关系稳固,为新业务拓展提供坚实基础。
新消费光学领域有哪些突破?
新消费光学领域实现快速突破,收入1.92亿元,同比增长132.17%。公司增距镜产品已切入头部品牌手机厂商,镜头和玻璃非球面镜片批量应用于运动相机、无人机、AI眼镜等设备。这一领域的成功拓展,显示了公司在光学技术上的创新能力,未来有望进一步扩大市场份额。
当前安防镜头业务的市场表现如何?
安防镜头业务稳健增长,收入9.01亿元,同比增长15.25%。作为公司基本盘,安防镜头业务与头部安防企业合作关系稳固,产品线布局齐全。这一业务的稳定发展为车载光学和新消费光学业务的拓展提供了坚实基础,也体现了公司在传统安防领域的竞争优势。
研报中提示的主要风险有哪些?
研报提示的主要风险包括下游需求不及预期、研发进展不及预期以及市场竞争激烈。公司车载光学和新消费光学业务虽然增长迅速,但仍面临市场需求波动和技术快速迭代的风险。此外,行业竞争日益激烈,公司需要持续提升技术实力和产品竞争力,以应对市场变化。
你可能感兴趣
上半年营收及营业利润双增,会员成业绩增长核心驱动
文化传媒信达证券2024-08-23
公司事件点评报告:CIS“手机+车载”双驱动,24Q1营收利润大幅增长
电子设备华鑫证券2024-05-06
计算机行业点评报告:AMZN:2026Q1营收利润双增,AWS与电商业务驱动增长
信息技术华鑫证券2026-05-25
2025年年报点评:营收利润双增,耗材业务实现高速增长
西南证券2026-04-29
营收利润双增,多元业务收入保持增长
房地产开源证券2023-04-29
习酒更新23年营收利润双增逆势延续增长态势20240627
未知机构2024-06-27
2025年报点评:2025年营收利润双增,实现高质量增长
国泰海通证券2026-03-19
比音勒芬2026年半年报点评:营收利润双增,增长趋势向好
国金证券2026-08-27
2025年中报点评:内生增长&仁和并表带动营收利润双增,自由现金流大增157%
东吴证券2025-08-29
营收与利润双增,四大主机厂业绩全面增长
国防军工德邦证券2022-08-27