猜你想问
这份生猪周报的核心内容是什么?
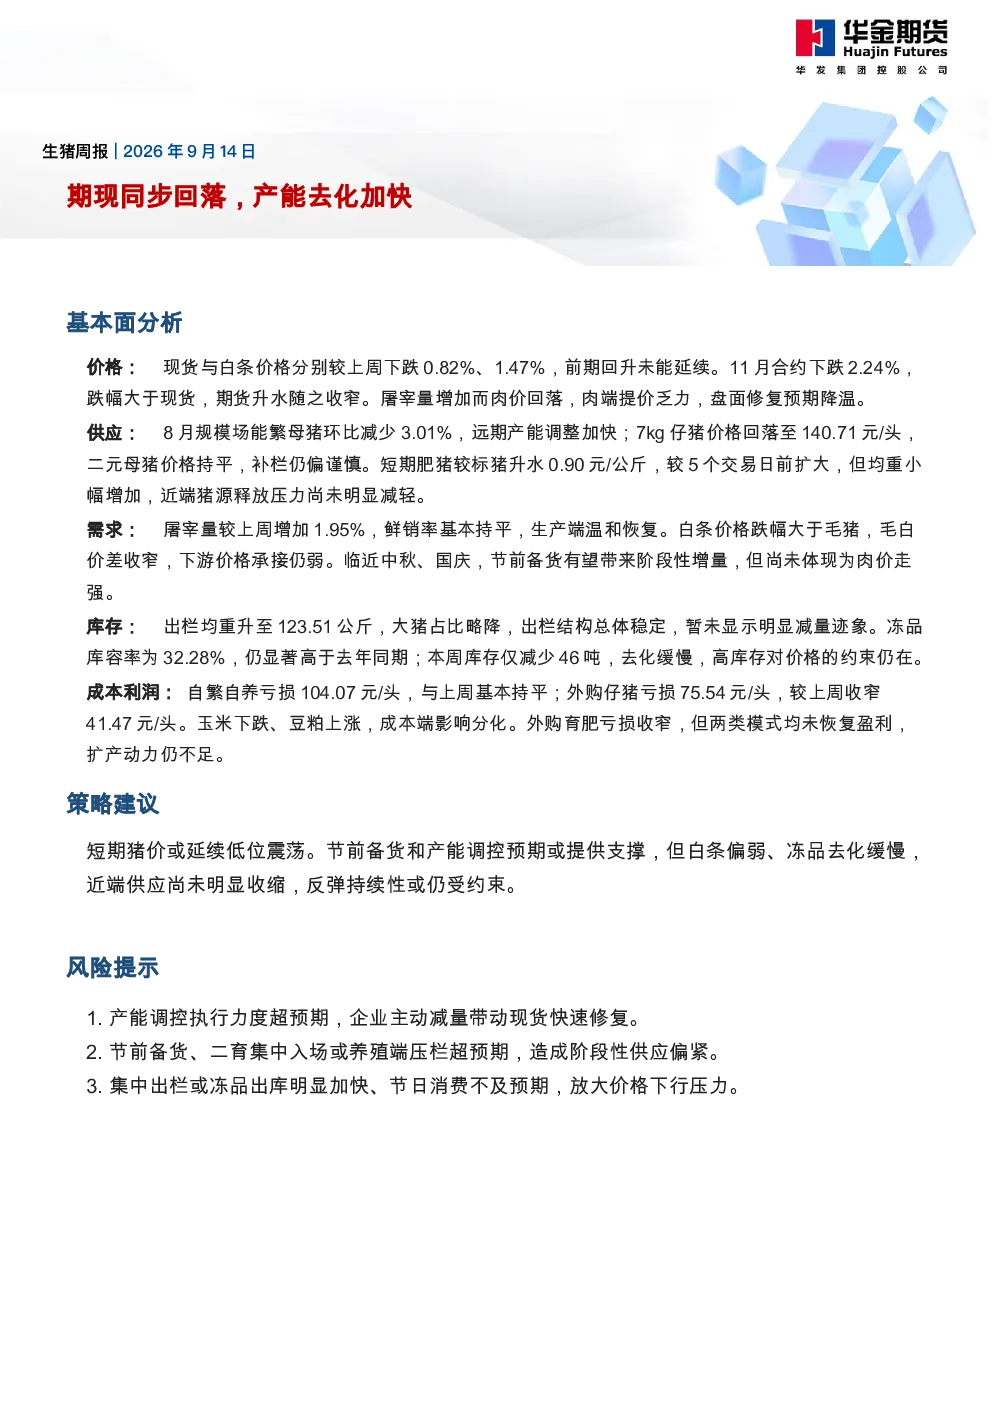
这份生猪周报指出现货与白条价格下跌,期货升水收窄,屠宰量增加但肉价回落。报告强调8月能繁母猪环比减少3.01%,产能去化加快,仔猪价格回落,二元母猪价格持平,补栏谨慎。屠宰量增1.95%,鲜销率持平,生产端温和恢复,但白条价格跌幅大于毛猪,毛白价差收窄,下游承接弱。出栏均重升至123.51公斤,冻品库容率32.28%,库存减少46吨但去化缓慢,高库存制约价格。自繁自养亏损104.07元/头,外购仔猪亏损收窄至75.54元/头,成本端玉米下跌、豆粕上涨,两类养殖模式均未盈利。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势显示产能去化加快,近端供需仍偏宽松。全国商品猪出栏均价10.90元/公斤,猪粮比4.76,自繁自养与外购仔猪亏损明显。8月能繁母猪存栏467.14万头,环比同比均减少。政策强化产能与产量综合调控,但当前肉端承接偏弱,猪周期仍处低位调整阶段。节前备货或带来阶段性增量,但尚未推高肉价。成本端玉米下跌、豆粕上涨分化,扩产动力不足。
报告重点分析了哪些方向?
报告重点分析了生猪价格走势、供应端变化、需求恢复情况、库存情况以及成本利润。价格方面,现货与白条价格下跌,期货升水收窄,屠宰量增加但提价乏力。供应端,能繁母猪减少,仔猪价格回落,补栏谨慎,肥猪升水。需求端,屠宰量增加,鲜销率持平,下游承接弱。库存端,出栏均重略增,冻品库容率高,去化缓慢。成本利润端,自繁自养与外购仔猪均亏损,成本端玉米下跌、豆粕上涨。
当前生猪市场现状如何判断?
当前生猪市场现状判断为产能去化加快,但近端供需仍偏宽松。全国商品猪出栏均价10.90元/公斤,猪粮比4.76,处于低位。自繁自养与外购仔猪亏损,显示养殖端压力。8月能繁母猪存栏环比同比均减少,政策调控强化。屠宰量增加,但白条价格跌幅大于毛猪,毛白价差收窄,下游承接能力弱。冻品库存高企,去化缓慢,制约价格反弹。节前备货预期存在,但尚未形成明显支撑。
这份研报提到了哪些风险提示?
这份研报提到了三方面风险提示:一是产能调控执行力度超预期,企业主动减量可能带动现货快速修复;二是节前备货、二育集中入场或养殖端压栏超预期,造成阶段性供应偏紧;三是集中出栏或冻品出库明显加快、节日消费不及预期,可能放大价格下行压力。这些风险需关注,但报告未对具体投资时机做出判断。当前猪周期仍处低位调整阶段,市场需持续观察供需变化和政策影响。