猜你想问
这份研报主要分析了什么内容?
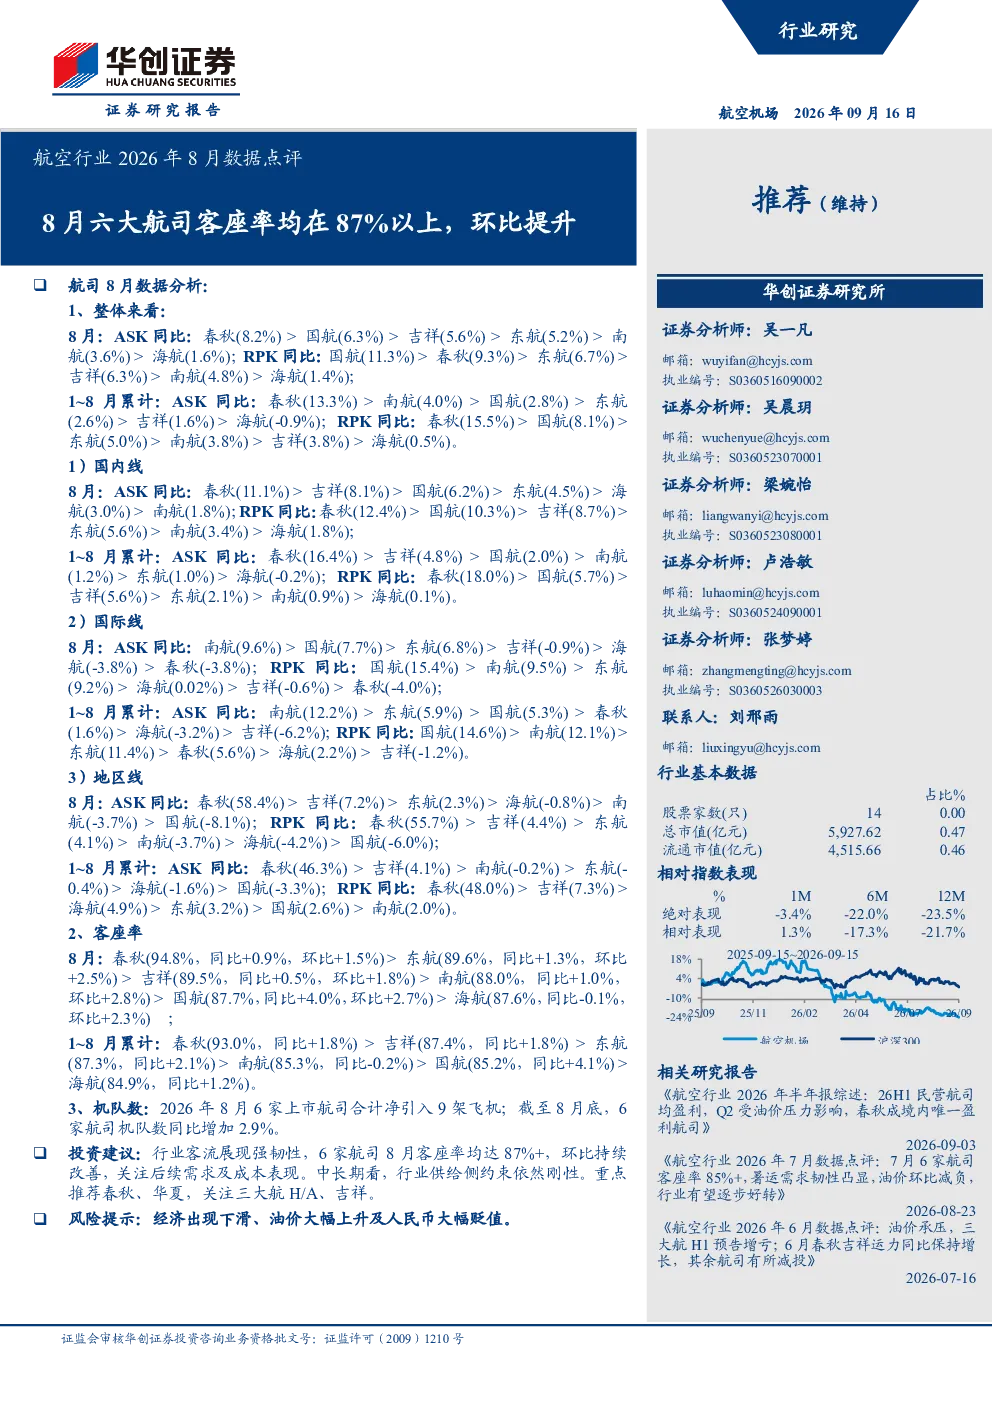
这份研报主要分析了2026年8月中国航空行业的运营数据,重点考察了六大上市航司的客座率、ASK、RPK等关键指标。数据显示,所有航司8月客座率均超过87%,环比持续提升,显示出行业客流较强的韧性。报告还对比了各航司的运营数据表现,如春秋航在ASK和RPK同比增幅上领先,国航在RPK同比增幅上领先。此外,报告还关注了1-8月的累计数据以及机队规模变化,指出行业供给侧约束依然存在。
航空行业未来发展趋势如何?
航空行业未来发展趋势方面,报告指出虽然短期客流展现强韧性,但中长期看,行业供给侧约束依然刚性。这主要源于飞机引进速度放缓以及运力过剩压力。从数据上看,2026年8月行业整体ASK同比增速仅为3.6%-8.2%,且1-8月累计ASK同比增速更是低至-0.9%至4.0%。同时,机队规模同比仅增长2.9%,显示行业供给端并未出现大幅扩张。综合来看,行业供需关系正在逐步改善,但结构性问题仍需关注。
研报重点分析了哪些航司?
研报重点分析了春秋航空、国航、吉祥航空、东航、南航和海航这六家上市航司。在客座率方面,春秋航空表现最为突出,8月客座率达94.8%,环比提升1.5%;东航和吉祥航空紧随其后,分别达到89.6%和89.5%。国航以87.7%的客座率位列第四,环比提升2.7%。南航、海航客座率分别为88.0%和87.6%,均实现环比增长。在运营数据表现上,春秋航在ASK和RPK同比增幅上领先,国航在RPK同比增幅上领先。报告建议重点关注春秋航空和华夏航空,并关注三大航国航和东航以及吉祥航空的表现。
当前航空市场现状如何判断?
当前航空市场现状判断为行业正在逐步复苏,但复苏基础尚不稳固。从客座率数据看,2026年8月六大航司客座率均超过87%,显示出行需求持续释放,行业客流展现强韧性。但与疫情前水平相比,客座率仍有较大提升空间。从供给端看,机队规模同比仅增长2.9%,且行业整体ASK同比增速不高,显示运力增长与需求恢复基本匹配。此外,1-8月累计ASK同比增速呈现分化,春秋航、国航等表现较好,而海航仍为负增长,反映出行业内部竞争格局的变化。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:经济出现下滑可能影响出行需求;油价大幅上升将增加航司运营成本;人民币大幅贬值会削弱航空公司利润。这些风险因素可能对航空行业恢复进程造成不利影响。具体来看,经济下滑可能导致商务和旅游需求减弱,进而影响客座率和收入增长。油价波动是航空业最直接的成本风险,2026年燃油成本占航司总成本比例仍较高。汇率风险则对拥有大量海外资产或负债的航司影响更大。报告建议投资者密切关注宏观经济走势、国际油价变化以及汇率波动情况。