猜你想问
这份研报主要分析了什么内容?
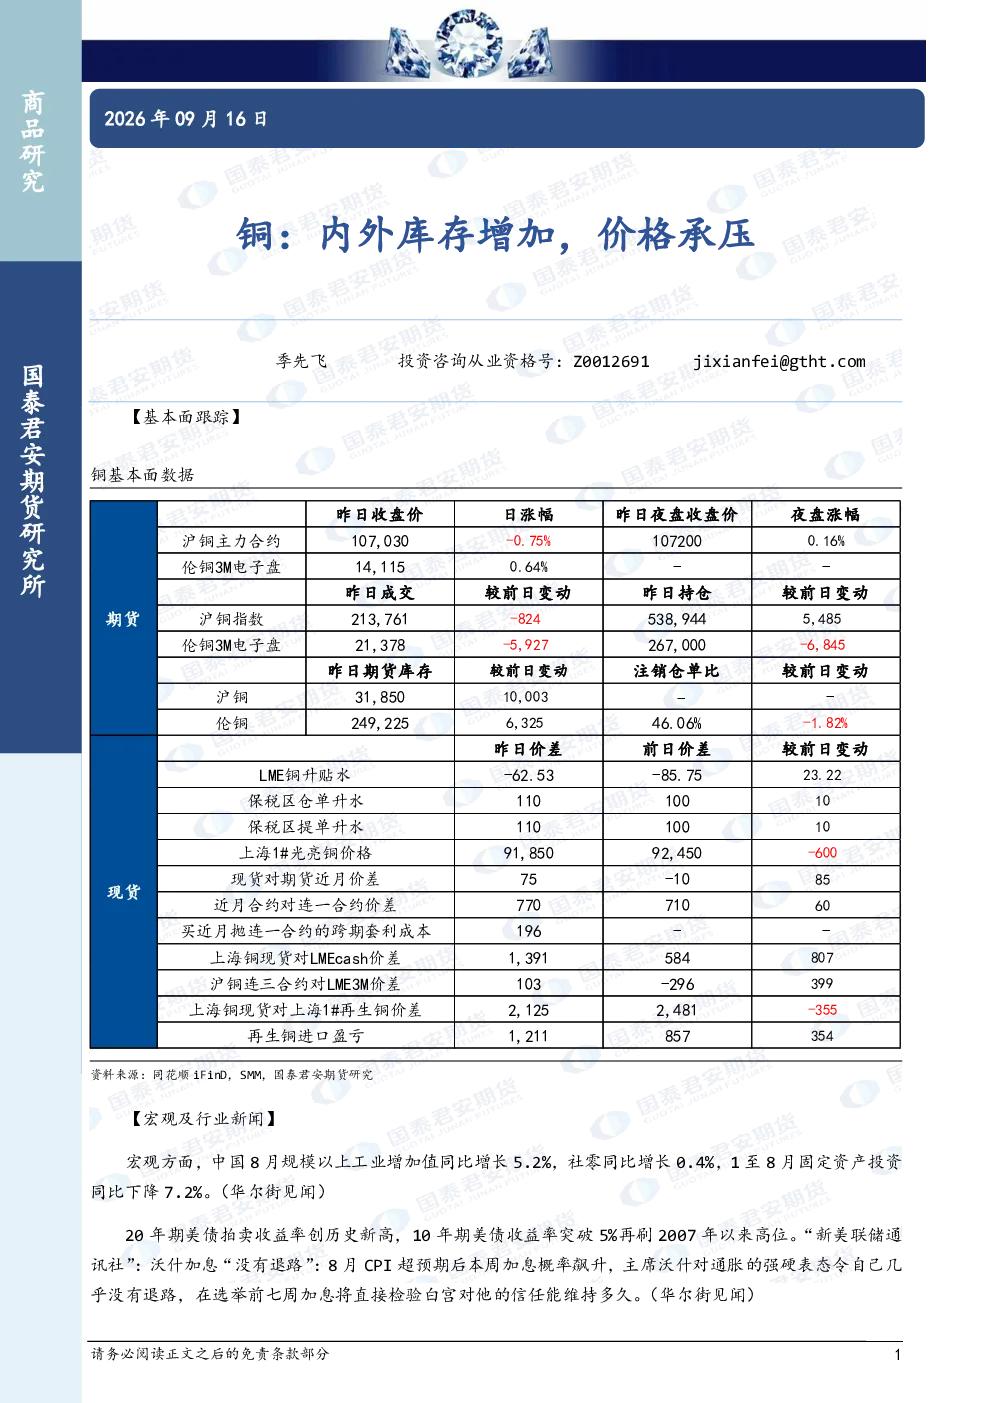
这份研报主要分析了铜市场的供需状况和价格趋势。报告指出,当前铜市场面临内外库存增加的压力,导致价格承压。从宏观层面看,中国8月工业增加值增长5.2%,社零增长0.4%,但1-8月固定资产投资下降7.2%。国际方面,美债收益率创历史新高,美联储主席沃什表示加息“没有退路”,8月CPI超预期推动加息概率飙升。产业方面,智利1-6月铜产量下降11%,7月产量同比减少9.4%,主要受风暴影响。ACG Metals在土耳其Gediktepe矿山开始产出首批铜精矿,计划2026年底全面投产。中国8月铜矿砂进口量250.80万吨,同比减少2.8%;未锻轧铜及铜材进口量38.19万吨,同比减少6.7%。智利国家铜业公司7月产量同比下降5%。报告综合这些因素,认为铜市场短期内承压明显。
铜行业未来发展趋势如何?
铜行业未来发展趋势需关注多个方面。从供应端看,智利作为全球最大铜生产国,其产量波动对市场影响显著。近期智利铜产量受风暴影响下降,而ACG Metals在土耳其的新矿山投产将长期增加全球供应。需求端则受宏观经济影响,中国固定资产投资下降可能抑制铜需求,但工业增加值和社零增长的正面效应仍需关注。国际加息环境加剧了铜价压力,但长期来看,绿色能源转型和电气化进程将支撑铜需求增长。目前市场对铜价的预期较为中性,需持续跟踪全球宏观经济和主要产区的供应情况。
研报最关注的分析方向是什么?
研报最关注的分析方向是铜市场的供需平衡和价格驱动因素。报告重点分析了全球铜供应的稳定性,特别是智利产量的波动和ACG Metals的新产能释放。同时,报告也关注中国作为铜消费大国的经济活动变化,包括固定资产投资和消费数据。此外,国际宏观环境如美债收益率和美联储政策对铜价的影响也是分析重点。报告认为,短期内铜市场的主要矛盾在于供应端扰动和需求端疲软的双重压力,导致价格承压。长期来看,供需格局仍将决定铜价的走势。
当前铜市场处于什么状态?
当前铜市场处于供需偏弱、价格承压的状态。从供应端看,智利铜产量下降,但ACG Metals的新矿山将长期增加供应,短期供应紧张格局已缓解。需求端受中国经济放缓和全球加息环境影响,铜需求表现疲软。中国8月铜矿砂和未锻轧铜材进口量均同比减少,显示国内需求走弱。国际宏观方面,美联储加息预期持续升温,美债收益率创历史新高,进一步压制了铜价。综合来看,铜市场整体处于中性偏弱状态,价格短期内缺乏上涨动力。
投资铜相关资产需注意哪些风险?
投资铜相关资产需关注多重风险。首先,宏观经济波动是铜价的主要风险因素,中国经济放缓和全球加息环境可能持续压制铜需求。其次,供应端风险需关注智利等主要产区的生产稳定性,自然灾害或劳工问题可能导致产量意外下降。第三,地缘政治风险也可能影响铜供应链,如贸易摩擦或运输中断。此外,铜库存水平的变化也会对价格产生短期影响。投资者需持续跟踪这些风险因素,合理配置铜相关资产,并注意市场情绪变化可能带来的价格波动。市场有风险,投资需谨慎。