猜你想问
报告主要讲了什么内容?
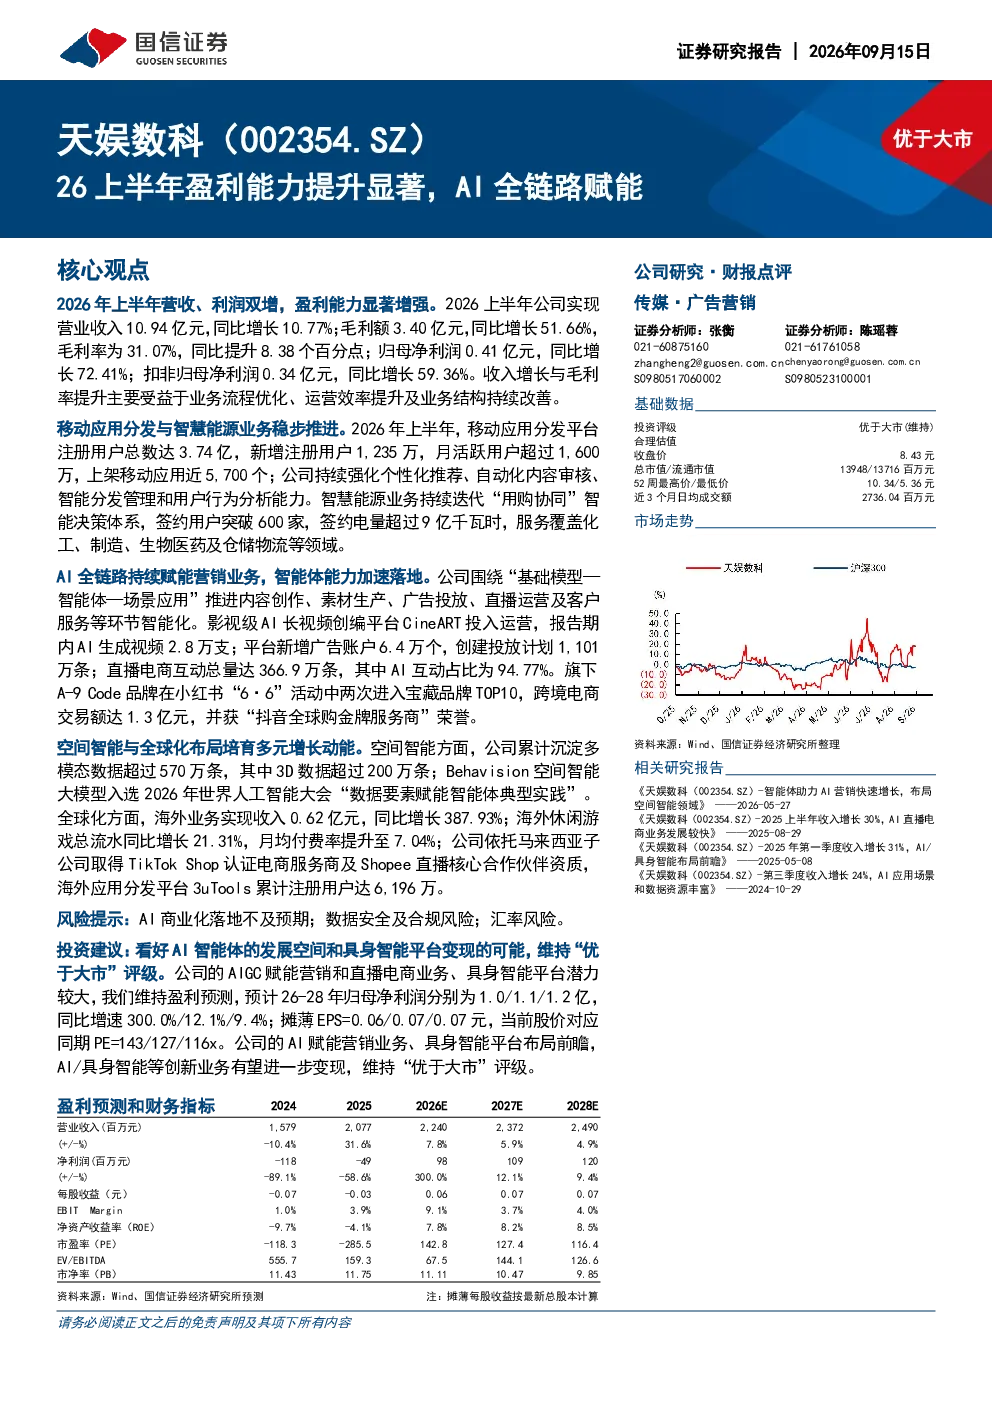
2026年上半年公司营收、利润双增,盈利能力显著增强。营业收入10.94亿元,同比增长10.77%;毛利额3.40亿元,同比增长51.66%,毛利率31.07%,同比提升8.38个百分点;归母净利润0.41亿元,同比增长72.41%;扣非归母净利润0.34亿元,同比增长59.36%。收入增长与毛利率提升主要受益于业务流程优化、运营效率提升及业务结构持续改善。
文化传媒行业AI发展趋势如何?
AI技术在文化传媒行业的应用正加速渗透,尤其在智能内容创作、用户数据分析、精准营销等方面展现出巨大潜力。影视级AI长视频创编平台CineART投入运营,AI生成视频2.8万支;AI营销业务中直播电商互动总量达366.9万条,AI互动占比94.77%。未来,AI将推动行业向更智能化、个性化方向发展,提升内容生产效率和用户体验。
报告重点分析了哪些业务方向?
报告重点分析了公司AI全链路赋能营销业务的表现,包括影视级AI长视频创编平台CineART、AI营销业务及直播电商互动。同时关注了移动应用分发平台(注册用户3.74亿)、智慧能源业务(签约用户超600家)、跨境电商业务(交易额1.3亿元)及空间智能业务(Behavision大模型入选AI大会实践案例)。这些业务板块共同构成了公司多元化的发展战略。
当前市场对文化传媒行业AI应用的判断?
市场普遍认为AI技术是文化传媒行业转型升级的关键驱动力。AI应用能有效提升内容创作效率、优化用户运营策略、拓展商业模式。例如,公司AI生成视频占比达94.77%,海外业务收入同比增长387.93%。随着AI技术的成熟和落地,具备AI能力的企业将在市场竞争中获得优势,行业整体智能化水平将持续提升。
研报提示的主要风险有哪些?
研报提示的主要风险包括AI商业化落地不及预期、数据安全及合规风险、汇率风险。AI商业化落地面临技术、市场等多重挑战,可能影响AI业务的实际收益。数据安全与合规是AI应用中的关键问题,需持续关注政策变化和监管要求。此外,海外业务拓展可能受到汇率波动的影响,需加强风险管理。