猜你想问
这份研报的核心内容是什么?
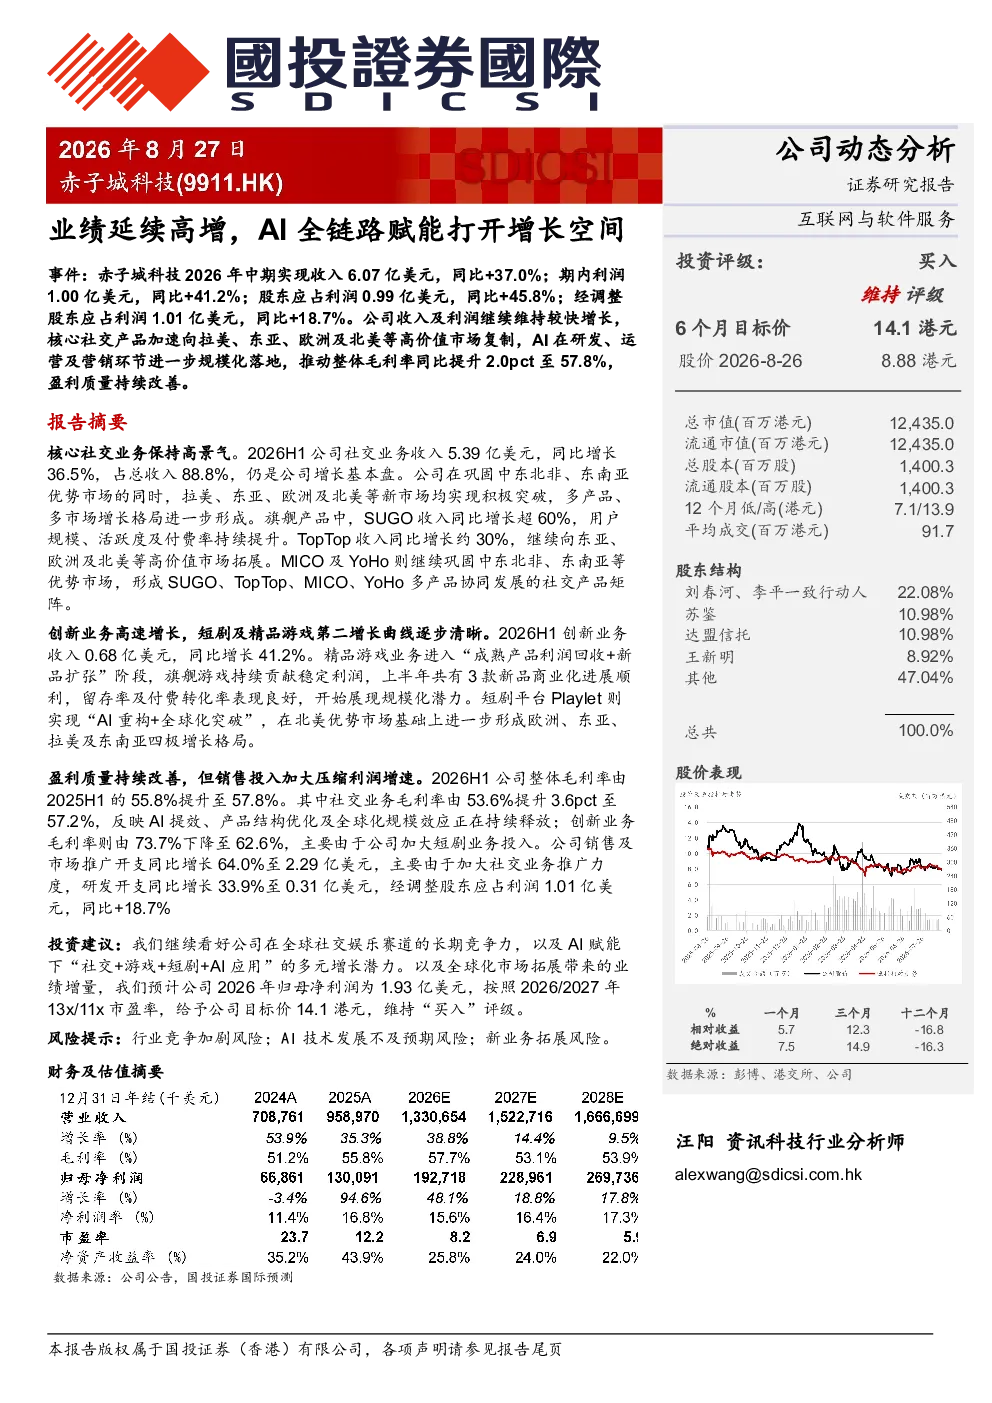
这份研报主要分析了赤子城科技2026年中期的业绩表现,指出公司收入和利润持续较快增长。具体数据显示,公司实现收入6.07亿美元,同比增长37.0%;利润1.00亿美元,同比增长41.2%。核心社交业务收入5.39亿美元,同比增长36.5%,旗舰产品SUGO和TopTop收入分别同比增长超60%和约30%。创新业务收入0.68亿美元,同比增长41.2%,短剧平台Playlet在欧洲、东亚、拉美及东南亚市场实现增长。整体毛利率提升至57.8%,主要得益于AI提效、产品结构优化及全球化规模效应。
社交娱乐赛道的发展趋势如何?
社交娱乐赛道在全球范围内具有长期竞争力,AI技术的赋能将推动行业向多元化发展。赤子城科技通过AI技术实现了“社交+游戏+短剧+AI应用”的多元增长模式,展现出巨大潜力。公司积极拓展全球化市场,在中东北非、东南亚等优势市场基础上,进一步突破拉美、东亚、欧洲及北美市场,全球化市场拓展成为业绩增量的重要来源。AI技术不仅提升了产品效率,还推动了新业务的快速发展,如短剧平台的AI重构和商业化进展。未来,AI与社交娱乐的深度融合将释放更多增长空间。
研报重点分析了哪些方向?
研报重点分析了赤子城科技的业绩高增逻辑、核心业务发展以及AI赋能的长期价值。在业绩方面,报告详细拆解了收入、利润、毛利率等关键数据,揭示了公司持续较快增长的驱动因素。核心业务方面,报告重点介绍了社交业务的多产品协同发展,包括SUGO、TopTop、MICO及YoHo的市场表现和产品矩阵布局。创新业务方面,报告关注了精品游戏和短剧平台的商业化进展,特别是Playlet的AI重构和全球化突破。此外,报告还分析了AI技术对盈利质量的提升作用,以及全球化市场拓展带来的增量贡献。
当前社交娱乐市场的现状如何?
当前社交娱乐市场呈现多元化竞争格局,AI技术的应用成为行业发展的关键驱动力。赤子城科技作为行业参与者,通过多产品矩阵和全球化市场拓展,展现出较强的竞争力。其社交业务在中东北非、东南亚等市场保持优势,同时积极布局拉美、东亚、欧洲及北美市场,实现多点增长。AI技术的赋能不仅提升了产品效率和用户体验,还推动了新业务模式的创新,如AI重构的短剧平台。市场竞争激烈,但AI技术的应用为行业带来了新的增长点,头部企业通过技术创新和全球化布局,有望进一步巩固市场地位。
研报提到了哪些风险提示?
研报提示了三方面风险:一是行业竞争加剧,社交娱乐赛道参与者众多,市场竞争激烈可能导致市场份额和利润率受到挑战;二是AI技术发展不及预期,AI赋能的长期价值依赖于技术的持续突破和应用效果,若技术发展不及预期,可能影响公司业务增长;三是新业务拓展风险,创新业务如短剧平台虽然增长迅速,但也面临市场接受度、内容监管等风险,新业务的持续扩张存在不确定性。这些风险因素可能对公司未来的业绩表现和战略实施产生影响。