猜你想问
齐鲁银行2026年上半年的业绩表现如何?
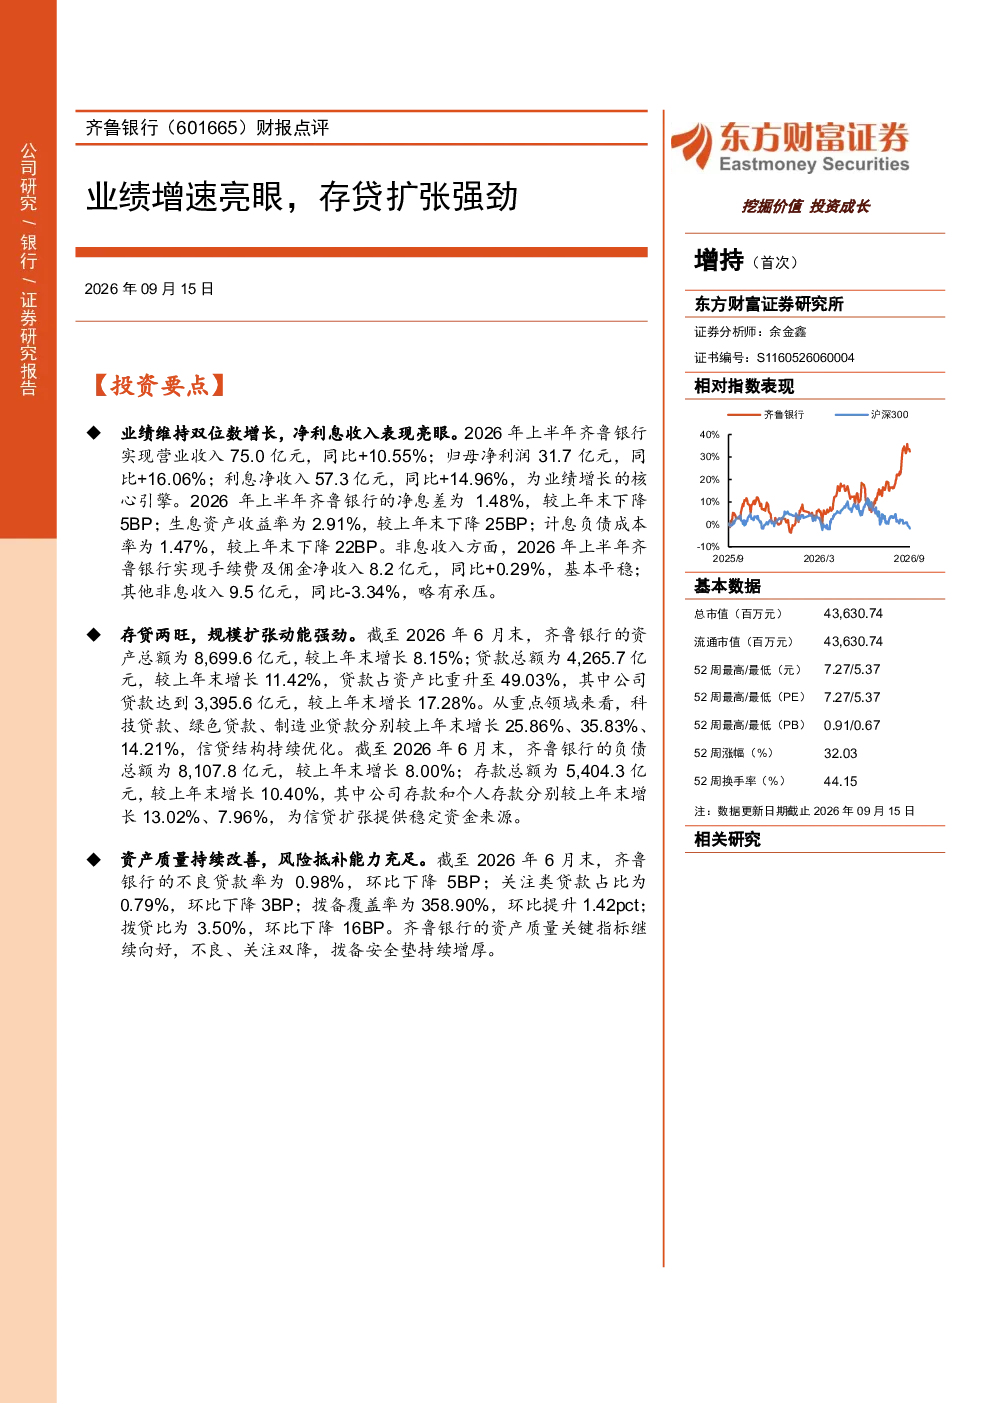
2026年上半年,齐鲁银行实现营业收入75.0亿元,同比增长10.55%;归母净利润31.7亿元,同比增长16.06%。净利息收入57.3亿元,同比增长14.96%,是业绩增长的核心动力。净息差为1.48%,生息资产收益率2.91%,计息负债成本率1.47%。非息收入方面,手续费及佣金净收入8.2亿元,同比增长0.29%;其他非息收入9.5亿元,同比减少3.34%
齐鲁银行的存贷款业务扩张情况怎样?
截至2026年6月末,齐鲁银行资产总额8,699.6亿元,增长8.15%;贷款总额4,265.7亿元,增长11.42%,贷款占资产比重49.03%。其中公司贷款3,395.6亿元,增长17.28%。科技贷款增长25.86%,绿色贷款增长35.83%,制造业贷款增长14.21%。负债总额8,107.8亿元,增长8.00%;存款总额5,404.3亿元,增长10.40%,其中公司存款增长13.02%,个人存款增长7.96%
报告对银行业赛道的发展趋势有何分析?
报告指出银行业在当前经济环境下需关注资产质量与净息差变化。科技、绿色、制造业等重点领域信贷结构优化,反映行业服务实体经济转型方向。头部城商行如齐鲁银行凭借区域优势与资产质量优势,有望保持稳健增长。但整体行业仍面临宏观经济波动、监管政策调整等多重挑战,需持续关注息差收窄与信用风险问题
齐鲁银行报告中的资产质量状况如何?
齐鲁银行资产质量持续改善,不良贷款率0.98%,环比下降5BP;关注类贷款占比0.79%,环比下降3BP。拨备覆盖率358.90%,环比提升1.42个百分点,拨贷比3.50%,环比下降16BP。这表明银行风险抵御能力增强,为未来业务发展提供了坚实保障
研报提示的主要风险有哪些?
报告提示的主要风险包括宏观经济下行超预期可能导致信贷风险增加,行业净息差下行超预期将压缩银行盈利空间。此外,资产质量恶化也是需关注的潜在风险点。投资者应结合宏观经济形势与行业政策变化,综合评估银行长期发展前景