猜你想问
这份研报主要分析了哪些核心内容?
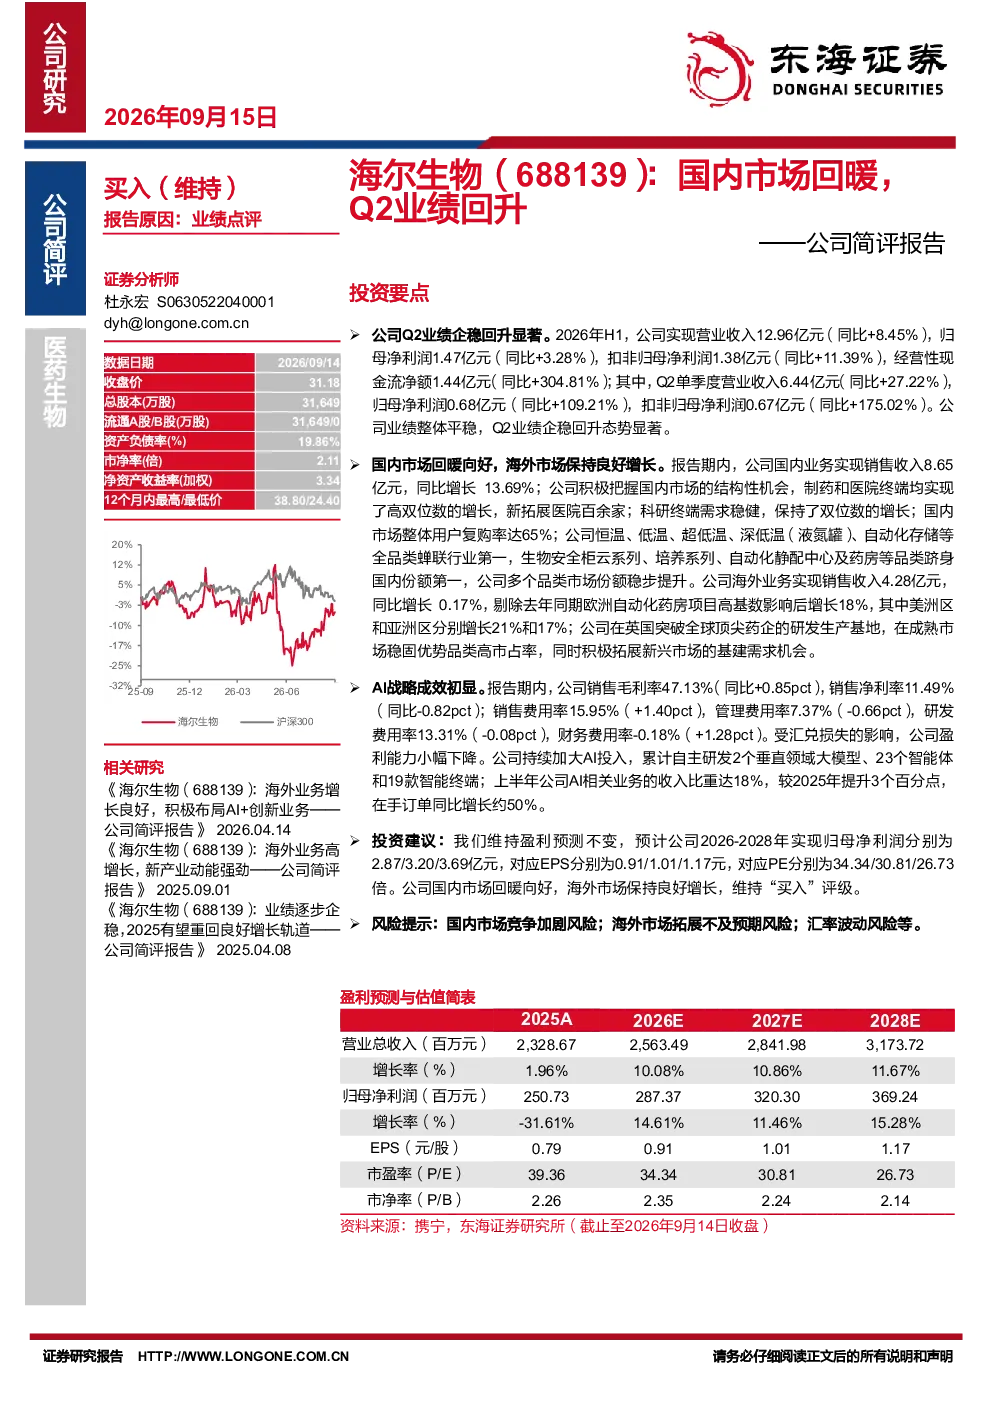
本报告重点分析了公司2026年上半年的业绩表现,显示营业收入12.96亿元(同比+8.45%),归母净利润1.47亿元(同比+3.28%),扣非归母净利润1.38亿元(同比+11.39%),Q2单季度业绩尤为突出,营业收入6.44亿元(同比+27.22%),归母净利润0.68亿元(同比+109.21%)。报告还详细拆解了国内外市场表现,国内市场制药和医院终端实现高双位数增长,海外市场在美洲区和亚洲区分别增长21%和17%,并在英国建立研发生产基地。此外,报告关注了公司AI战略的进展,上半年AI相关业务收入比重达18%,在手订单同比增长约50%。
医药生物行业未来发展趋势如何?
医药生物行业未来发展趋势呈现多元化特点。国内市场方面,随着人口老龄化和健康意识提升,制药和医院终端需求持续增长,科研终端需求也保持稳健,行业整体用户复购率达65%。公司在多个品类市场份额稳步提升,蝉联行业第一。海外市场方面,企业正积极拓展美洲、亚洲等新兴市场,同时稳固成熟市场优势,特别是在英国建立研发生产基地,显示出全球化布局的深化。AI技术的融合应用成为行业新趋势,公司自主研发的大模型和智能终端已产生显著业务贡献,未来有望进一步推动行业效率提升和产品创新。
研报重点分析了哪些方向?
研报重点分析了公司业绩的企稳回升,特别是Q2单季度的强劲表现,以及国内外市场的具体增长情况。国内市场方面,报告详细拆解了制药和医院终端的高双位数增长,新拓展医院数量以及科研终端的稳健需求,并强调了公司全品类市场份额的领先地位。海外市场方面,报告关注了美洲区和亚洲区的增长数据,以及公司在英国建立研发生产基地的战略意义。此外,报告还重点分析了公司AI战略的成效,包括自主研发的垂直领域大模型、智能体和智能终端,以及AI相关业务收入比重的提升和在手订单的增长情况。
当前医药生物市场现状如何?
当前医药生物市场呈现积极的发展态势。国内市场竞争激烈但需求稳定增长,特别是在制药和医院终端,高双位数增长成为常态,显示出市场对优质产品的持续需求。公司在国内市场保持领先地位,全品类市场份额稳步提升,用户复购率达65%,反映了其产品力和渠道力的优势。海外市场方面,虽然部分区域受高基数影响增长相对温和,但整体仍保持增长态势,公司在美洲、亚洲等区域的市场拓展取得进展,并在英国建立研发生产基地,显示出全球化布局的稳步推进。AI技术正逐渐成为行业新的增长点,公司AI战略的成效初显,未来有望成为新的竞争优势来源。
研报提示了哪些风险?
研报提示了国内市场竞争加剧、海外市场拓展不及预期以及汇率波动等风险。国内市场竞争加剧风险主要源于行业参与者增多和产品同质化趋势,可能导致价格竞争加剧和利润空间压缩。海外市场拓展不及预期风险则与新兴市场政策环境、当地竞争格局以及市场需求变化有关,若拓展效果未达预期,可能影响公司海外业务增长。汇率波动风险主要影响公司海外收入和成本核算,特别是在美元等外币结算业务较多的场景下,汇率大幅波动可能对公司财务表现产生不利影响。此外,AI技术研发投入大、周期长,也存在技术路线不确定性风险,需要持续关注其商业化落地效果。