猜你想问
星源材质2026年业绩增长情况如何?
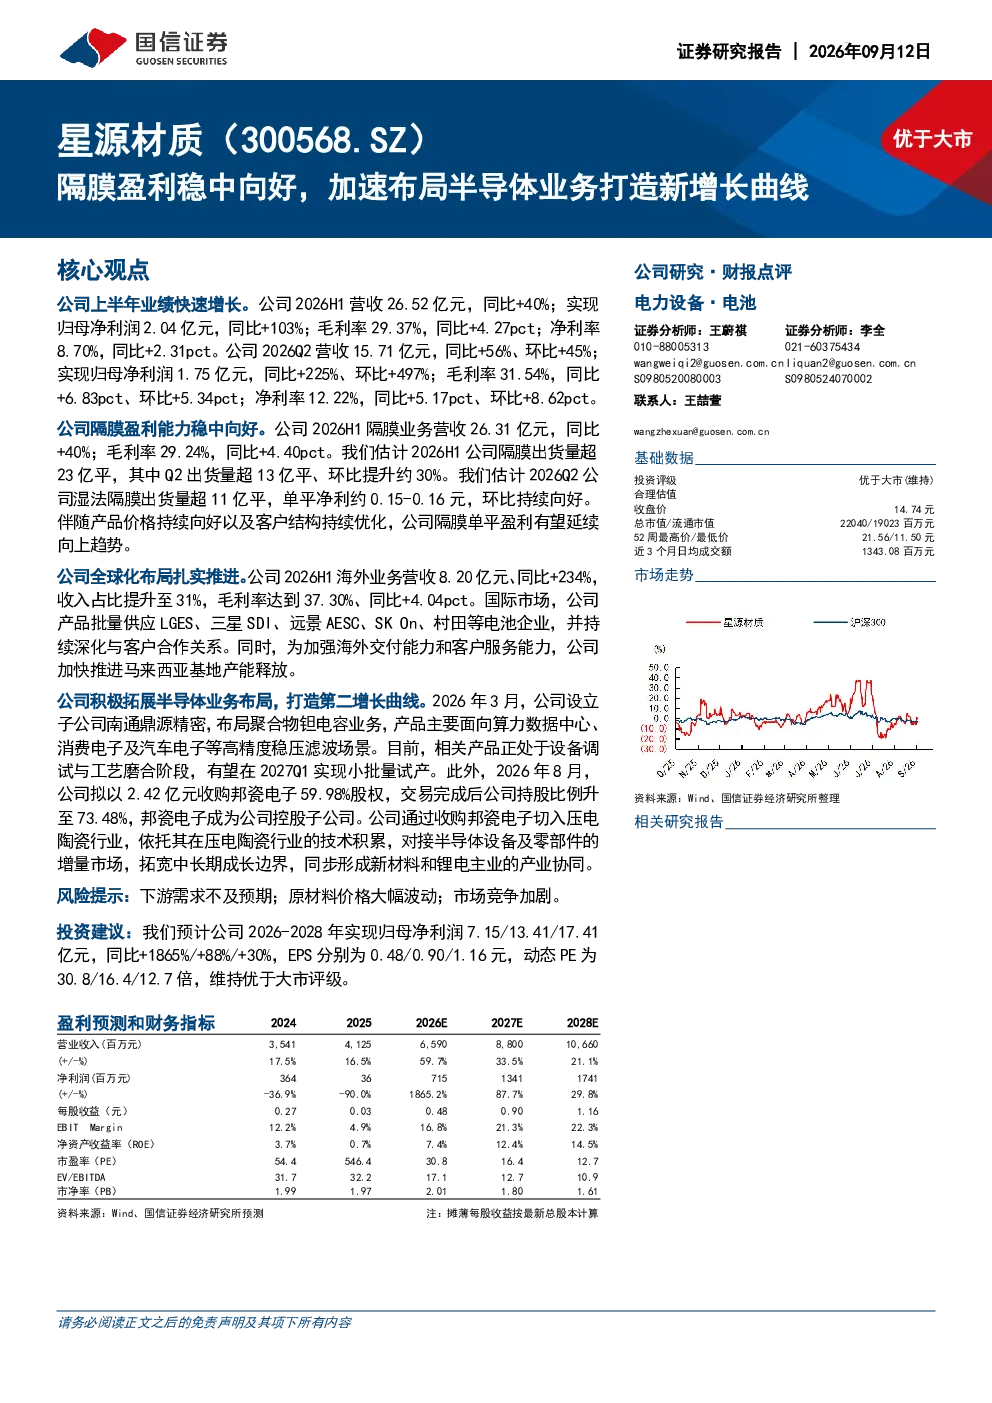
根据研报,星源材质2026年上半年业绩显著增长,营收达到26.52亿元,同比增长40%;归母净利润为2.04亿元,同比增长103%。隔膜业务表现突出,营收26.31亿元,同比+40%,毛利率提升至29.24%,同比增加4.40个百分点。预计2026年上半年隔膜出货量超过23亿平方,其中Q2出货量超过13亿平方,环比增长约30%。这些数据表明公司主营业务发展稳健,市场竞争力持续增强。
星源材质的全球化布局进展如何?
研报显示,星源材质在全球化布局方面取得显著进展。2026年上半年,海外业务营收达到8.20亿元,同比增长234%,收入占比提升至31%。这一数据反映出公司正积极拓展国际市场,并取得初步成效。通过全球化布局,公司有望进一步分散经营风险,提升国际竞争力,为长期可持续发展奠定基础。
星源材质在半导体业务方面的布局有哪些?
星源材质正积极拓展半导体业务领域,以打造新的增长曲线。公司设立了南通鼎源精密,专注于聚合物钽电容的研发和生产。此外,公司还计划收购邦瓷电子,以切入压电陶瓷行业。这些举措表明公司正积极布局半导体产业链的关键环节,有望在未来获得新的业务增长点。通过多元化业务布局,公司有望增强抗风险能力,实现可持续发展。
当前隔膜行业市场现状如何?
根据研报,当前隔膜行业市场呈现快速增长态势。以星源材质为例,其2026年上半年隔膜出货量预计超过23亿平方,其中Q2出货量超过13亿平方,环比增长约30%。这一数据反映出隔膜市场需求旺盛,行业增长潜力巨大。随着新能源汽车和储能产业的快速发展,隔膜作为关键材料,其市场需求将持续增长,行业前景乐观。
星源材质研报中提示哪些风险?
研报中提示星源材质面临的主要风险包括市场竞争加剧、原材料价格波动以及新业务拓展的不确定性。隔膜行业竞争激烈,新进入者不断涌现,可能导致市场份额分散。同时,原材料价格波动可能影响公司盈利能力。此外,半导体业务作为新布局领域,其市场前景尚不明朗,存在一定的不确定性。公司需要密切关注市场变化,制定有效的应对策略,以降低潜在风险。