猜你想问
这份研报的核心内容是什么?
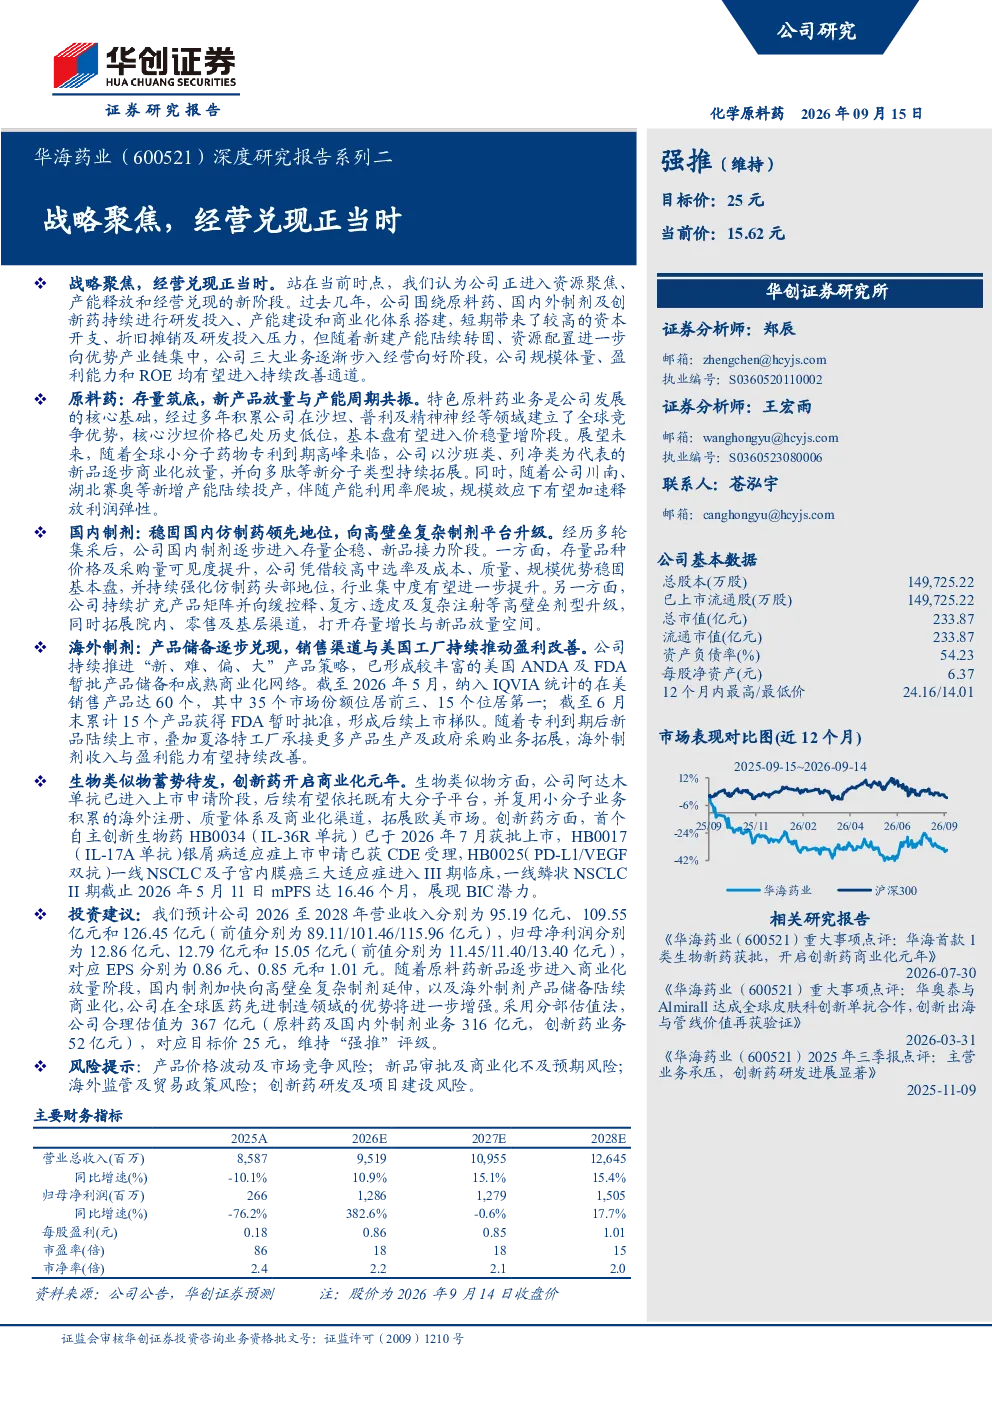
这份研报的核心内容是分析华海药业的战略聚焦与经营兑现情况。报告指出公司正进入资源聚焦、产能释放和经营兑现的新阶段,原料药、国内制剂和海外制剂三大业务板块均呈现向好趋势。原料药业务方面,存量品种价格企稳,新品逐步放量,产能利用率提升将释放利润弹性。国内制剂业务方面,集采影响逐步消化,稳固仿制药领先地位并向高壁垒剂型升级,拓展零售和基层渠道。海外制剂业务方面,美国ANDA产品储备丰富,销售渠道成熟,夏洛特工厂完善本土制造布局,政府采购拓展市场覆盖。生物类似物阿达木单抗进入上市申请阶段,创新药HB0034已获批上市,HB0025进展快速,驱动商业化元年。预计公司2026-2028年营业收入分别为95.19亿元、109.55亿元和126.45亿元,归母净利润分别为12.86亿元、12.79亿元和15.05亿元。采用分部估值法,公司合理估值为367亿元,对应目标价25元,维持“强推”评级。
华海药业所在的原料药赛道发展趋势如何?
华海药业所在的原料药赛道呈现积极的发展趋势。首先,存量品种如沙坦、普利价格企稳,为公司提供了稳定的收入基础。其次,新品如沙班、列净、多肽等逐步放量,显示出公司产品结构的优化和创新能力。随着产能利用率的提升,利润弹性将进一步释放。此外,行业整体受益于全球医药需求的增长和新兴市场的拓展,为原料药企业提供了广阔的发展空间。然而,行业也面临产品价格波动和激烈的市场竞争,公司需要持续提升规模效应和效率以应对挑战。
研报重点分析了华海药业的哪些业务方向?
研报重点分析了华海药业的三大业务方向:原料药、国内制剂和海外制剂。在原料药业务方面,报告强调了存量品种的价格企稳和新品的逐步放量,以及产能利用率提升带来的利润释放潜力。国内制剂业务方面,报告指出公司正逐步消化集采影响,稳固仿制药领先地位,并向缓控释、复方等高壁垒剂型升级,同时拓展零售和基层渠道。海外制剂业务方面,报告分析了美国ANDA产品的储备丰富性、销售渠道的成熟度,以及夏洛特工厂完善本土制造布局的进展。这些分析表明公司正通过多元化业务布局提升全球竞争力。
当前华海药业在市场上的整体表现如何?
当前华海药业在市场上的整体表现呈现向好趋势。公司三大业务板块均展现出积极的增长动力,规模效应和效率提升进一步强化了其全球竞争力。原料药业务方面,存量品种价格企稳,新品逐步放量,产能利用率提升释放了利润弹性。国内制剂业务方面,集采影响逐步消化,公司稳固仿制药领先地位,并向高壁垒剂型升级,拓展零售和基层渠道。海外制剂业务方面,美国ANDA产品储备丰富,销售渠道成熟,夏洛特工厂完善本土制造布局,政府采购拓展市场覆盖。生物类似物阿达木单抗进入上市申请阶段,创新药HB0034已获批上市,HB0025进展快速,驱动商业化元年。这些因素共同推动了公司业绩的持续改善。
研报中提示了哪些主要风险?
研报中提示了以下主要风险:首先,产品价格波动及市场竞争风险,原料药行业价格波动较大,市场竞争激烈可能影响公司盈利能力。其次,新品审批及商业化不及预期风险,公司部分新品如阿达木单抗和创新药仍面临审批和商业化的不确定性。第三,海外监管及贸易政策风险,公司海外业务拓展可能受到监管政策变化和贸易保护主义的影响。最后,创新药研发及项目建设风险,创新药研发周期长、投入大,项目建设也可能面临延期或超支风险。这些风险需要公司密切关注并采取相应措施加以应对。